modefinance ha pubblicato sul sito il Corporate Credit Rating (Solicited) di ENERGIA SOCIALE S.P.A. assegnando il giudizio di B1- (Affirm). L’analisi evidenzia come il soggetto presenti una situazione adeguata, risultando in grado di fronteggiare avverse condizioni economiche nel medio e nel lungo periodo.
ENERGIA SOCIALE S.P.A. (di seguito anche “la Società”), fondata nel 2017 con sede a Pozzuoli (NA), opera principalmente nella vendita di energia elettrica e gas naturale, con un focus maggiore sull’elettrico. Nel 2024, oltre l’80% dei volumi elettrici è commercializzato come reseller, mentre per il gas la società è attiva dal 2022 come Utente del Bilanciamento. L’attività si concentra soprattutto in Campania, servendo principalmente i clienti business (46% dei ricavi 2024), reseller e clienti residenziali. I clienti si posizionano nelle fasce di consumo oltre i 150 kWh e oltre i 50 mila Smc. Nel 2024, la Società ha costituito E-Flow S.R.L., partecipata al 51% e operativa nell’efficientamento energetico, a conferma dell'attenzione alle tematiche ambientali. Nel corso del 2025, la Società ha rafforzato il sistema di governance e controllo interno attraverso nuovi presidi in materia di compliance, tra cui l’adozione del Modello Organizzativo ex D.Lgs. 231/2001 e la nomina dell’Organismo di Vigilanza.
Key Rating Assumptions
Nel 2025 ENERGIA SOCIALE S.P.A. evidenzia un progressivo rafforzamento della struttura patrimoniale, con il patrimonio netto in crescita del 40,57% a 2,78 milioni di euro e il leverage in miglioramento da 4,52x a 3,09x. Nonostante l’incremento dei debiti finanziari a 3,91 milioni di euro (+18,84%), il financial leverage si riduce da 1,66x a 1,41x, mentre la PFN, pari a 1,89 milioni di euro, si mantiene sostenibile rispetto sia al patrimonio netto (0,68x) sia alla marginalità operativa (1,15x). Il profilo di liquidità permane equilibrato, con un current ratio pari a 1,38x, sebbene la crescita dei crediti commerciali e la riduzione dei debiti verso fornitori abbiano determinato un maggiore assorbimento di cassa. Sul fronte economico, i ricavi crescono del 19% a 25,18 milioni di euro, accompagnati da un incremento dei costi della produzione del 20%. Il MOL raggiunge 1,63 milioni di euro (+8%), mentre la positiva gestione finanziaria contribuisce alla crescita dell’utile netto a 1,4 milioni di euro, rispetto a 1,05 milioni del 2024. Nel complesso, la redditività si conferma su buoni livelli, con un ROI del 18,77% e un ROE del 50,47%.
La Società presenta una struttura societaria molto semplice, che vede il capitale equamente diviso tra il sig. Antonio R. D’Angelo (anche amministratore unico della stessa) e il sig. Ivan Campili, i quali detengono il 50% ciascuno tramite due società di cui sono a loro volta soci unici. A sua volta ENERGIA SOCIALE controlla al 100% E-Flow S.R.L.. Infine, si evidenzia che la Società è correttamente dotata di Collegio Sindacale.
La Società mostra un posizionamento adeguato per dimensione e redditività, collocandosi tra le migliori del settore. Al contrario, la solvibilità risulta inferiore alla mediana. Tuttavia, l’indebitamento finanziario netto della Società in ottica stand alone appare comunque in equilibrio rispetto al patrimonio netto e alla marginalità operativa. Il campione settoriale analizzato evidenzia un progressivo miglioramento degli indicatori di solvibilità. Il leverage e la leva finanziaria del peer group delineano un profilo complessivamente equilibrato. Anche gli indici di liquidità indicano una gestione efficiente dell’equilibrio tra attivo e passivo corrente. Per quanto riguarda la redditività, gli indicatori restano stabili nel periodo 2022-2025, con rendimenti che si confermano su livelli sufficientemente soddisfacenti.
Nel 2025-2026 il mercato energetico rimane caratterizzato da una crescita della domanda elettrica e da una forte espansione delle fonti rinnovabili, mentre i combustibili fossili continuano a mantenere un ruolo rilevante nel mix energetico. Le tensioni geopolitiche e le criticità lungo le principali rotte di approvvigionamento accentuano la volatilità dei prezzi e i rischi inflazionistici. In Italia, nonostante il crescente contributo delle rinnovabili, la dipendenza dal gas continua a condizionare il costo dell’energia e rende centrale il tema della sicurezza degli approvvigionamenti.
A livello macroeconomico, nel primo trimestre del 2026 l’economia italiana prosegue su un percorso di crescita contenuta, sostenuta prevalentemente dai servizi, mentre la manifattura risente dell’aumento dei costi energetici e della debolezza della domanda estera. La Banca d’Italia prevede una crescita del PIL dello 0,5% nel 2026 e nel 2027, con un’accelerazione allo 0,8% nel 2028. Le prospettive rimangono tuttavia condizionate dall’incertezza geopolitica, dall’andamento dei prezzi energetici e dalle tensioni sul commercio internazionale.
Sensitivity Analysis
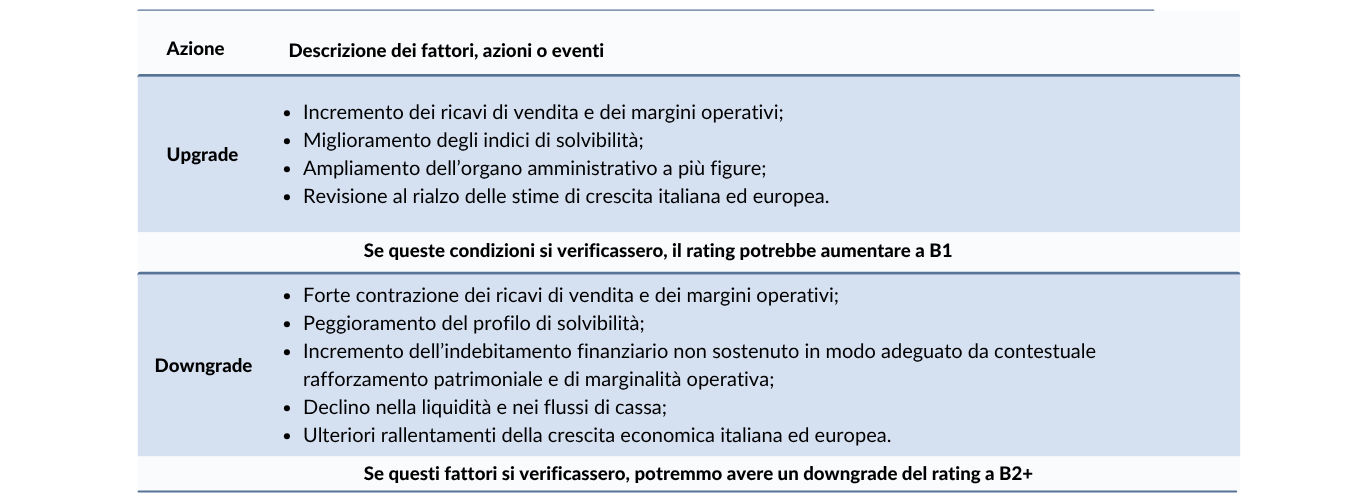
Nella tabella seguente vengono riportati i fattori, le azioni o gli eventi che potrebbero portare il giudizio di rating ad un upgrade o ad un downgrade:
Importante
Il presente Corporate Credit Rating è pubblicato da modefinance secondo il regolamento EU N. 1060/2009 e seguenti emendamenti.
Il presente rating è sollecitato ed è basato su informazioni sia pubbliche che private. La società valutata e/o le parti correlate hanno fornito tutte le informazioni private utilizzate nel presente documento. modefinance ha avuto accesso ad alcuni documenti ed informazioni finanziarie private e riservate della società analizzata e/o di parti correlate. I rating sollecitati e non sollecitati emessi da modefinance sono comparabili in termini di qualità, poiché lo status di sollecitazione non ha alcun effetto sulle metodologie utilizzate. Per avere informazioni più dettagliate si faccia riferimento al seguente link.
Il presente Corporate Credit Rating è stato emesso sulla base della Metodologia MORE 2.0 e Metodologia MORE 1.0.
Per informazioni sui tassi storici di default dei Corporate Credit Rating si faccia riferimento a ESMA Central Repository al seguente link e alla piattaforma europea dell’ESMA.
modefinance adotta la seguente definizione di default: impresa in fallimento, in liquidazione non volontaria, in amministrazione controllata, o che risulta insolvente rispetto a un impegno finanziario scaduto.
La qualità delle informazioni disponibili per la valutazione del rating della società analizzata è stata giudicata da modefinance come soddisfacente.
In conformità al Regolamento sulle agenzie di rating del credito, il presente rating è stato trasmesso alla società oggetto di valutazione prima della sua pubblicazione, in modo tale da poter dar modo alla stessa di identificare eventuali errori materiali contenuti nel report. Non sono state effettuate modifiche in seguito alla conclusione del processo di notifica. La società valutata non ha acquistato servizi ausiliari.
Il presente rating è emesso da modefinance in modo indipendente. Gli analisti, membri del rating team coinvolti nel processo, modefinance Srl, i membri del consiglio di amministrazione e i soci non presentano conflitti di interesse, né reali né potenziali, con la società oggetto di valutazione o con terze parti collegate. Qualora nel futuro emergesse un potenziale conflitto di interessi in relazione alle persone riportate sopra, modefinance provvederà a riportare le informazioni necessarie e se necessario, procederà a ritirare il rating.
Il presente rating del credito rappresenta un parere di modefinance sullo stato di salute generale della società oggetto di valutazione ed è opportuno farvi affidamento entro certi limiti. Il rating emesso è soggetto a monitoraggio e revisione fino al suo ritiro.
Contatti
Head Analyst - Mattia Dunnhofer, Rating Analyst
mattia.dunnhofer@modefinance.com
Responsible for Rating Approval - Giada D'Avenia, Rating Process Manager
giada.davenia@modefinance.com