Solicited Corporate Credit Rating per ENTRACO S.R.L.: B1- (Affirm)
modefinance ha pubblicato sul sito il Corporate Credit Rating (Solicited) di ENTRACO S.R.L. assegnando il giudizio di B1- (Affirm). L’analisi evidenzia come il soggetto presenti una situazione adeguata, risultando in grado di fronteggiare avverse condizioni economiche nel medio e nel lungo periodo.
ENTRACO S.R.L. (di seguito anche "la Società"), attiva dal 2011, è un operatore italiano del mercato libero dell'energia specializzato nella fornitura e commercializzazione di energia elettrica e gas naturale a clienti domestici e business. Nel corso degli anni la Società ha ampliato progressivamente il proprio perimetro operativo, affiancando all’attività core servizi VoIP e iniziative nel settore delle energie rinnovabili, oltre a rafforzare il proprio ruolo nella filiera energetica attraverso attività di trading e approvvigionamento diretto.
Key Rating Assumptions
Sotto il profilo economico-finanziario, la Società ha evidenziato nel 2025 una significativa crescita dimensionale, con ricavi aumentati a 20,7 milioni di euro rispetto a 10,8 milioni dell'esercizio precedente (+92%). L'espansione dei volumi commercializzati e della base clienti ha sostenuto un miglioramento della redditività operativa, con un Margine Operativo Lordo (MOL) salito a 278 mila euro e un utile netto pari a 127 mila euro. Contestualmente, la Società ha rafforzato la propria dotazione patrimoniale, pur mantenendo una struttura finanziaria ancora caratterizzata da una significativa incidenza del capitale di terzi. L'incremento dell'indebitamento finanziario registrato nel corso dell'esercizio, funzionale al sostegno della crescita e degli investimenti, risulta nel complesso sostenibile grazie alla capacità di generare margini operativi, alla contenuta posizione finanziaria netta e al mantenimento di adeguati livelli di liquidità. L'analisi dei flussi di cassa evidenzia una buona capacità di autofinanziamento della Società, accompagnata tuttavia da un significativo assorbimento di risorse finanziarie legato all'espansione del capitale circolante e, in particolare, alla crescita dei crediti commerciali conseguente allo sviluppo del business. Gli investimenti e il maggiore fabbisogno operativo sono stati sostenuti mediante nuove linee di finanziamento bancario, consentendo comunque il mantenimento di disponibilità liquide superiori a 1 milione di euro a fine esercizio.
Per quanto riguarda l’assetto di governance e controllo, ENTRACO S.R.L. dispone di un organo amministrativo monocratico e di un revisore legale; non sono presenti organi di controllo interni. La Società presenta una struttura societaria facilmente identificabile: l’azionista di maggioranza è la dott.ssa Tofani Anna Rita (60%), anche Amministratrice Unica, mentre la restante quota (40%) è detenuta dalla figlia, Talenti Giorgia. La Società non detiene partecipazioni di controllo o di collegamento in altre imprese.
La Società registra un posizionamento dimensionale soddisfacente rispetto al peer group di riferimento, in termini di fatturato. Tuttavia, i valori di solvibilità e redditività si confermano su livelli inferiori alle rispettive mediane. Le imprese del peer group evidenziano adeguati livelli di patrimonializzazione, con leverage e financial leverage in progressivo miglioramento. I livelli mediani di redditività risultano adeguati ed in rafforzamento nel 2025.
Tra la fine del 2025 e il 2026 il contesto energetico ed economico è caratterizzato da forte incertezza. A livello globale cresce la domanda di elettricità e continua l'espansione delle energie rinnovabili, soprattutto fotovoltaico ed eolico, mentre i combustibili fossili mantengono un ruolo centrale. Le tensioni geopolitiche in Medio Oriente, in particolare legate all'Iran e allo Stretto di Hormuz, hanno alimentato la volatilità dei prezzi del petrolio e del gas, con effetti inflazionistici e ripercussioni sulle politiche monetarie.
In Italia, nonostante l'aumento della produzione da fonti rinnovabili, la forte dipendenza dal gas continua a sostenere prezzi elevati dell'energia, inducendo il Governo a rinviare la chiusura di alcuni impianti a carbone per garantire la sicurezza degli approvvigionamenti.
Sul piano macroeconomico, nei primi mesi del 2026 la crescita italiana rimane moderata, sostenuta soprattutto dai servizi, mentre la manifattura risente dell'aumento dei costi energetici e della debolezza della domanda estera. Consumi e investimenti crescono lentamente a causa dell'incertezza e dell’erosione del potere d'acquisto. Le previsioni della Banca d'Italia indicano una crescita del PIL dello 0,5% nel 2026 e nel 2027, con un'accelerazione allo 0,8% nel 2028, pur in presenza di significativi rischi legati all'evoluzione del quadro geopolitico e dei mercati energetici.
Sensitivity Analysis
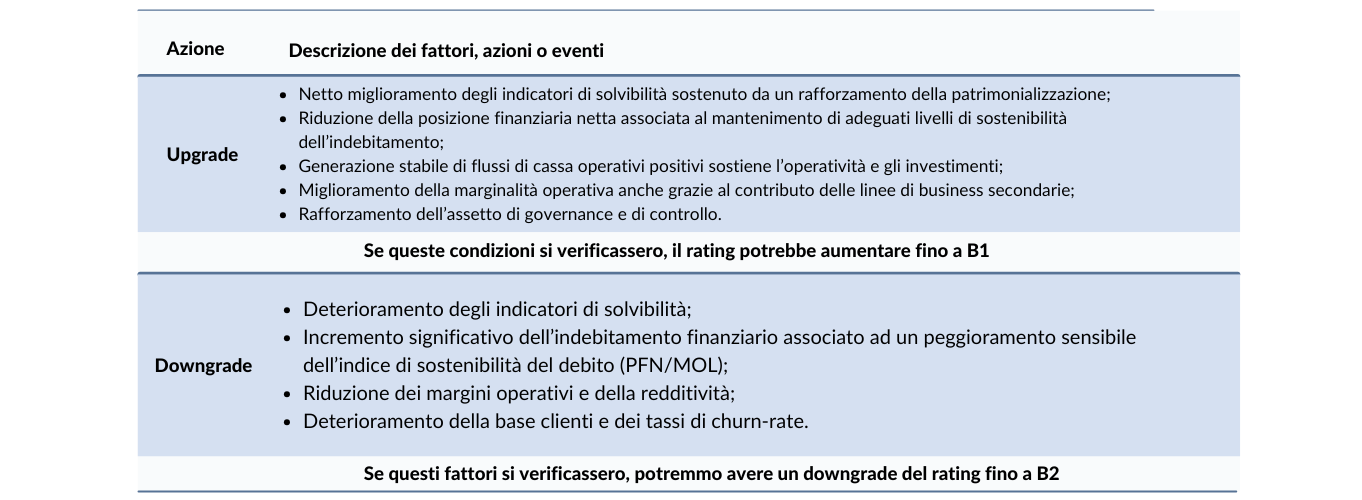
Nella tabella seguente vengono riportati i fattori, le azioni o gli eventi che potrebbero portare il giudizio di rating ad un upgrade o ad un downgrade:
Importante
Il presente Corporate Credit Rating è pubblicato da modefinance secondo il regolamento EU N. 1060/2009 e seguenti emendamenti.
Il presente rating è sollecitato ed è basato su informazioni sia pubbliche che private. La società valutata e/o le parti correlate hanno fornito tutte le informazioni private utilizzate nel presente documento. modefinance ha avuto accesso ad alcuni documenti ed informazioni finanziarie private e riservate della società analizzata e/o di parti correlate. I rating sollecitati e non sollecitati emessi da modefinance sono comparabili in termini di qualità, poiché lo status di sollecitazione non ha alcun effetto sulle metodologie utilizzate. Per avere informazioni più dettagliate si faccia riferimento al seguente link.
Il presente Corporate Credit Rating è stato emesso sulla base della Metodologia MORE 2.0 e Metodologia MORE 1.0.
Per informazioni sui tassi storici di default dei Corporate Credit Rating si faccia riferimento a ESMA Central Repository al seguente link e alla piattaforma europea dell’ESMA.
modefinance adotta la seguente definizione di default: impresa in fallimento, in liquidazione non volontaria, in amministrazione controllata, o che risulta insolvente rispetto a un impegno finanziario scaduto.
La qualità delle informazioni disponibili per la valutazione del rating della società analizzata è stata giudicata da modefinance come soddisfacente.
In conformità al Regolamento sulle agenzie di rating del credito, il presente rating è stato trasmesso alla società oggetto di valutazione prima della sua pubblicazione, in modo tale da poter dar modo alla stessa di identificare eventuali errori materiali contenuti nel report.
Non sono state effettuate modifiche in seguito alla conclusione del processo di notifica.
La società valutata ha acquistato servizi ausiliari da modefinance (rating preliminare). Modefinance garantisce che il presente acquisto di servizi ausiliari non costituisce alcun conflitto di interesse.
Il presente rating è emesso da modefinance in modo indipendente. Gli analisti, membri del rating team coinvolti nel processo, modefinance Srl, i membri del Consiglio di amministrazione e i soci non presentano conflitti di interesse, né reali né potenziali, con la società oggetto di valutazione o con terze parti collegate. Qualora nel futuro emergesse un potenziale conflitto di interessi in relazione alle persone riportate sopra, modefinance provvederà a riportare le informazioni necessarie e se necessario, procederà a ritirare il rating.
Il presente rating del credito rappresenta un parere di modefinance sullo stato di salute generale della società oggetto di valutazione ed è opportuno farvi affidamento entro certi limiti. Il rating emesso è soggetto a monitoraggio e revisione fino al suo ritiro.
Contatti
Head Analyst - Stefano Chirsich, Rating Analyst
stefano.chirsich@modefinance.com
Responsible for Rating Approval - Andrea Pausa, Rating Process Analyst
a.pausa@teamsystem.com