Solicited Corporate Credit Rating per B1GAS S.P.A.: B1- (First Issuance)
modefinance ha pubblicato sul sito il Corporate Credit Rating (Solicited) di B1GAS S.P.A. assegnando il giudizio di B1- (First Issuance). L’analisi evidenzia come il soggetto presenti una situazione adeguata, risultando in grado di fronteggiare avverse condizioni economiche nel medio e nel lungo periodo.
B1GAS S.P.A. (di seguito anche "la Società"), attiva dal 2010 nella vendita di gas naturale ed energia elettrica, ha progressivamente consolidato la propria presenza nel mercato retail, con una particolare specializzazione nel segmento condominiale. Il modello di business integra approvvigionamento, gestione delle forniture, assistenza e servizi energetici, supportato da investimenti nella digitalizzazione e nell’efficienza dei processi. La Società presenta un assetto proprietario paritetico e una governance strutturata, completata dalla presenza del Collegio Sindacale. Al termine del 2025, B1GAS evidenzia un posizionamento consolidato e orientato alla crescita, sostenuto dalla qualità del servizio e dallo sviluppo commerciale.
Key Rating Assumptions
Nel 2025 B1GAS presenta un profilo economico-finanziario complessivamente equilibrato, sostenuto dal rafforzamento del patrimonio netto, salito a 10,39 milioni di euro, e dalla riduzione dell’indebitamento bancario a 2,41 milioni di euro. La Posizione Finanziaria Netta (PFN) diminuisce a 2,15 milioni di euro, con un rapporto PFN/MOL pari a 0,68x, indicativo di una buona sostenibilità del debito. La liquidità permane adeguata, con current ratio pari a 1,15x, sebbene l’elevata concentrazione dell’attivo corrente nei crediti commerciali e la stagionalità del business richiedano un costante presidio del capitale circolante. Sul fronte economico, i ricavi crescono del 27% a 78,47 milioni di euro, accompagnati da un incremento del MOL a 3,17 milioni di euro (+21,73%). L’esercizio chiude con un utile netto di 1,96 milioni di euro, mentre il ROE sale al 18,89% e il ROI si attesta all’8,12%, confermando un profilo reddituale complessivamente adeguato.
La B1GAS S.P.A. presenta una struttura societaria snella, con il sig. Francesco Borrelli e il sig. Massimiliano Borrelli che detengono ciascuno una quota del 50%, oltre che membri dell’organo amministrativo. La Società presenta inoltre un organo di controllo avente forma collegiale e presieduto dal Presidente sig. Salvatore Di Carlo.
B1GAS evidenzia un posizionamento dimensionale superiore rispetto al peer group, sostenuto dalla crescita del volume d’affari. Solvibilità e redditività risultano invece sostanzialmente in linea con i valori mediani settoriali, delineando un profilo economico-finanziario complessivamente equilibrato.
Tra la fine del 2025 e il 2026, il mercato energetico è caratterizzato dalla crescita della domanda elettrica e dalla forte espansione delle rinnovabili, soprattutto fotovoltaico ed eolico. I combustibili fossili mantengono tuttavia un ruolo centrale e le tensioni geopolitiche in Iran, con le restrizioni nello Stretto di Hormuz, accentuano la volatilità dei prezzi energetici e le pressioni inflazionistiche. In Italia, le fonti rinnovabili coprono il 41% dei consumi elettrici, ma la dipendenza dal gas continua a mantenere elevati i prezzi e ha indotto il Governo a rinviare alcune chiusure degli impianti a carbone per tutelare la sicurezza energetica.
Sul piano macroeconomico, nel primo trimestre 2026 l’economia italiana registra una crescita debole, sostenuta prevalentemente dai servizi, mentre manifattura, consumi e investimenti risentono dell’aumento dei costi energetici e dell’incertezza internazionale. La Banca d’Italia prevede una crescita del PIL dello 0,5% nel 2026 e 2027 e dello 0,8% nel 2028.
Sensitivity Analysis
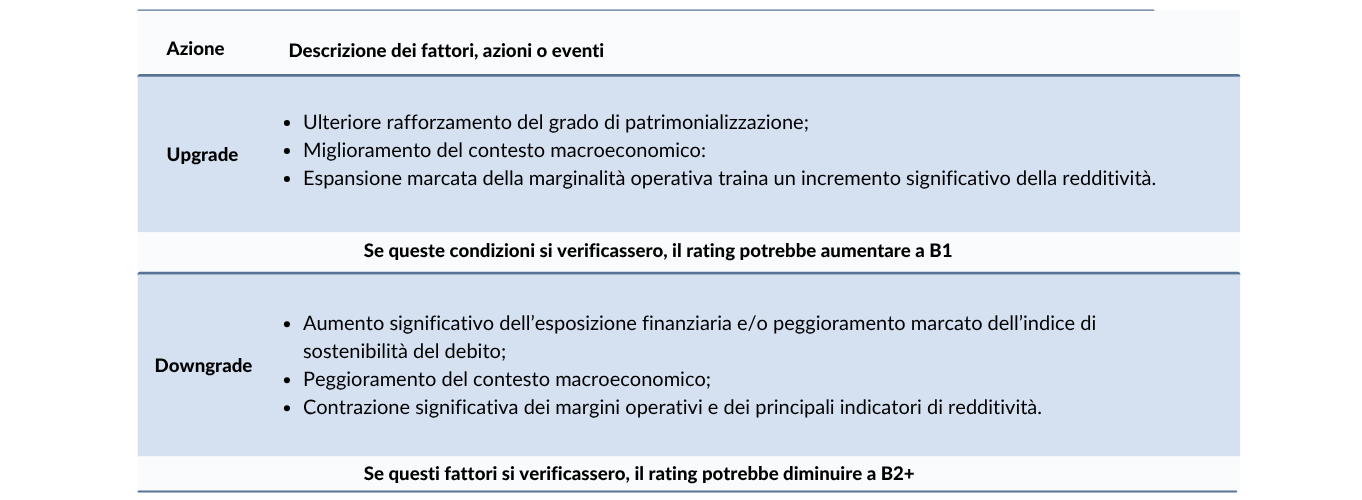
Nella tabella seguente vengono riportati i fattori, le azioni o gli eventi che potrebbero portare il giudizio di rating ad un upgrade o ad un downgrade:
Importante
Il presente Corporate Credit Rating è pubblicato da modefinance secondo il regolamento EU N. 1060/2009 e seguenti emendamenti.
Il presente rating è sollecitato ed è basato su informazioni sia pubbliche che private. La società valutata e/o le parti correlate hanno fornito tutte le informazioni private utilizzate nel presente documento. modefinance ha avuto accesso ad alcuni documenti ed informazioni finanziarie private e riservate della società analizzata e/o di parti correlate. I rating sollecitati e non sollecitati emessi da modefinance sono comparabili in termini di qualità, poiché lo status di sollecitazione non ha alcun effetto sulle metodologie utilizzate. Per avere informazioni più dettagliate si faccia riferimento al seguente link.
Il presente Corporate Credit Rating è stato emesso sulla base della Metodologia MORE 2.0 e Metodologia MORE 1.0.
Per informazioni sui tassi storici di default dei Corporate Credit Rating si faccia riferimento a ESMA Central Repository al seguente link e alla piattaforma europea dell’ESMA.
modefinance adotta la seguente definizione di default: impresa in fallimento, in liquidazione non volontaria, in amministrazione controllata, o che risulta insolvente rispetto a un impegno finanziario scaduto.
La qualità delle informazioni disponibili per la valutazione del rating della società analizzata è stata giudicata da modefinance come soddisfacente.
In conformità al Regolamento sulle agenzie di rating del credito, il presente rating è stato trasmesso alla società oggetto di valutazione prima della sua pubblicazione, in modo tale da poter dar modo alla stessa di identificare eventuali errori materiali contenuti nel report.
Non sono state effettuate modifiche in seguito alla conclusione del processo di notifica.
La società valutata ha acquistato servizi ausiliari da modefinance (rating preliminare). Modefinance garantisce che il presente acquisto di attività ausiliarie non costituisce alcun conflitto di interesse.
Il presente rating è emesso da modefinance in modo indipendente. Gli analisti, membri del rating team coinvolti nel processo, modefinance Srl, i membri del Consiglio di amministrazione e i soci non presentano conflitti di interesse, né reali né potenziali, con la società oggetto di valutazione o con terze parti collegate. Qualora nel futuro emergesse un potenziale conflitto di interessi in relazione alle persone riportate sopra, modefinance provvederà a riportare le informazioni necessarie e se necessario, procederà a ritirare il rating.
Il presente rating del credito rappresenta un parere di modefinance sullo stato di salute generale della società oggetto di valutazione ed è opportuno farvi affidamento entro certi limiti. Il rating emesso è soggetto a monitoraggio e revisione fino al suo ritiro.
Contatti
Head Analyst - Mattia Dunnhofer, Rating Analyst
mattia.dunnhofer@modefinance.com
Responsible for Rating Approval - Giada D'Avenia, Rating Process Manager
giada.davenia@modefinance.com