Solicited Corporate Credit Rating per BORA S.P.A.: B1 (Affirm)
modefinance ha pubblicato sul sito il Corporate Credit Rating (Solicited) di BORA S.P.A. assegnando il giudizio di B1 (Affirm). L’analisi evidenzia come il soggetto presenti una situazione economico-finanziaria adeguata e risulti in grado di fronteggiare avverse condizioni economiche nel medio e nel lungo periodo.
Bora S.p.a. è stata fondata nel 1975 da Elio Bora, iniziando ad operare nella progettazione e produzione di stampi per componenti destinati al mercato dell’elettrodomestico. Nel corso degli anni ha diversificato il proprio business, avviando lo stampaggio e la realizzazione di stampi per il settore automotive che si caratterizza per marginalità superiori e ne rappresenta il core business, incidendo storicamente per circa il 60% sul fatturato annuo. Tramite lo stabilimento produttivo italiano e polacco risulta attiva in Europa, in particolare Italia, Francia, Spagna, Gran Bretagna, Germania, Polonia, Slovacchia e Repubblica Ceca, ma genera una quota residuale del proprio fatturato anche verso l’estero, Turchia e Messico. In considerazione dell’aumento dei costi di produzione, a partire dal 2024, il Management ha avviato un processo di aggiornamento dei listini di vendita che fino ad allora si adeguavano automaticamente solo con riguardo alle quotazioni delle materie prime (in primis acciaio).
Key Rating Assumptions
Nel 2025 BORA S.P.A. (di seguito anche “la Società”) ha conseguito un Valore della Produzione sostanzialmente stabile, pari a 37,3 mln di euro (+1% rispetto al 2024), nonostante un contesto di mercato incerto. Il margine operativo lordo (MOL) si è attestato a 2,5 mln di euro, con una marginalità intorno al 7%, grazie alle iniziative di re-pricing avviate nel corso del 2024. Al lordo di accantonamenti a fondi rischi per 0,55 mln, il MOL si sarebbe attestato a 3,1 mln (+22% YoY) e il MOL margin sarebbe risultato pari all'8,3% (+1,5 p.p. YoY). L’utile d’esercizio è migliorato a 0,8 mln di euro e il ROE si è portato al 7,7%, beneficiando della riduzione dell’indebitamento bancario. Nonostante il riacquisto di azioni proprie effettuato nel 2025 per completare l’uscita dell’altro socio, il patrimonio netto si è mantenuto solido, pari a 11,0 mln di euro a giugno 2026 (10,7 mln a dicembre 2025 e a dicembre 2024). I dati semestrali confermano il miglioramento della posizione finanziaria netta (PFN), scesa da 4,6 mln a dicembre 2024 a 1,0 mln a dicembre 2025 e ulteriormente ridotta a 0,5 mln a giugno 2026. Pur in presenza di una fase di incertezza normativa e tecnologica nel comparto automotive, che inciderà negativamente sul fatturato 2026, il Management sta attuando interventi di riduzione dei costi fissi volti a fronteggiare la prevista diminuzione del fatturato e dei margini operativi. Sulla base di tali elementi, l’Agenzia ritiene che la Società sia in grado di preservare la sostenibilità del debito, mantenendo un rapporto PFN/MOL inferiore all’unità anche a dicembre 2026.
Tra dicembre 2024 e dicembre 2025 la liquidità è aumentata da 6,8 a 7,7 milioni di euro, sostenuta dal flusso di cassa operativo netto, favorito in larga parte dalla riduzione dei crediti commerciali da 8,6 a 5,6 milioni. Nel periodo gennaio 2025 – giugno 2026 il flusso di cassa operativo netto cumulato, pari a 6,4 milioni di euro, ha coperto rimborsi di finanziamenti bancari per oltre 6 milioni, in parte compensati da nuove accensioni per 4,5 milioni. Il residuo fabbisogno è stato destinato agli investimenti in capitale fisso e all’ultimo acquisto di azioni proprie, per complessivi 1,7 milioni di euro.
La Società presenta un consiglio amministrativo composto dal socio Cristiano Bora, in qualità di Presidente e Amministratore delegato, e da Valerio Fedeli che ricopre la carica di consigliere. Sono anche presenti 6 procuratori con deleghe, tra cui figura Lorenzo Buldrini, nominato CFO nel corso del 2024. Bora S.p.a. è dotata di un organo di controllo collegiale, oltre ad aver nominato un professionista esterno per le attività di vigilanza ex D.Lgs 231/2001. Per la revisione legale del bilancio si affida ad una società specializzata. Nel 2006 è stata costituita la controllata polacca Bora Poland Sp. Z.o.o., azienda produttiva che, per conto della Bora S.p.A., esegue lavorazioni riguardanti il mercato dell’elettrodomestico. La Società ha conseguito il massimo punteggio nel Rating di Legalità (3 stelle) rilasciato dall’AGCM; inoltre, la Società redige il Bilancio di Sostenibilità dal 2021 e nel 2025 è stata insignita del Sustainability Award di Kon Group, in quanto rientrata tra le prime cento imprese italiane per le performance in materia di sostenibilità ambientale, sociale e di governance (ESG).
Bora S.p.a. presenta un posizionamento dimensionale elevato, confermando i livelli di fatturato superiore a 37 mln anche nel 2025. Pur collocandosi al di sotto della mediana di settore, la Società presenta un profilo di solvibilità complessivamente adeguato. Tra dicembre 2024 e giugno 2026 si registra infatti un significativo miglioramento sia del financial leverage, sia della Posizione Finanziaria Netta (PFN). La redditività della Società risulta superiore a quella settoriale, attestandosi su una dimensione sufficiente anche nel 2025. Il peer group di riferimento mostra uno stato di salute economico-finanziaria complessivamente sufficiente, con un adeguato bilanciamento tra patrimonio netto e indebitamento, un rapporto equilibrato tra fonti-impieghi e una redditività contenuta, che nel 2025 mostra un lieve recupero dopo tre anni di contrazione.
Le proiezioni macroeconomiche formulate a marzo dalla BCE per l’area euro indicano che l’inflazione complessiva salirà al 2,6% nel 2026, principalmente a causa del rialzo dei prezzi energetici legato alla guerra in Medio Oriente, per poi attestarsi al 2,0% nel 2027 e al 2,1% nel 2028. Le perturbazioni nei mercati delle materie prime gravano sui redditi reali e sul clima di fiducia, impattando negativamente sui consumi e sugli investimenti. In particolare, la crescita annua del PIL reale è attesa allo 0,9%, inferiore di 0,3 punti percentuali rispetto alle precedenti proiezioni di dicembre, mentre per il 2027 e il 2028 è stimata rispettivamente all’1,3% e all’1,4%. Nel medio periodo, la principale determinante della crescita continuerà ad essere la domanda interna, sostenuta da un mercato del lavoro stabile, dalla spesa pubblica programmata per difesa e infrastrutture, nonché dal protrarsi della digitalizzazione e del ciclo degli investimenti trainati dall’IA. Sul versante esterno, le difficoltà strutturali legate alla competitività determineranno una perdurante perdita di quote di mercato per l’area euro. L’attuale crisi energetica rende evidente la necessità di una transizione ecologica che riduca la dipendenza dai combustibili fossili. Per accrescere la competitività e l’integrazione finanziaria in Europa, sarà peraltro fondamentale regolamentare e adottare l’euro digitale.
Il comparto automotive europeo non ha ancora recuperato i livelli di produzione precedenti alla pandemia e attraversa una fase di forte pressione competitiva. Nel primo semestre 2026 le immatricolazioni nell’Unione europea sono cresciute del 5,7%, a 5,90 milioni di unità, ma ANFIA stima per l’intero anno un volume di poco superiore a 10,80 milioni di unità (+0,5%), con un secondo semestre in rallentamento. In questo contesto, i principali gruppi cinesi hanno raggiunto una quota del 9,3% del mercato UE nel primo semestre 2026. Le esportazioni cinesi di autoveicoli sono cresciute da circa 5 milioni a quasi 10 milioni di unità in pochi anni, fino a fare della Cina il primo esportatore mondiale dal 2023. In Italia le immatricolazioni hanno raggiunto 0,94 milioni di unità nel primo semestre 2026, in crescita del 9,5% rispetto allo stesso periodo del 2025 e sopra la media europea. La produzione domestica di autoveicoli si è attestata a circa 0,30 milioni di unità nel semestre (+13,4%), trainata dalle autovetture, con 0,17 milioni di unità (+26,1%). Il livello produttivo resta però ben al di sotto della capacità potenziale dei cinque grandi stabilimenti italiani, che ANFIA indica in circa 250.000 vetture ciascuno. La diffusione dell’elettrico resta indietro: a giugno le BEV pesano il 10,2% a livello nazionale, contro il 28,4% della Germania. Il principale fattore di rischio per il settore è la pressione competitiva dei produttori cinesi, che si affianca alla revisione in corso del Regolamento CO₂. La crisi dei costruttori tedeschi si trasmette alla filiera italiana attraverso l’export di componentistica, considerato che la Germania è il primo mercato di destinazione per i produttori di parti e componenti italiani: nei primi cinque mesi del 2026 l’export italiano di componentistica automotive verso la Germania ha registrato una contrazione del 4,6% rispetto allo stesso periodo del 2025.
Sensitivity Analysis
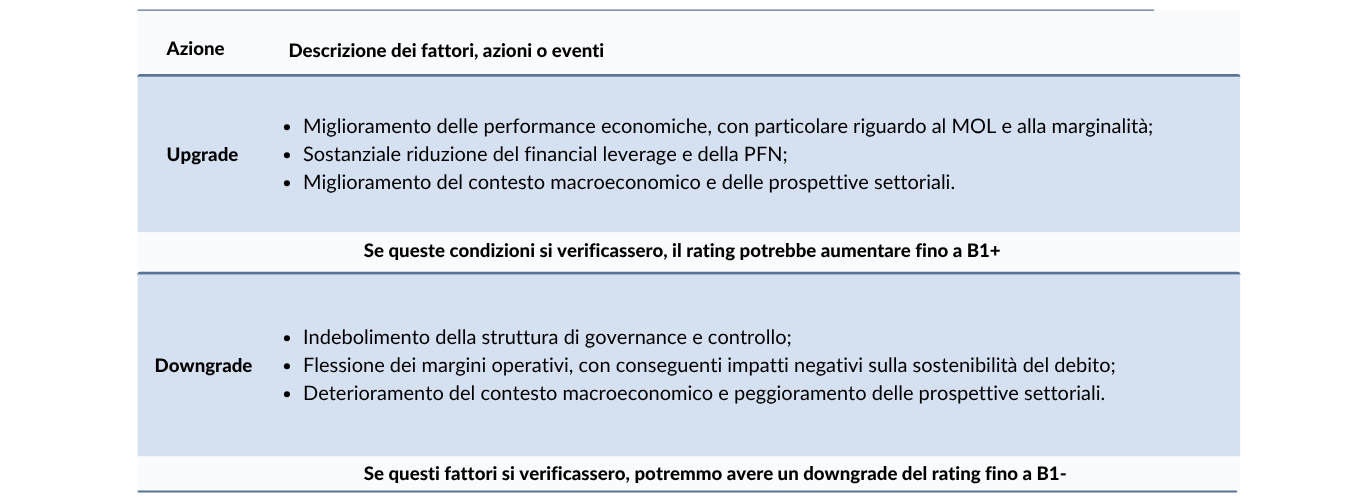
Nella tabella seguente vengono riportati i fattori, le azioni o gli eventi che potrebbero portare il giudizio di rating ad un upgrade o ad un downgrade:
Importante
Il presente Corporate Credit Rating è pubblicato da modefinance secondo il regolamento EU N. 1060/2009 e seguenti emendamenti.
Il presente rating è sollecitato ed è basato su informazioni sia pubbliche che private. La società valutata e/o le parti correlate hanno fornito tutte le informazioni private utilizzate nel presente documento. modefinance ha avuto accesso ad alcuni documenti ed informazioni finanziarie private e riservate della società analizzata e/o di parti correlate. I rating sollecitati e non sollecitati emessi da modefinance sono comparabili in termini di qualità, poiché lo status di sollecitazione non ha alcun effetto sulle metodologie utilizzate. Per avere informazioni più dettagliate si faccia riferimento al seguente link.
Il presente Corporate Credit Rating è stato emesso sulla base della Metodologia MORE 2.0 e Metodologia MORE 1.0.
Per informazioni sui tassi storici di default dei Corporate Credit Rating si faccia riferimento a ESMA Central Repository al seguente link e alla piattaforma europea dell’ESMA.
modefinance adotta la seguente definizione di default: impresa in fallimento, in liquidazione non volontaria, in amministrazione controllata, o che risulta insolvente rispetto a un impegno finanziario scaduto.
La qualità delle informazioni disponibili per la valutazione del rating della società analizzata è stata giudicata da modefinance come soddisfacente.
In conformità al Regolamento sulle agenzie di rating del credito, il presente rating è stato trasmesso alla società oggetto di valutazione prima della sua pubblicazione, in modo tale da poter dar modo alla stessa di identificare eventuali errori materiali contenuti nel report.
Sono state effettuate modifiche ai contenuti dei report sul rating creditizio o dei comunicati stampa in seguito alla conclusione del processo di notifica. L'entità valutata non è un acquirente di servizi ausiliari forniti da modefinance.
Il presente rating è emesso da modefinance in modo indipendente. Gli analisti, membri del rating team coinvolti nel processo, modefinance Srl, i membri del consiglio di amministrazione e i soci non presentano conflitti di interesse, né reali né potenziali, con la società oggetto di valutazione o con terze parti collegate. Qualora nel futuro emergesse un potenziale conflitto di interessi in relazione alle persone riportate sopra, modefinance provvederà a riportare le informazioni necessarie e se necessario, procederà a ritirare il rating.
Il presente rating del credito rappresenta un parere di modefinance sullo stato di salute generale della società oggetto di valutazione ed è opportuno farvi affidamento entro certi limiti. Il rating emesso è soggetto a monitoraggio e revisione fino al suo ritiro.
Contatti
Head Analyst - Carmela Santomarco, Rating Analyst
carmela.santomarco@modefinance.com
Responsible for Rating Approval - Giada D'Avenia, Rating Process Manager
giada.davenia@modefinance.com