Solicited Corporate Credit Rating per BORGOSESIA S.P.A.: A3- (Affirm)
modefinance ha pubblicato sul sito il Corporate Credit Rating (Solicited) di BORGOSESIA S.P.A. assegnando il giudizio di A3- (Affirm). L’analisi evidenzia come il soggetto abbia adeguate capacità di onorare le obbligazioni e una lieve dipendenza ad avverse e mutate condizioni economiche.
BORGOSESIA S.P.A. (di seguito anche “la Società”) opera nel settore degli investimenti, e nella gestione di questi ultimi per conto di terzi investitori. Fondata nel 1873 come operatore nel settore tessile e laniero, la Società ha attraversato diversi cambi di proprietà nel corso dei decenni. L’attività di BORGOSESIA si articola attraverso le sue società controllate principalmente nel comparto real estate, con focus sugli investimenti immobiliari, nel settore della finanza alternativa, incentrata su investimenti di natura prettamente mobiliare. Nel 2026 il Gruppo ha progressivamente orientato il proprio modello operativo verso l'acquisto e la gestione del credito, riducendo il ricorso all'acquisizione diretta degli immobili sottostanti le garanzie ipotecarie e rafforzando parallelamente la presenza nei segmenti della finanza alternativa, del bridge financing e delle operazioni di ristrutturazione aziendale. La società risulta quotata sul mercato Telematico Azionario di Borsa Italiana.
Key Rating Assumptions
Il Gruppo BORGOSESIA conferma l’equilibrata situazione economico-finanziaria a livello complessivo. La solvibilità si mantiene su livelli adeguati (leverage ratio 2,96x), nonostante un moderato incremento degli stessi. Resta comunque adeguata la struttura patrimoniale. Nel 2025 sono proseguite le emissioni obbligazionarie da parte della società, con conseguente aumento della posizione debitoria che ha portato la posizione finanziaria netta da 115 mln di euro a circa 151 mln di euro. Nonostante l’aumento del volume d’affari rispetto al 2024 (30 mln di euro vs 21 mln di euro), l’utile risulta in lieve contrazione (da 4 mln di euro a 3,2 mln di euro), principalmente riconducibile alla gestione finanziaria che ha registrato un aumento degli oneri finanziari sul debito a fronte di minori proventi finanziari rispetto all’anno precedente. Nel complesso la performance economica risulta adeguata.
La Società conserva un sistema di governance e controllo che rispecchia le migliori prassi approvate da CONSOB, mantenendo una struttura societaria articolata ma chiara nei ruoli. L’OPA conclusasi nell’agosto 2026 ha determinato una significativa concentrazione dell’assetto proprietario di Borgosesia S.p.A., senza modificare il perimetro societario e operativo del gruppo. Prima dell’operazione, il capitale era distribuito tra diversi soci rilevanti e un flottante pari al 45,32%; successivamente Alba S.r.l. ha assunto una posizione di controllo con il 79% del capitale, mentre il flottante si è ridotto al 21%. Istituto Atesino di Sviluppo S.p.A. mantiene inoltre una partecipazione del 40% in Alba S.r.l..
Nel confronto con il peer group di riferimento, Borgosesia presenta un posizionamento dimensionale e di redditività sostanzialmente in linea, sebbene quest’ultima abbia registrato una flessione nel 2025. La solvibilità risulta inferiore alla mediana di settore; tuttavia, in ottica stand-alone, la Società mantiene una struttura patrimoniale e finanziaria equilibrata. Il peer group settoriale presenta una struttura patrimoniale e finanziaria complessivamente equilibrata e in lieve miglioramento nel periodo considerato. Il financial leverage si mantiene su una dimensione equilibrata. Anche la gestione della liquidità appare solida, con una buona capacità di copertura degli impegni di breve termine. Sul fronte della redditività, il ROE evidenzia una sostanziale stabilità su livelli sufficienti, mentre il ROCE mostra una maggiore variabilità e una flessione nell’ultimo esercizio.
Infine, per quanto attiene l’analisi del contesto macroeconomico si osserva che nei primi mesi del 2026 l’economia italiana ha continuato a crescere a ritmi contenuti, in un contesto internazionale caratterizzato da un marcato aumento dell’incertezza geopolitica. L’attività è stata sostenuta principalmente dai servizi, anche per l’impulso temporaneo dei Giochi olimpici invernali, mentre la manifattura ha mostrato segnali di rallentamento legati al rincaro dei costi energetici e alla debolezza della domanda estera. I consumi delle famiglie sono cresciuti moderatamente, risentendo del peggioramento della fiducia e dell’erosione del potere d’acquisto connessa all’aumento dei prezzi dell’energia; gli investimenti hanno rallentato, con un contributo positivo limitato dalle incertezze sul quadro macroeconomico e dall’attenuarsi degli incentivi nel comparto residenziale. Secondo le più recenti proiezioni della Banca d’Italia, il PIL italiano aumenterebbe dello 0,5% nel 2026 e nel 2027, per poi accelerare allo 0,8% nel 2028. La dinamica dell’attività economica sarebbe sostenuta nel medio termine dalla graduale attenuazione delle pressioni inflazionistiche e dalla ripresa della domanda interna, mentre nel breve periodo rimane esposta a rischi al ribasso legati all’evoluzione del conflitto in Medio Oriente, ai prezzi delle materie prime energetiche e al commercio internazionale
Sensitivity Analysis
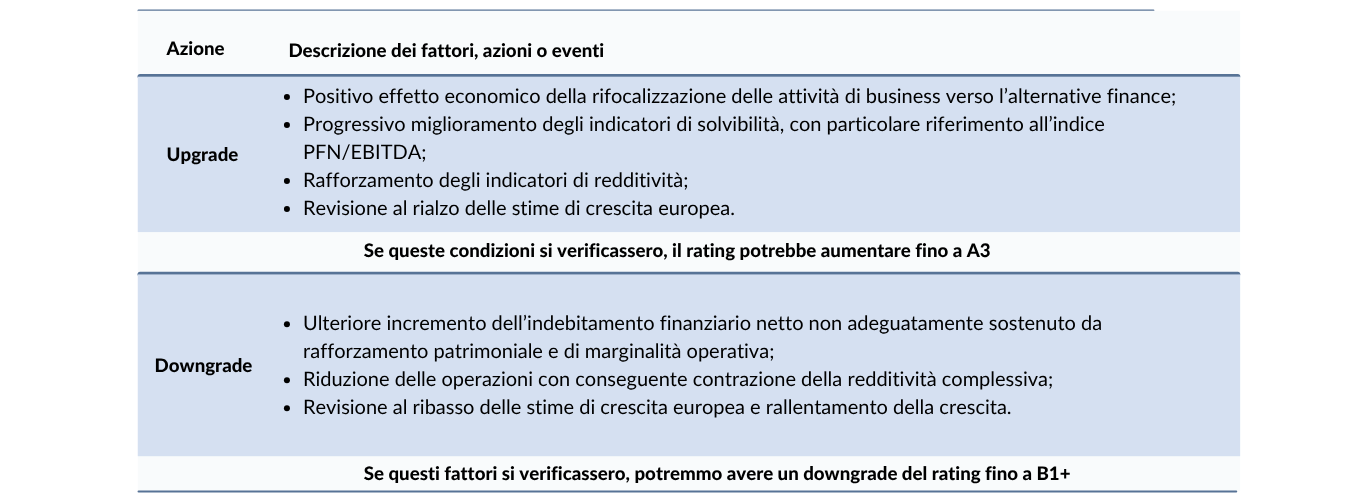
Nella tabella seguente vengono riportati i fattori, le azioni o gli eventi che potrebbero portare il giudizio di rating ad un upgrade o ad un downgrade:
Importante
Il presente Corporate Credit Rating è pubblicato da modefinance secondo il regolamento EU N. 1060/2009 e seguenti emendamenti.
Il presente rating è sollecitato ed è basato su informazioni sia pubbliche che private. La società valutata e/o le parti correlate hanno fornito tutte le informazioni private utilizzate nel presente documento. modefinance ha avuto accesso ad alcuni documenti ed informazioni finanziarie private e riservate della società analizzata e/o di parti correlate. I rating sollecitati e non sollecitati emessi da modefinance sono comparabili in termini di qualità, poiché lo status di sollecitazione non ha alcun effetto sulle metodologie utilizzate. Per avere informazioni più dettagliate si faccia riferimento al seguente link.
Il presente Corporate Credit Rating è stato emesso sulla base della Metodologia MORE 2.0 e Metodologia MORE 1.0.
Per informazioni sui tassi storici di default dei Corporate Credit Rating si faccia riferimento a ESMA Central Repository al seguente link e alla piattaforma europea dell’ESMA.
modefinance adotta la seguente definizione di default: impresa in fallimento, in liquidazione non volontaria, in amministrazione controllata, o che risulta insolvente rispetto a un impegno finanziario scaduto.
La qualità delle informazioni disponibili per la valutazione del rating della società analizzata è stata giudicata da modefinance come soddisfacente.
In conformità al Regolamento sulle agenzie di rating del credito, il presente rating è stato trasmesso alla società oggetto di valutazione prima della sua pubblicazione, in modo tale da poter dar modo alla stessa di identificare eventuali errori materiali contenuti nel report. Non sono state effettuate modifiche in seguito alla conclusione del processo di notifica. L'entità valutata non è un acquirente di servizi ausiliari forniti da modefinance.
Il presente rating è emesso da modefinance in modo indipendente. Gli analisti, membri del rating team coinvolti nel processo, modefinance Srl, i membri del consiglio di amministrazione e i soci non presentano conflitti di interesse, né reali né potenziali, con la società oggetto di valutazione o con terze parti collegate. Qualora nel futuro emergesse un potenziale conflitto di interessi in relazione alle persone riportate sopra, modefinance provvederà a riportare le informazioni necessarie e se necessario, procederà a ritirare il rating.
Il presente rating del credito rappresenta un parere di modefinance sullo stato di salute generale della società oggetto di valutazione ed è opportuno farvi affidamento entro certi limiti. Il rating emesso è soggetto a monitoraggio e revisione fino al suo ritiro.
Contatti
Head Analyst - Elisa Graffi, Rating Analyst
elisa.graffi@modefinance.com
Responsible for Rating Approval - Giada D'Avenia, Rating Process Manager
giada.davenia@modefinance.com