Solicited Corporate Credit Rating per DO IT NOW S.P.A.: B1 (Affirm)
Modefinance ha pubblicato sul sito il Corporate Credit Rating (Solicited) di DO IT NOW S.P.A. assegnando il giudizio di B1 (Affirm). L’analisi evidenzia come il soggetto sia investment grade e presenti una situazione adeguata, risultando in grado di fronteggiare avverse condizioni economiche nel medio e nel lungo periodo.
DO IT NOW S.P.A. (di seguito anche “la Società”) è un hub tecnologico digitale che opera attraverso le controllate operative, con particolare riferimento a Supermoney e Massima Energia, che contribuiscono in modo sostanziale ai ricavi consolidati. Supermoney è leader nel marketplace digitale italiano per le utility, mentre Massima Energia, nata nel 2021, è un fornitore di energia elettrica e gas che si pone l’obiettivo di sviluppare la prima “triple offer” italiana (luce/gas, mobile, fibra), integrando canali online e offline.
Key Rating Assumptions
DO IT NOW conferma a livello complessivo un profilo economico-finanziario adeguato, caratterizzato da una struttura patrimoniale equilibrata (leverage ratio = 1,30x) e da un grado di indebitamento finanziario netto (8,66 mln di euro) che, seppur in aumento, rimane sufficientemente sostenibile (PFN/EBITDA = 2,54x). Anche la gestione del rapporto tra attivo e passivo corrente risulta corretta (current ratio = 2,57x), così come l’equilibrio tra dinamiche di cassa. Nel 2025 il Gruppo ha registrato un incremento delle disponibilità liquide. Confermata la gestione operativa positiva, sostenuta dall’autofinanziamento e dalla dinamica del capitale circolante netto, influenzato dall’aumento dei crediti commerciali. La generazione di cassa operativa non è stata tuttavia sufficiente a coprire gli investimenti, interamente destinati alle immobilizzazioni immateriali e legati allo sviluppo tecnologico e commerciale. Si è pertanto reso necessario il ricorso a nuove risorse finanziarie attraverso l’accensione di debito bancario. Sul fronte della performance di redditività la Società, anche a causa di dinamiche di mercato sfavorevoli, ha registrato una flessione dei ricavi (35,29 mln di euro; -35%) e dei margini (EBITDA = 3,41 mln di euro vs 8,53 mln di euro), chiudendo l’esercizio con una perdita netta (2,85 mln di euro).
La DO IT NOW presenta un organo amministrativo composto da due membri e presieduto dal sig. Manfredi Andrea, altresì proprietario dell’azienda, tramite una S.r.l. di cui è il Socio Unico. La Società ha provveduto a nominare un Collegio Sindacale, oltre ad affidare la revisione dei bilanci ad una società specializzata. La DO IT NOW controlla direttamente quattro aziende, che rappresentano il fulcro operativo del Gruppo.
Nel confronto con il peer group settoriale, la Società presenta un elevato posizionamento dimensionale e un buon profilo di solvibilità, supportato da una struttura patrimoniale equilibrata e da un livello di indebitamento sostenibile. Al contrario, la redditività risulta debole, risentendo della negativa performance registrata nel 2025, caratterizzata da indici di ROI e ROE negativi. Nel periodo analizzato, il peer group settoriale evidenzia un profilo di solvibilità in progressivo miglioramento, con una riduzione dell’indebitamento e un ricorso contenuto al debito finanziario rispetto ai mezzi propri. Si conferma inoltre un equilibrato assetto finanziario di breve termine, grazie a una costante adeguatezza delle attività correnti rispetto alle passività. Sul fronte della redditività, il campione presenta performance positive, con un rendimento del capitale investito in crescita fino al 2024 e successivamente stabile, mentre il rendimento del capitale proprio si mantiene su livelli sostanzialmente costanti, confermando una buona capacità di generare risultati economici.
Le proiezioni macroeconomiche formulate a marzo dalla BCE per l’area euro indicano che l’inflazione complessiva salirà al 2,6% nel 2026, principalmente a causa del rialzo dei prezzi energetici legato al conflitto in Medio Oriente, per poi attestarsi al 2,0% nel 2027 e al 2,1% nel 2028. Le perturbazioni nei mercati delle materie prime gravano sui redditi reali e sul clima di fiducia, impattando negativamente sui consumi e sugli investimenti. In particolare, la crescita annua del PIL reale è attesa allo 0,9%, inferiore di 0,3 punti percentuali rispetto alle precedenti proiezioni di dicembre, mentre per il 2027 e il 2028 è stimata rispettivamente all’1,3% e all’1,4%. Nel medio periodo, la principale determinante della crescita continuerà ad essere la domanda interna, sostenuta da un mercato del lavoro stabile, dalla spesa pubblica programmata per difesa e infrastrutture, nonché dal protrarsi della digitalizzazione e del ciclo degli investimenti trainati dall’IA. Sul versante esterno, le difficoltà strutturali legate alla competitività determineranno una perdurante perdita di quote di mercato per l’area euro. L’attuale crisi energetica rende evidente la necessità di una transizione ecologica che riduca la dipendenza dai combustibili fossili. Per accrescere la competitività e l’integrazione finanziaria in Europa, sarà peraltro fondamentale regolamentare e adottare l’euro digitale.
Sensitivity Analysis
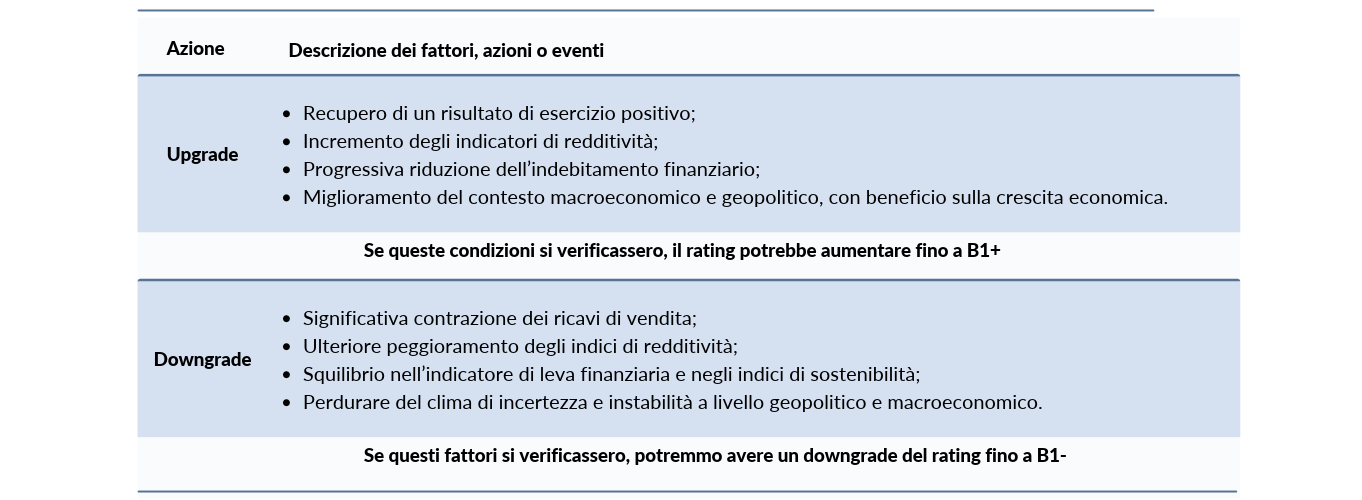
Nella tabella seguente vengono riportati i fattori, le azioni o gli eventi che potrebbero portare il giudizio di rating ad un upgrade o ad un downgrade:
Importante
Il presente Corporate Credit Rating è pubblicato da modefinance secondo il regolamento EU N. 1060/2009 e seguenti emendamenti.
Il presente rating è sollecitato ed è basato su informazioni sia pubbliche che private. La società valutata e/o le parti correlate hanno fornito tutte le informazioni private utilizzate nel presente documento. modefinance ha avuto accesso ad alcuni documenti ed informazioni finanziarie private e riservate della società analizzata e/o di parti correlate. I rating sollecitati e non sollecitati emessi da modefinance sono comparabili in termini di qualità, poiché lo status di sollecitazione non ha alcun effetto sulle metodologie utilizzate. Per avere informazioni più dettagliate si faccia riferimento al seguente link.
Il presente Corporate Credit Rating è stato emesso sulla base della Metodologia MORE 2.0 e Metodologia Rating 1.0.
Per informazioni sui tassi storici di default dei Corporate Credit Rating si faccia riferimento a ESMA Central Repository al seguente link e alla piattaforma europea dell’ESMA.
modefinance adotta la seguente definizione di default: impresa in fallimento, in liquidazione non volontaria, in amministrazione controllata, o che risulta insolvente rispetto a un impegno finanziario scaduto.
La qualità delle informazioni disponibili per la valutazione del rating della società analizzata è stata giudicata da modefinance come soddisfacente.
In conformità al Regolamento sulle agenzie di rating del credito, il presente rating è stato trasmesso alla società oggetto di valutazione prima della sua pubblicazione, in modo tale da poter dar modo alla stessa di identificare eventuali errori materiali contenuti nel report.
Non sono state effettuate modifiche in seguito alla conclusione del processo di notifica.
La società valutata ha acquistato servizi ausiliari da modefinance (Private Rating Solicited to a related third party of the rated entity). Modefinance garantisce che il presente acquisto di attività ausiliarie non costituisce alcun conflitto di interesse.
Il presente rating è emesso da modefinance in modo indipendente. Gli analisti, membri del rating team coinvolti nel processo, modefinance Srl, i membri del consiglio di amministrazione e i soci non presentano conflitti di interesse, né reali né potenziali, con la società oggetto di valutazione o con terze parti collegate. Qualora nel futuro emergesse un potenziale conflitto di interessi in relazione alle persone riportate sopra, modefinance provvederà a riportare le informazioni necessarie e se necessario, procederà a ritirare il rating.
Il presente rating del credito rappresenta un parere di modefinance sullo stato di salute generale della società oggetto di valutazione ed è opportuno farvi affidamento entro certi limiti. Il rating emesso è soggetto a monitoraggio e revisione fino al suo ritiro.
Contatti
Head Analyst - Elisa Graffi, Rating Analyst
elisa.graffi@modefinance.com
Responsible for Rating Approval - Andrea Pausa, Rating Process Analyst
a.pausa@teamsystem.com