Solicited Corporate Credit Rating per È-DIENERGIA S.R.L.: B1 (Affirm)
Modefinance ha pubblicato sul sito il Corporate Credit Rating (Solicited) di È-DIENERGIA S.R.L. assegnando il giudizio di B1 (Affirm). L’analisi evidenzia come il soggetto presenti una situazione adeguata, risultando in grado di fronteggiare avverse condizioni economiche nel medio e nel lungo periodo.
È-DIENERGIA S.R.L. (di seguito anche “la Società”) è specializzata nella fornitura di energia elettrica e gas e opera oggi su scala nazionale, pur mantenendo un forte radicamento delle proprie attività in Veneto e nelle regioni limitrofe. La Società, fondata nel 2018, si è rivolta inizialmente a una clientela business, per poi estendere la propria offerta anche a clienti domestici, condomini e alla Pubblica Amministrazione.
Key Rating Assumptions
Nel 2025 È-DIENERGIA S.R.L. ha ulteriormente rafforzato il proprio profilo economico-finanziario, beneficiando della significativa espansione della customer base e dell'incremento dei volumi commercializzati. I punti di fornitura complessivi (POD e PDR) sono aumentati del 41,4%, mentre i volumi di energia elettrica e gas sono cresciuti rispettivamente del 37,9% e del 52,7%. Tali dinamiche hanno sostenuto ricavi pari a 82,4 mln di euro (+37,4%) e un primo margine energia e gas pari a 12,2 mln di euro (+19,6%). Sul piano patrimoniale e finanziario, la Società ha registrato un significativo rafforzamento dei mezzi propri, con patrimonio netto in crescita da 4,7 mln a 7,4 mln di euro e un conseguente miglioramento degli indicatori di solvibilità. La posizione finanziaria netta (PFN) è inoltre passata da un indebitamento netto di 0,4 mln a una posizione di cassa netta pari a 7,3 mln di euro. In un contesto caratterizzato dalla riduzione degli spread commerciali, la crescita dei volumi ha consentito di preservare la marginalità in valore assoluto, con EBITDA sostanzialmente stabile a 5,6 mln di euro e utile netto pari a 3,6 mln, pur a fronte di una riduzione dell'incidenza dei margini sui ricavi. La Società ha inoltre mostrato una solida capacità di generazione di cassa, con flussi operativi pari a 8,0 mln di euro e disponibilità liquide in crescita da 2,2 mln a 9,6 mln di euro. La limitata intensità degli investimenti ha consentito di sostenere il progressivo rimborso dell'indebitamento finanziario e la distribuzione di dividendi, preservando al contempo un elevato livello di liquidità. I dati disponibili per il 2026 confermano il percorso di crescita dei volumi gestiti e una sostanziale tenuta della marginalità commerciale.
È-DIENERGIA SRL è controllata indirettamente dalla sig.ra Liana Fantinato tramite la holding unipersonale FINVAR S.R.L., che esercita attività di direzione e coordinamento sulla Società. Nel giugno 2026 l'assetto amministrativo è stato rafforzato mediante il passaggio da un Amministratore Unico a un Consiglio di Amministrazione composto da due membri, presieduto dalla stessa Liana Fantinato, titolare effettiva della Società. La revisione legale dei conti è affidata a PricewaterhouseCoopers S.P.A., il cui incarico è stato rinnovato per il triennio 2026-2028.
Nel 2025 la Società conferma un posizionamento competitivo favorevole rispetto al peer group, sostenuto dalla forte crescita dei ricavi e da livelli di redditività superiori alle mediane settoriali. Gli indicatori di solvibilità evidenziano un progressivo miglioramento, pur rimanendo ancora leggermente inferiori a quelli delle imprese comparabili. In un contesto settoriale caratterizzato da strutture patrimoniali equilibrate e buona liquidità, la Società continua a distinguersi per capacità di crescita e performance reddituale.
Nel primo semestre 2026 l'economia italiana ha continuato a crescere a ritmi moderati, sostenuta principalmente dal comparto dei servizi, mentre il settore manifatturiero continua a risentire della debolezza della domanda estera e dei costi energetici ancora elevati. Le previsioni della Banca d’Italia indicano una crescita del PIL pari allo 0,5% nel biennio 2026-2027 e allo 0,8% nel 2028. Permangono tuttavia elementi di incertezza legati alle tensioni geopolitiche, all'evoluzione dei prezzi delle materie prime energetiche e alle dinamiche del commercio internazionale.
Con riferimento al settore energetico, la domanda di elettricità continua a mostrare una crescita a livello globale, sostenuta dallo sviluppo delle fonti rinnovabili e dall'elettrificazione dei consumi. Il contesto competitivo permane tuttavia influenzato dalla volatilità dei mercati energetici e dalle tensioni geopolitiche che interessano le principali aree di approvvigionamento. In Italia, la persistente dipendenza dal gas naturale nella generazione elettrica continua a rappresentare un fattore di esposizione alle oscillazioni dei prezzi dell'energia, mantenendo elevato il livello di attenzione sui margini degli operatori del settore.
Sensitivity Analysis
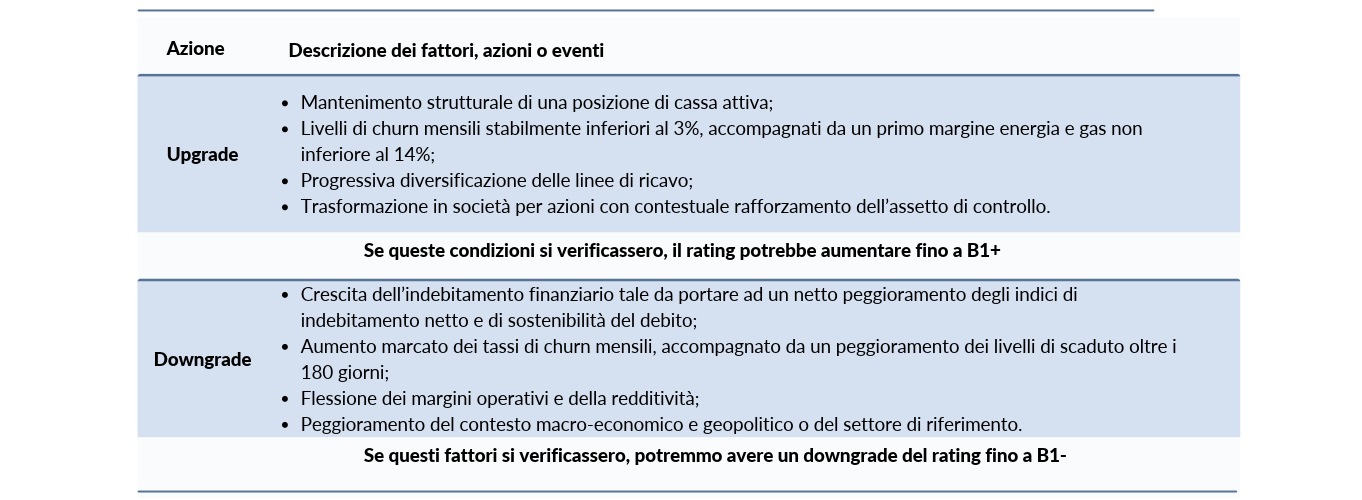
Nella tabella seguente vengono riportati i fattori, le azioni o gli eventi che potrebbero portare il giudizio di rating ad un upgrade o ad un downgrade:
Importante
Il presente Corporate Credit Rating è pubblicato da modefinance secondo il regolamento EU N. 1060/2009 e seguenti emendamenti.
Il presente rating è sollecitato ed è basato su informazioni sia pubbliche che private. La società valutata e/o le parti correlate hanno fornito tutte le informazioni private utilizzate nel presente documento. modefinance ha avuto accesso ad alcuni documenti ed informazioni finanziarie private e riservate della società analizzata e/o di parti correlate. I rating sollecitati e non sollecitati emessi da modefinance sono comparabili in termini di qualità, poiché lo status di sollecitazione non ha alcun effetto sulle metodologie utilizzate. Per avere informazioni più dettagliate si faccia riferimento al seguente link.
Il presente Corporate Credit Rating è stato emesso sulla base della Metodologia MORE 2.0 e Metodologia Rating 1.0.
Per informazioni sui tassi storici di default dei Corporate Credit Rating si faccia riferimento a ESMA Central Repository al seguente link e alla piattaforma europea dell’ESMA.
modefinance adotta la seguente definizione di default: impresa in fallimento, in liquidazione non volontaria, in amministrazione controllata, o che risulta insolvente rispetto a un impegno finanziario scaduto.
La qualità delle informazioni disponibili per la valutazione del rating della società analizzata è stata giudicata da modefinance come soddisfacente.
In conformità al Regolamento sulle agenzie di rating del credito, il presente rating è stato trasmesso alla società oggetto di valutazione prima della sua pubblicazione, in modo tale da poter dar modo alla stessa di identificare eventuali errori materiali contenuti nel report.
A seguito della conclusione del processo di notifica, sono state apportate alcune modifiche al report di rating e ai relativi comunicati stampa.
L'entità valutata non è un acquirente di servizi ausiliari forniti da modefinance.
Il presente rating è emesso da modefinance in modo indipendente. Gli analisti, membri del rating team coinvolti nel processo, modefinance Srl, i membri del consiglio di amministrazione e i soci non presentano conflitti di interesse, né reali né potenziali, con la società oggetto di valutazione o con terze parti collegate. Qualora nel futuro emergesse un potenziale conflitto di interessi in relazione alle persone riportate sopra, modefinance provvederà a riportare le informazioni necessarie e se necessario, procederà a ritirare il rating.
Il presente rating del credito rappresenta un parere di modefinance sullo stato di salute generale della società oggetto di valutazione ed è opportuno farvi affidamento entro certi limiti. Il rating emesso è soggetto a monitoraggio e revisione fino al suo ritiro.
Contatti
Head Analyst - Stefano Chirsich, Rating Analyst
stefano.chirsich@modefinance.com
Responsible for Rating Approval - Andrea Pausa, Rating Process Analyst
a.pausa@teamsystem.com