Solicited Corporate Credit Rating per E.SMART S.R.L.: B1- (Affirm)
modefinance ha pubblicato sul sito il Corporate Credit Rating (Solicited) di E.SMART S.R.L. assegnando il giudizio di B1- (Affirm). L’analisi evidenzia come il soggetto presenti una situazione adeguata, risultando in grado di fronteggiare avverse condizioni economiche nel medio e nel lungo periodo.
E.SMART S.R.L. (di seguito anche "la Società") è attiva dal 2005 nella vendita di energia elettrica e gas naturale, con un forte orientamento all’innovazione, alla sostenibilità e alla qualità del servizio. La Società si propone come partner energetico di riferimento per clienti domestici e business, offrendo soluzioni personalizzate e tariffe competitive. Presente a livello nazionale, ha una forte concentrazione operativa nel Nord Italia, in particolare a Milano. Nel febbraio 2026 E.SMART ha acquisito il 100% di Evolia S.R.L. nell’ambito di una più ampia riorganizzazione societaria. L’operazione amplia il perimetro operativo del Gruppo, rafforzandone la presenza nei servizi energetici e nel segmento residenziale.
Key Rating Assumptions
Nel 2025 E.SMART evidenzia un profilo economico-finanziario complessivamente solido, con una significativa crescita dei ricavi e un marcato rafforzamento della marginalità e dell’utile netto. Nonostante l’aumento del leverage connesso alla crescita delle passività, la Società beneficia di un indebitamento finanziario contenuto, di una Posizione Finanziaria Netta (PFN) positiva per 6,48 milioni di euro e di un profilo di liquidità in miglioramento. Gli indicatori di redditività si attestano su livelli complessivamente adeguati.
E.SMART S.R.L. presenta un assetto proprietario chiaramente identificabile, con FEN ENERGIA S.P.A. quale socio di maggioranza, titolare del 75% del capitale sociale, mentre il restante 25% è detenuto dal sig. Guido Ghirardi, che ricopre altresì la carica di Presidente del Consiglio di Amministrazione. Nel corso del 2026, E.SMART ha perfezionato l’acquisizione del 100% del capitale sociale di Evolia S.R.L., assumendone il pieno controllo.
Nel confronto con il peer group, la Società evidenzia un posizionamento dimensionale favorevole in termini di fatturato, mentre sotto il profilo della solvibilità si colloca sostanzialmente in linea con i valori mediani settoriali. La redditività risulta invece inferiore alla mediana delle imprese comparabili. Nel complesso, il peer group mostra un progressivo rafforzamento del profilo di solvibilità, accompagnato da indicatori di liquidità in lieve miglioramento e attestati su livelli adeguati; anche la redditività del capitale proprio evidenzia un’evoluzione positiva, mantenendosi su livelli complessivamente soddisfacenti.
Nel corso del 2026 l’economia italiana continua a evidenziare una dinamica di crescita contenuta, in un contesto caratterizzato da elevata incertezza geopolitica e dal rialzo dei prezzi energetici. Dopo una crescita moderata nel primo trimestre, l’attività economica ha mostrato segnali di rallentamento, risentendo dell’indebolimento dei consumi e degli investimenti e delle persistenti tensioni internazionali. Secondo le più recenti proiezioni della Banca d’Italia, il PIL crescerebbe dello 0,5% nel 2026, dello 0,4% nel 2027 e dello 0,9% nel 2028, mentre l’inflazione è attesa in aumento nel breve termine, principalmente per effetto della componente energetica.
Parallelamente, il mercato energetico globale prosegue il percorso di trasformazione, sostenuto dalla crescente elettrificazione dei consumi e dalla rapida espansione delle fonti rinnovabili. Dopo un incremento della domanda elettrica mondiale di circa il 3% nel 2025, l’Agenzia Internazionale per l’Energia (IEA) prevede una crescita del 3,6% nel 2026 e del 3,8% nel 2027, trainata principalmente da industria, data center, mobilità elettrica e climatizzazione. Le fonti rinnovabili, dopo aver raggiunto circa un terzo della generazione elettrica mondiale nel 2025, sono attese superare la produzione da carbone nel corso del 2026. In Italia, nel 2025 la domanda elettrica si è attestata a circa 311 TWh, sostanzialmente stabile rispetto all’anno precedente, con le fonti rinnovabili a copertura del 41% dei consumi. Nel complesso, il settore energetico continua a beneficiare delle prospettive strutturali connesse all’elettrificazione e alla transizione verso fonti a basse emissioni, pur rimanendo esposto alla volatilità dei prezzi delle commodity, alle tensioni geopolitiche e ai rischi connessi alla sicurezza degli approvvigionamenti.
Sensitivity Analysis
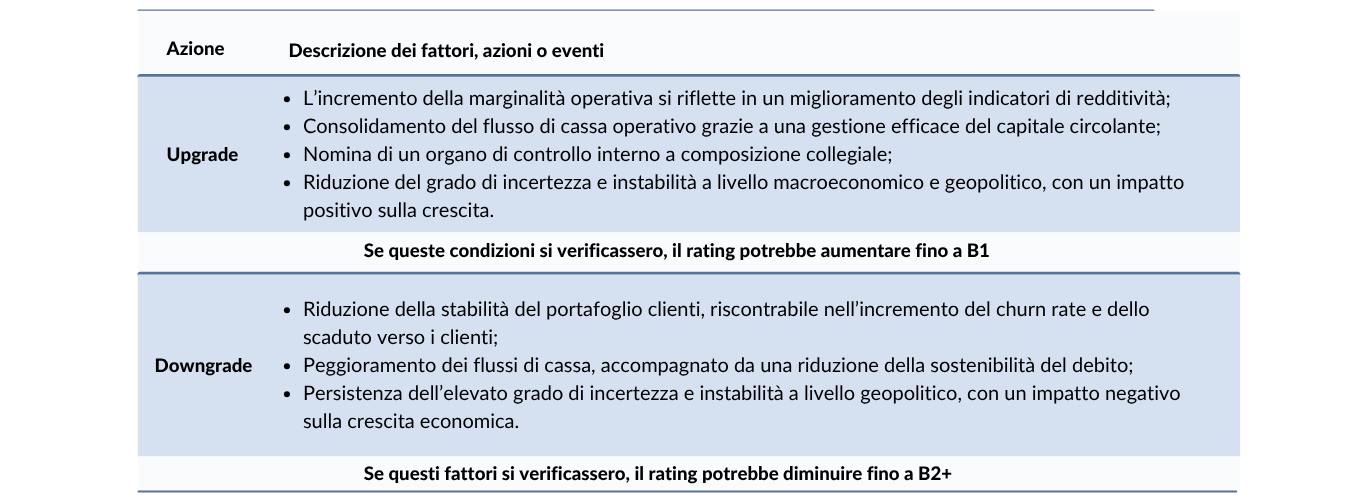
Nella tabella seguente vengono riportati i fattori, le azioni o gli eventi che potrebbero portare il giudizio di rating ad un upgrade o ad un downgrade:
Importante
Il presente Corporate Credit Rating è pubblicato da modefinance secondo il regolamento EU N. 1060/2009 e seguenti emendamenti.
Il presente rating è sollecitato ed è basato su informazioni sia pubbliche che private. La società valutata e/o le parti correlate hanno fornito tutte le informazioni private utilizzate nel presente documento. modefinance ha avuto accesso ad alcuni documenti ed informazioni finanziarie private e riservate della società analizzata e/o di parti correlate. I rating sollecitati e non sollecitati emessi da modefinance sono comparabili in termini di qualità, poiché lo status di sollecitazione non ha alcun effetto sulle metodologie utilizzate. Per avere informazioni più dettagliate si faccia riferimento al seguente link.
Il presente Corporate Credit Rating è stato emesso sulla base della Metodologia MORE 2.0 e Metodologia MORE 1.0.
Per informazioni sui tassi storici di default dei Corporate Credit Rating si faccia riferimento a ESMA Central Repository al seguente link e alla piattaforma europea dell’ESMA.
modefinance adotta la seguente definizione di default: impresa in fallimento, in liquidazione non volontaria, in amministrazione controllata, o che risulta insolvente rispetto a un impegno finanziario scaduto.
La qualità delle informazioni disponibili per la valutazione del rating della società analizzata è stata giudicata da modefinance come soddisfacente.
In conformità al Regolamento sulle agenzie di rating del credito, il presente rating è stato trasmesso alla società oggetto di valutazione prima della sua pubblicazione, in modo tale da poter dar modo alla stessa di identificare eventuali errori materiali contenuti nel report.
Non sono state effettuate modifiche in seguito alla conclusione del processo di notifica.
La società valutata ha acquistato servizi ausiliari da modefinance (rating preliminare). Modefinance garantisce che il presente acquisto di attività ausiliarie non costituisce alcun conflitto di interesse.
Il presente rating è emesso da modefinance in modo indipendente. Gli analisti, membri del rating team coinvolti nel processo, modefinance Srl, i membri del Consiglio di amministrazione e i soci non presentano conflitti di interesse, né reali né potenziali, con la società oggetto di valutazione o con terze parti collegate. Qualora nel futuro emergesse un potenziale conflitto di interessi in relazione alle persone riportate sopra, modefinance provvederà a riportare le informazioni necessarie e se necessario, procederà a ritirare il rating.
Il presente rating del credito rappresenta un parere di modefinance sullo stato di salute generale della società oggetto di valutazione ed è opportuno farvi affidamento entro certi limiti. Il rating emesso è soggetto a monitoraggio e revisione fino al suo ritiro.
Contatti
Head Analyst - Mattia Dunnhofer, Rating Analyst
mattia.dunnhofer@modefinance.com
Responsible for Rating Approval - Giada D'Avenia, Rating Process Manager
giada.davenia@modefinance.com