Solicited Corporate Credit Rating per ENERFIN S.P.A.: B1 (First Issuance)
modefinance ha pubblicato sul sito il Corporate Credit Rating (Solicited) di ENERFIN S.P.A. assegnando il giudizio di B1 (First Issuance). L’analisi evidenzia come il soggetto presenti una situazione adeguata, risultando in grado di fronteggiare avverse condizioni economiche nel medio e nel lungo periodo.
ENERFIN S.P.A. (di seguito anche "la Società"), è stata costituita nel 2013 e opera nel mercato dell'energia con un focus prevalente sulla fornitura di servizi energetici rivolti a imprese, PMI e liberi professionisti. La Società, con sede a Roma, affianca i propri clienti nello sviluppo di progetti finalizzati all'efficientamento energetico, alla riduzione dei consumi e al perseguimento degli obiettivi di sostenibilità e decarbonizzazione. L'attività si fonda su un'analisi dei profili di consumo energetico volta a individuare le principali aree di efficientamento, consentendo l'implementazione di interventi mirati per l'ottimizzazione dei consumi. L'offerta comprende, tra le altre, soluzioni tecnologiche per l'efficienza energetica, quali impianti fotovoltaici e sistemi innovativi di climatizzazione e riscaldamento, finalizzati a ridurre l'impatto ambientale e a migliorare l'efficienza operativa dei clienti. Non sono state rilevate negatività in capo alla società o ai suoi soci.
Key Rating Assumptions
Nel 2025 Enerfin presenta un profilo economico-finanziario complessivamente equilibrato, sostenuto dal rafforzamento del patrimonio netto, cresciuto da 3,83 a 5,14 milioni di euro. L’indebitamento bancario aumenta a 3,26 milioni di euro per effetto dei nuovi finanziamenti destinati anche al piano di investimenti, portando la Posizione Finanziaria Netta (PFN) a 2,2 milioni di euro; il rapporto PFN/MOL, pari a 1,16x, conferma tuttavia una buona sostenibilità del debito. Il profilo di liquidità permane adeguato, con current ratio e quick ratio pari a 1,08x. Sul fronte economico, i ricavi crescono del 29% a 117,42 milioni di euro, mentre il MOL raggiunge 1,9 milioni di euro (+42,43%). L’esercizio chiude con un utile netto di 1,31 milioni di euro, rispetto agli 840 mila euro del 2024, con ROI e ROE in miglioramento rispettivamente al 10,50% e al 25,40%.
La Società presenta una struttura societaria elementare, nella quale figurano il sig. Francesco Borrelli e il sig. Massimiliano Borrelli in qualità di soci al 50%. La Società presenta inoltre un organo di controllo avente forma collegiale e presieduto dal Presidente sig. Salvatore Di Carlo.
Enerfin, nel confronto con le altre imprese del peer group di riferimento, evidenzia un solido posizionamento competitivo dal punto di vista dimensionale. Sul fronte della solvibilità, invece, la Società si colloca leggermente al di sotto della mediana settoriale pur mantenendo indicatori coerenti con un profilo finanziario complessivamente sostenibile. La redditività risulta superiore ai valori mediani di settore, attestandosi su livelli adeguati.
Tra la fine del 2025 e il 2026, il mercato energetico è caratterizzato dalla crescita della domanda elettrica e dalla forte espansione delle rinnovabili, soprattutto fotovoltaico ed eolico. I combustibili fossili mantengono tuttavia un ruolo centrale e le tensioni geopolitiche in Iran, con le restrizioni nello Stretto di Hormuz, accentuano la volatilità dei prezzi energetici e le pressioni inflazionistiche. In Italia, le fonti rinnovabili coprono il 41% dei consumi elettrici, ma la dipendenza dal gas continua a mantenere elevati i prezzi e ha indotto il Governo a rinviare alcune chiusure degli impianti a carbone per tutelare la sicurezza energetica.
Sul piano macroeconomico, nel primo trimestre 2026 l’economia italiana registra una crescita debole, sostenuta prevalentemente dai servizi, mentre manifattura, consumi e investimenti risentono dell’aumento dei costi energetici e dell’incertezza internazionale. La Banca d’Italia prevede una crescita del PIL dello 0,5% nel 2026 e 2027, e dello 0,8% nel 2028.
Sensitivity Analysis
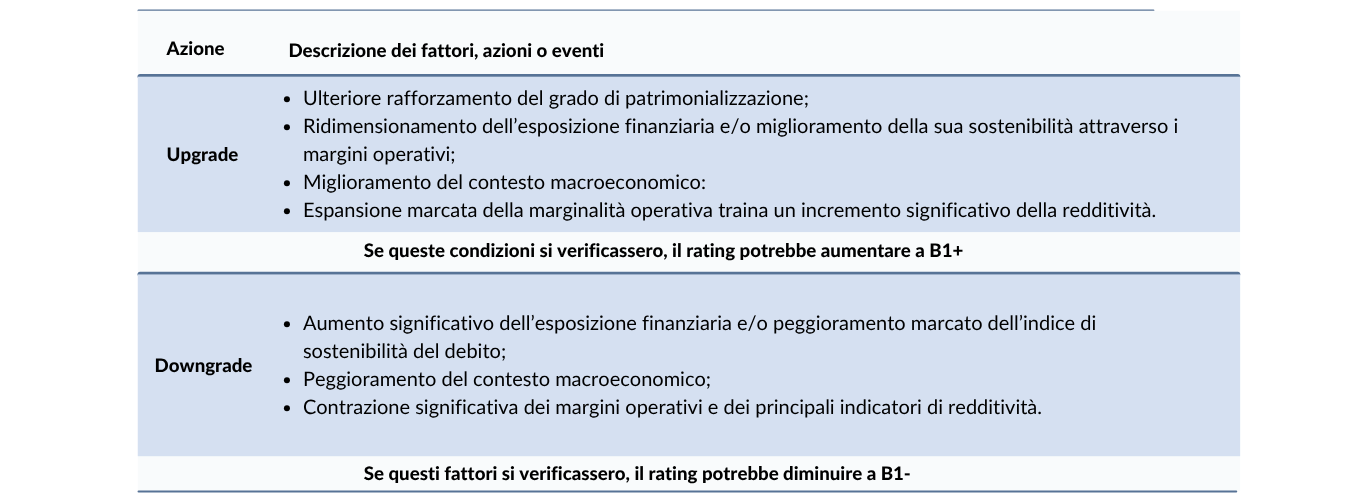
Nella tabella seguente vengono riportati i fattori, le azioni o gli eventi che potrebbero portare il giudizio di rating ad un upgrade o ad un downgrade:
Importante
Il presente Corporate Credit Rating è pubblicato da modefinance secondo il regolamento EU N. 1060/2009 e seguenti emendamenti.
Il presente rating è sollecitato ed è basato su informazioni sia pubbliche che private. La società valutata e/o le parti correlate hanno fornito tutte le informazioni private utilizzate nel presente documento. modefinance ha avuto accesso ad alcuni documenti ed informazioni finanziarie private e riservate della società analizzata e/o di parti correlate. I rating sollecitati e non sollecitati emessi da modefinance sono comparabili in termini di qualità, poiché lo status di sollecitazione non ha alcun effetto sulle metodologie utilizzate. Per avere informazioni più dettagliate si faccia riferimento al seguente link.
Il presente Corporate Credit Rating è stato emesso sulla base della Metodologia MORE 2.0 e Metodologia MORE 1.0.
Per informazioni sui tassi storici di default dei Corporate Credit Rating si faccia riferimento a ESMA Central Repository al seguente link e alla piattaforma europea dell’ESMA.
modefinance adotta la seguente definizione di default: impresa in fallimento, in liquidazione non volontaria, in amministrazione controllata, o che risulta insolvente rispetto a un impegno finanziario scaduto.
La qualità delle informazioni disponibili per la valutazione del rating della società analizzata è stata giudicata da modefinance come soddisfacente.
In conformità al Regolamento sulle agenzie di rating del credito, il presente rating è stato trasmesso alla società oggetto di valutazione prima della sua pubblicazione, in modo tale da poter dar modo alla stessa di identificare eventuali errori materiali contenuti nel report. Non sono state effettuate modifiche in seguito alla conclusione del processo di notifica.
La società valutata ha acquistato servizi ausiliari da modefinance (rating preliminare). Modefinance garantisce che il presente acquisto di attività ausiliarie non costituisce alcun conflitto di interesse.
Il presente rating è emesso da modefinance in modo indipendente. Gli analisti, membri del rating team coinvolti nel processo, modefinance Srl, i membri del Consiglio di amministrazione e i soci non presentano conflitti di interesse, né reali né potenziali, con la società oggetto di valutazione o con terze parti collegate. Qualora nel futuro emergesse un potenziale conflitto di interessi in relazione alle persone riportate sopra, modefinance provvederà a riportare le informazioni necessarie e se necessario, procederà a ritirare il rating.
Il presente rating del credito rappresenta un parere di modefinance sullo stato di salute generale della società oggetto di valutazione ed è opportuno farvi affidamento entro certi limiti. Il rating emesso è soggetto a monitoraggio e revisione fino al suo ritiro.
Contatti
Head Analyst - Mattia Dunnhofer, Rating Analyst
mattia.dunnhofer@modefinance.com
Responsible for Rating Approval - Giada D'Avenia, Rating Process Manager
giada.davenia@modefinance.com