Solicited Corporate Credit Rating per EREDI CAMPIDONICO S.P.A.: B1+ (Affirm)
modefinance ha pubblicato sul sito il Corporate Credit Rating (Solicited) di EREDI CAMPIDONICO S.P.A. assegnando il giudizio di B1+ (Affirm). L’analisi evidenzia come il soggetto presenti un profilo adeguato, dimostrando la capacità di far fronte ad avverse condizioni economiche sia nel medio che nel lungo periodo.
EREDI CAMPIDONICO S.P.A. (anche “la Società” o “il Gruppo”) è una storica azienda piemontese del settore energetico, fondata nel 1927 e con sede a Grugliasco (TO). Nata come impresa familiare nel commercio di combustibili, ha ampliato e diversificato le attività fino a diventare un operatore integrato nella fornitura di servizi energetici. La crescita del Gruppo è avvenuta sia per via organica sia attraverso acquisizioni che ne hanno rafforzato la presenza sul territorio e ampliato l’offerta ai settori agricolo e industriale. Oggi l’attività si articola su più direttrici, la fornitura di gas ed energia elettrica -attraverso la controllata Campidonico Energy-, la commercializzazione di prodotti petroliferi e lubrificanti ai servizi energetici integrati per la gestione e manutenzione di impianti termici, la contabilizzazione del calore e la riqualificazione energetica. La Società, attiva principalmente in Piemonte e Liguria, mantiene un forte legame territoriale e una consolidata reputazione per qualità, affidabilità e innovazione.
Key Rating Assumptions
EREDI CAMPIDONICO S.P.A. conferma una situazione economico-finanziaria complessivamente adeguata, seppur con una flessione della marginalità operativa e netta. Il Gruppo si caratterizzata per una solida struttura patrimoniale (leverage ratio = 0,36x) e una PFN cash positive (-13,38 mln di euro). Si conferma corretto l’equilibrio finanziario, con una piena copertura degli obblighi a breve (current ratio = 4,28x). Il Gruppo ha significativamente rafforzato la propria posizione di liquidità (17,31 mln di euro) grazie alla capacità di generare cassa dalla gestione operativa, favorita in particolare dall’incasso di crediti tributari legati agli interventi di riqualificazione energetica. Le risorse generate hanno consentito di finanziare integralmente gli investimenti effettuati, incrementare le attività finanziarie, ridurre l’indebitamento bancario sia a breve sia a lungo termine e sostenere la distribuzione di dividendi. Sul fronte economico si registra la seconda flessione consecutiva dei ricavi (114,78 mln di euro; -40%), imputabile in particolare alla fine degli incentivi sulla riqualificazione energetica, che ha impattato anche sui margini (EBITDA = 249 mila euro vs 13,44 mln di euro) e sul risultato netto, che ha chiuso con una perdita (-2,54 mln di euro).
La Società presenta una struttura del capitale snella, che vede la presenza di quattro azionisti tutti appartenenti alla famiglia Campidonico. L’azionista che detiene -tramite una catena di società- il 50% della Società ricopre anche il ruolo di Presidente del CdA, i cui componenti appartengono prevalentemente alla famiglia. All’operato del Consiglio di Amministrazione si accompagna quello di un Collegio Sindacale e di una società di revisione esterna. A sua volta la Società esercita il ruolo di capogruppo, controllando 3 aziende.
Guardando al confronto con il peer group settoriale, il Gruppo EREDI CAMPIDONICO mantiene un elevato posizionamento dimensionale nel campione di riferimento, nonostante la flessione dei ricavi. Anche sotto il profilo della solvibilità si posiziona al di sopra della mediana, grazie ad una struttura patrimoniale solida e una posizione debitoria sostenibile. La redditività, invece, risulta inferiore alla mediana del peer group, in conseguenza della contrazione dei margini e dell’utile netto registrata nel periodo. Il peer group settoriale evidenzia un miglioramento della solvibilità nel periodo analizzato, con una progressiva riduzione dell'indebitamento e un rafforzamento dell'equilibrio patrimoniale. Sotto il profilo della liquidità, il campione conferma un corretto equilibrio finanziario. Dal punto di vista della redditività il peer group mostra una sufficiente capacità di generare profitto sia a livello operativo sia a livello netto.
Alla fine del 2025 e nel 2026 il mercato energetico globale resta in forte trasformazione, con domanda elettrica in crescita media annua del 3,6% e capacità rinnovabile globale che raggiunge circa 5.149 GW, trainata da fotovoltaico ed eolico. I combustibili fossili continuano a giocare un ruolo centrale, con domanda di petrolio stimata a 740-760 mila barili/giorno e produzione statunitense stabile a 13,6 milioni di barili/giorno. La crisi geopolitica in Iran ha causato restrizioni al transito nello Stretto di Hormuz, principale snodo per circa il 20% del petrolio e del GNL mondiale, portando il Brent oltre 110 $/barile e aumentando il premio di rischio sui mercati energetici. Le tensioni hanno effetti inflazionistici globali e impattano le politiche monetarie. In Italia, i consumi elettrici nel 2025 sono stati di circa 311 TWh, con il 41% coperto da rinnovabili e circa 83,5 GW di potenza installata, ma la forte dipendenza dal gas mantiene elevati i prezzi dell’energia. Il governo ha posticipato alcune chiusure di impianti a carbone per garantire la sicurezza dell’offerta. Complessivamente, la combinazione di crescita della domanda, espansione delle rinnovabili e volatilità geopolitica, con particolare riferimento all’Iran, definisce un contesto di mercato globale e italiano altamente dinamico e soggetto a rischi di prezzo elevati.
Nei primi mesi del 2026 l’economia italiana ha continuato a crescere a ritmi contenuti, in un contesto internazionale caratterizzato da un marcato aumento dell’incertezza geopolitica. L’attività è stata sostenuta principalmente dai servizi, anche per l’impulso temporaneo dei Giochi olimpici invernali, mentre la manifattura ha mostrato segnali di rallentamento legati al rincaro dei costi energetici e alla debolezza della domanda estera. I consumi delle famiglie sono cresciuti moderatamente, risentendo del peggioramento della fiducia e dell’erosione del potere d’acquisto connessa all’aumento dei prezzi dell’energia; gli investimenti hanno rallentato, con un contributo positivo limitato dalle incertezze sul quadro macroeconomico e dall’attenuarsi degli incentivi nel comparto residenziale. Secondo le più recenti proiezioni della Banca d’Italia, il PIL italiano aumenterebbe dello 0,5% nel 2026 e nel 2027, per poi accelerare allo 0,8% nel 2028. La dinamica dell’attività economica sarebbe sostenuta nel medio termine dalla graduale attenuazione delle pressioni inflazionistiche e dalla ripresa della domanda interna, mentre nel breve periodo rimane esposta a rischi al ribasso legati all’evoluzione del conflitto in Medio Oriente, ai prezzi delle materie prime energetiche e al commercio internazionale.
Sensitivity Analysis
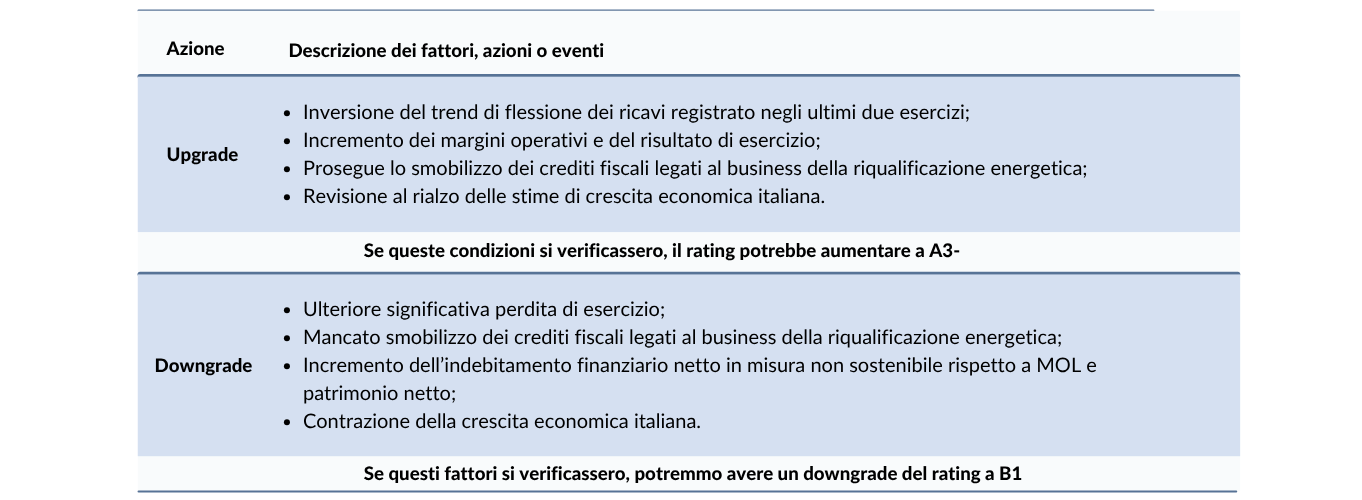
Nella tabella seguente vengono riportati i fattori, le azioni o gli eventi che potrebbero portare il giudizio di rating ad un upgrade o ad un downgrade:
Importante
Il presente Corporate Credit Rating è pubblicato da modefinance secondo il regolamento EU N. 1060/2009 e seguenti emendamenti.
Il presente rating è sollecitato ed è basato su informazioni sia pubbliche che private. La società valutata e/o le parti correlate hanno fornito tutte le informazioni private utilizzate nel presente documento. modefinance ha avuto accesso ad alcuni documenti ed informazioni finanziarie private e riservate della società analizzata e/o di parti correlate. I rating sollecitati e non sollecitati emessi da modefinance sono comparabili in termini di qualità, poiché lo status di sollecitazione non ha alcun effetto sulle metodologie utilizzate. Per avere informazioni più dettagliate si faccia riferimento al seguente link.
Il presente Corporate Credit Rating è stato emesso sulla base della Metodologia MORE 2.0 e Metodologia MORE 1.0.
Per informazioni sui tassi storici di default dei Corporate Credit Rating si faccia riferimento a ESMA Central Repository al seguente link e alla piattaforma europea dell’ESMA.
modefinance adotta la seguente definizione di default: impresa in fallimento, in liquidazione non volontaria, in amministrazione controllata, o che risulta insolvente rispetto a un impegno finanziario scaduto.
La qualità delle informazioni disponibili per la valutazione del rating della società analizzata è stata giudicata da modefinance come soddisfacente.
In conformità al Regolamento sulle agenzie di rating del credito, il presente rating è stato trasmesso alla società oggetto di valutazione prima della sua pubblicazione, in modo tale da poter dar modo alla stessa di identificare eventuali errori materiali contenuti nel report.
Non sono state effettuate modifiche in seguito alla conclusione del processo di notifica. La società valutata ha acquistato servizi ausiliari da modefinance (preliminary rating). Modefinance garantisce che il presente acquisto di attività ausiliarie non costituisce alcun conflitto di interesse.
Il presente rating è emesso da modefinance in modo indipendente. Gli analisti, membri del rating team coinvolti nel processo, modefinance Srl, i membri del consiglio di amministrazione e i soci non presentano conflitti di interesse, né reali né potenziali, con la società oggetto di valutazione o con terze parti collegate. Qualora nel futuro emergesse un potenziale conflitto di interessi in relazione alle persone riportate sopra, modefinance provvederà a riportare le informazioni necessarie e se necessario, procederà a ritirare il rating.
Il presente rating del credito rappresenta un parere di modefinance sullo stato di salute generale della società oggetto di valutazione ed è opportuno farvi affidamento entro certi limiti. Il rating emesso è soggetto a monitoraggio e revisione fino al suo ritiro.
Contatti
Head Analyst - Elisa Graffi, Rating Analyst
elisa.graffi@modefinance.com
Responsible for Rating Approval - Giada D'Avenia, Rating Process Manager
giada.davenia@modefinance.com