Solicited Corporate Credit Rating per ESA ITALIA S.R.L.: B1 (Affirm)
modefinance ha pubblicato sul sito il Corporate Credit Rating (Solicited) di ESA ITALIA S.R.L. assegnando il giudizio di B1 (Affirm). L’analisi evidenzia come il soggetto presenti una situazione economico-finanziaria adeguata e risulti in grado di fronteggiare avverse condizioni economiche nel medio e nel lungo periodo.
ESA ITALIA SRL (di seguito anche “ESA ITALIA” o “il Gruppo ESA”), con sede a Chieti, è la holding del Gruppo ESA, principalmente attivo nella vendita di energia elettrica e gas tramite la ESA SPA SB; tale offerta è integrata dai servizi di installazione, trasformazione e ampliamento di impianti termici, idro-sanitari, elettrici, fotovoltaici e di cogenerazione eseguiti dalla ESA SERVICE 24H SRL in qualità di ESCO, nonché dai servizi di manutenzione di caldaie e condizionatori da parte della ESA SERVICE Srl. La principale controllata del Gruppo, ESA SPA, nata nel 2005, opera quale Utente del Dispacciamento e offre un servizio di assistenza energetica integrata e qualificata tramite una rete di 80 Energy Points prevalentemente concentrati nel Centro Italia e in Sicilia. A dicembre 2025, il portafoglio clienti di ESA SPA ha raggiunto le 84 mila unità, registrando un CAGR del 12% nel periodo 2023-2025 grazie all’acquisizione di pacchetti e, in secondo luogo, allo sviluppo commerciale interno. L’andamento del churn rate nel 2025 risulta in miglioramento per l’energia elettrica (40%) e in peggioramento per il gas (41%), attestandosi su valori superiori rispetto ai benchmark settoriali elaborati da ARERA.
Key Rating Assumptions
Il volume d'affari di ESA ITALIA Srl è cresciuto da 131,1 a 167,6 mln nel 2025 (+28% YoY), trainato dall'aumento dei volumi di energia elettrica (582,9 GWh, +27%) e gas naturale (31,3 mln Smc, +30%) commercializzati da ESA Spa SB, grazie all'acquisizione di oltre 20 mila punti di fornitura retail nel centro-Italia tra 2024 e 2025. Il segmento efficientamento energetico (ESA SERVICE e ESCO ESA SERVICE H24) ha generato 8,4 mln di ricavi (+0,8% YoY). Il Margine Operativo Lordo (MOL) è invece calato da 11,4 a 9,0 mln (-22% YoY), per il rafforzamento dell'organico e per il calo di marginalità della ESCO, il cui MOL margin è sceso dal 39% all'11% a causa della maggiore incidenza dei servizi di manutenzione rispetto ai progetti fotovoltaici. L'utile d'esercizio si è quasi dimezzato, da 7,8 a 5,9 mln, anche a fronte degli ammortamenti dei pacchetti clienti e del calo dei proventi da cessione crediti ecobonus. Gli indicatori di redditività restano adeguati, seppur in calo (ROI 9,23%, ROE 17,06%). L'indicatore PFN/MOL è aumentato da 0,41x a 1,48x, riflettendo il peggioramento della Posizione Finanziaria Netta del Gruppo (da 4,2 a 13,2 mln), pur mantenendosi su livelli equilibrati. A presidio di eventuali esigenze finanziarie, il Gruppo dispone di strumenti finanziari prontamente smobilizzabili per 4,2 mln (5,4 mln nel 2024) e di crediti finanziari fruttiferi verso correlate per 4,4 mln. Il rafforzamento del patrimonio netto a 23,5 mln (+4,0 mln YoY) ha migliorato sia il financial leverage (da 1,2x a 1,0x) sia il leverage complessivo (da 3,18x a 2,33x), quest'ultimo favorito anche dal forte ridimensionamento delle esposizioni commerciali. Le disponibilità liquide del Gruppo ESA si sono ridotte da 19,1 a 10,2 mln nel 2025 (-8,9 mln), per effetto congiunto di un flusso di cassa operativo netto negativo per 5,2 mln e di investimenti per complessivi 5,5 mln. Il primo è riconducibile principalmente alla strutturazione di forme di finanziamento in sostituzione delle dilazioni commerciali infragruppo e, in misura residuale, all'allungamento delle tempistiche di incasso relative ai servizi di efficientamento energetico. Gli investimenti includono l'acquisizione di pacchetti clienti, i maggiori depositi cauzionali e il finanziamento concesso alla collegata ESA POWER Holding. Sul fronte finanziario, l'indebitamento lordo è rimasto sostanzialmente invariato a 23,5 mln (+0,2 mln YoY): i prestiti bancari sono stati infatti estinti anticipatamente e sostituiti con mutui a medio-lungo termine, con un conseguente allungamento della duration del debito. L'ageing di ESA SPA SB evidenzia un peggioramento del mix qualitativo dello scaduto che, in un contesto di significativa espansione del portafoglio clienti, richiederà un attento presidio del rischio di credito al fine di preservare la qualità del credito e mitigare potenziali riflessi negativi sui flussi di cassa prospettici.
La gestione delle linee di credito da parte della ESA SPA SB appare corretta, non evidenziando lungo tutto il periodo d’analisi episodi legati a contestazioni o anomalie gravi, né episodi di tensione finanziaria.
Il capitale sociale di ESA ITALIA, pari a 2 mln di euro, appartiene a tre società, riconducibili alla famiglia Serpellini e, in particolar modo, al Sig. Walter Serpellini che è Amministratore Unico di ESA ITALIA e della controllata ESA SPA SB. L’Amministratore Unico è affiancato da un Sindaco Unico, il Sig. Marino Mauro, e da una primaria società di revisione legale incaricata del controllo dei conti del bilancio d’esercizio e consolidato (quest’ultimo redatto a partire dall’esercizio 2024). Nell’ambito della riorganizzazione del Gruppo volta a separare le attività commerciali dalla produzione di energia rinnovabile, a settembre 2025, ESA ITALIA ha ceduto la partecipazione in ENERGY SOLAR Srl (acquisita ad aprile 2024) ad ESA POWER HOLDING SRL (di seguito ESA POWER), divenuta il nuovo veicolo di aggregazione delle attività del Gruppo nel comparto delle rinnovabili. ESA POWER fa anch’essa capo alla famiglia Serpellini, risultando detenuta al 26% da ESA ITALIA e per la restante parte dai veicoli societari che controllano ESA ITALIA. Non sono state rilevate negatività in capo ai soci, all’amministratore unico o ad ESA ITALIA.
ESA ITALIA mostra un posizionamento dimensionale elevato rispetto al peer group di riferimento, rafforzato dall’espansione del portafoglio clienti di ESA SPA SB. La solvibilità è migliorata rispetto alla mediana settoriale, attestandosi su una dimensione adeguata grazie alla significativa contrazione dei termini di pagamento (DPO) rispetto al 2024. Da ultimo, la redditività si è contratta nel 2025, attestandosi su livelli inferiori alla mediana settoriale ma pienamente adeguati. Gli indicatori di solvibilità del peer group si confermano adeguati e in miglioramento, beneficiando del rafforzamento patrimoniale favorito anche dalla maggiore stabilizzazione delle quotazioni energetiche dopo l'"energy crunch". La gestione della liquidità settoriale risulta equilibrata, con current e quick ratio in crescita lungo l’intero periodo di analisi. Dopo un triennio 2022-2024 di crescita ininterrotta, la redditività settoriale evidenzia una lieve contrazione nel 2025, pur mantenendosi su livelli più che adeguati.
Alla fine del 2025 e nel 2026 il mercato energetico globale resta in forte trasformazione, con domanda elettrica in crescita media annua del 3,6% e capacità rinnovabile globale che raggiunge circa 5.149 GW, trainata da fotovoltaico ed eolico. I combustibili fossili continuano a giocare un ruolo centrale, con domanda di petrolio stimata a 740-760 mila barili/giorno e produzione statunitense stabile a 13,6 milioni di barili/giorno. La crisi geopolitica in Iran ha causato restrizioni al transito nello Stretto di Hormuz, principale snodo per circa il 20% del petrolio e del GNL mondiale, portando il Brent oltre 110 USD/barile e aumentando il premio di rischio sui mercati energetici. Le tensioni hanno effetti inflazionistici globali e impattano le politiche monetarie. In Italia, i consumi elettrici nel 2025 sono stati di circa 311 TWh, con il 41% coperto da rinnovabili e circa 83,5 GW di potenza installata, ma la forte dipendenza dal gas mantiene elevati i prezzi dell’energia. Il governo ha posticipato alcune chiusure di impianti a carbone per garantire la sicurezza dell’offerta. Complessivamente, la combinazione di crescita della domanda, espansione delle rinnovabili e volatilità geopolitica, con particolare riferimento all’Iran, definisce un contesto di mercato globale e italiano altamente dinamico e soggetto a rischi di prezzo elevati.
Nel primo trimestre del 2026 l'economia italiana ha continuato a crescere a ritmi contenuti, in un contesto internazionale caratterizzato da un marcato aumento dell'incertezza geopolitica. L'attività è stata sostenuta principalmente dai servizi, anche per l'impulso temporaneo dei Giochi olimpici invernali, mentre la manifattura ha mostrato segnali di rallentamento legati al rincaro dei costi energetici e alla debolezza della domanda estera. I consumi delle famiglie sono cresciuti moderatamente, risentendo del peggioramento della fiducia e dell'erosione del potere d'acquisto connessa all'aumento dei prezzi dell'energia; gli investimenti hanno rallentato, con un contributo positivo limitato dalle incertezze sul quadro macroeconomico e dall'attenuarsi degli incentivi nel comparto residenziale. Secondo le più recenti proiezioni della Banca d'Italia, il PIL italiano aumenterebbe dello 0,5% nel 2026 e nel 2027, per poi accelerare allo 0,8% nel 2028. La dinamica dell'attività economica sarebbe sostenuta nel medio termine dalla graduale attenuazione delle pressioni inflazionistiche e dalla ripresa della domanda interna, mentre nel breve periodo rimane esposta a rischi al ribasso legati all'evoluzione del conflitto in Medio Oriente, ai prezzi delle materie prime energetiche e al commercio internazionale
Sensitivity Analysis
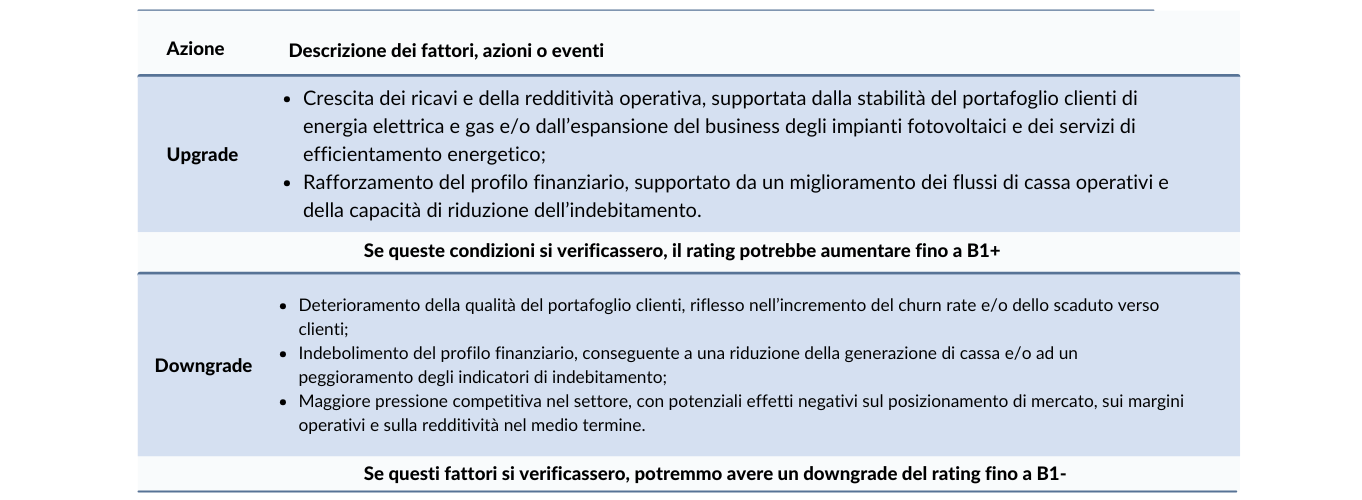
Nella tabella seguente vengono riportati i fattori, le azioni o gli eventi che potrebbero portare il giudizio di rating ad un upgrade o ad un downgrade:
Importante
Il presente Corporate Credit Rating è pubblicato da modefinance secondo il regolamento EU N. 1060/2009 e seguenti emendamenti.
Il presente rating è sollecitato ed è basato su informazioni sia pubbliche che private. La società valutata e/o le parti correlate hanno fornito tutte le informazioni private utilizzate nel presente documento. modefinance ha avuto accesso ad alcuni documenti ed informazioni finanziarie private e riservate della società analizzata e/o di parti correlate. I rating sollecitati e non sollecitati emessi da modefinance sono comparabili in termini di qualità, poiché lo status di sollecitazione non ha alcun effetto sulle metodologie utilizzate. Per avere informazioni più dettagliate si faccia riferimento al seguente link.
Il presente Corporate Credit Rating è stato emesso sulla base della Metodologia MORE 2.0 e Metodologia MORE 1.0.
Per informazioni sui tassi storici di default dei Corporate Credit Rating si faccia riferimento a ESMA Central Repository al seguente link e alla piattaforma europea dell’ESMA.
modefinance adotta la seguente definizione di default: impresa in fallimento, in liquidazione non volontaria, in amministrazione controllata, o che risulta insolvente rispetto a un impegno finanziario scaduto.
La qualità delle informazioni disponibili per la valutazione del rating della società analizzata è stata giudicata da modefinance come soddisfacente.
In conformità al Regolamento sulle agenzie di rating del credito, il presente rating è stato trasmesso alla società oggetto di valutazione prima della sua pubblicazione, in modo tale da poter dar modo alla stessa di identificare eventuali errori materiali contenuti nel report.
Non sono state effettuate modifiche in seguito alla conclusione del processo di notifica.
L'entità valutata non è un acquirente di servizi ausiliari forniti da modefinance. Il presente rating è emesso da modefinance in modo indipendente. Gli analisti, membri del rating team coinvolti nel processo, modefinance Srl, i membri del consiglio di amministrazione e i soci non presentano conflitti di interesse, né reali né potenziali, con la società oggetto di valutazione o con terze parti collegate. Qualora nel futuro emergesse un potenziale conflitto di interessi in relazione alle persone riportate sopra, modefinance provvederà a riportare le informazioni necessarie e se necessario, procederà a ritirare il rating.
Il presente rating del credito rappresenta un parere di modefinance sullo stato di salute generale della società oggetto di valutazione ed è opportuno farvi affidamento entro certi limiti. Il rating emesso è soggetto a monitoraggio e revisione fino al suo ritiro.
Contatti
Head Analyst - Carmela Santomarco, Rating Analyst
carmela.santomarco@modefinance.com
Responsible for Rating Approval - Giada D'Avenia, Rating Process Manager
giada.davenia@modefinance.com