Solicited Corporate Credit Rating per ETC INVEST S.P.A.: A3- (Affirm)
modefinance ha pubblicato sul sito il Corporate Credit Rating (Solicited) di ETC INVEST S.P.A. assegnando il giudizio di A3- (Affirm). L’analisi evidenzia come l’azienda presenti una buona capacità di onorare le obbligazioni assunte.
ETC INVEST S.P.A., holding del gruppo multinazionale italiano "Export Trading Cooperation" (ETC), (da qui in avanti anche “il Gruppo” o “la Società”) è una società per azioni che fornisce servizi di consulenza in Project Finance e Trade Finance, con un focus esclusivo sui mercati africani, operando direttamente e attraverso le controllate del Gruppo. La Società è specializzata in Trade Finance e Supply Chain a supporto degli interscambi con i Paesi dell'Africa sub-sahariana e dei progetti di investimento. Fin dalla sua fondazione, la Società ha perseguito un processo di internazionalizzazione attraverso la creazione di uffici di rappresentanza, filiali e fondi in Europa e in Africa, tra cui il Regional Bureau Africa, con sede a Cotonou (Benin). Inoltre, in qualità di membro attivo di SWIFT (Society for Worldwide Interbank Financial Telecommunication), il Gruppo facilita i messaggi finanziari interbancari tra istituzioni finanziarie europee e africane. Grazie alla propria presenza diretta e indiretta in Africa e alle competenze integrate di Trade Finance e Supply Chain Management, il Gruppo ETC è oggi un punto di riferimento per banche e gruppi industriali e commerciali nella gestione di progetti di approvvigionamento e investimento in Africa, in settori che spaziano dall'agroalimentare all'industriale, dai trasporti all'energia verde.
Key Rating Assumptions
La situazione economico-finanziaria della Società è adeguata, caratterizzata da una solida condizione di solvibilità (leverage = 0,03x e leva finanziaria = 0,01x) e da un buon livello di liquidità. Il rapporto tra Posizione Finanziaria Netta (365 mila euro) ed EBITDA (570 mila euro) ha registrato un significativo miglioramento, passando da 4,05x a 0,64x, grazie all’incremento delle disponibilità liquide, a sua volta sostenuto da una forte generazione di cassa operativa (3,6 milioni di euro). Il fatturato ha registrato una crescita (3,2 milioni di euro; +5%), e si ritiene che la redditività debba ancora migliorare.
Nell’aprile 2024 l’Assemblea degli Azionisti ha deliberato il passaggio dal precedente sistema di governance a due livelli a un modello di governance monistico, con l’obiettivo di allineare la governance della Società alle migliori prassi internazionali. La Società è sottoposta a revisione legale da parte di un revisore esterno. ETC INVEST S.P.A. è controllata da Monte Paschi Fiduciaria S.p.A., a sua volta interamente controllata dalla Repubblica Italiana. La Società detiene inoltre partecipazioni di controllo in una Società camerunense che funge da hub regionale per l’Africa centro-occidentale.
Rispetto al gruppo di riferimento, la Società presenta un posizionamento solido in termini di dimensioni e solvibilità. D’altra parte, la redditività risulta inferiore alla mediana del settore; va tuttavia considerato che l’attività di ETC Group è peculiare e il codice NACE non riflette pienamente l’attività effettivamente svolta. Il peer group di riferimento continua a evidenziare indicatori equilibrati di solvibilità, liquidità e redditività.
Il settore italiano della consulenza manageriale ha continuato a crescere nel 2025, sostenuto dalla domanda di trasformazione digitale, intelligenza artificiale, sostenibilità, cybersecurity e consulenza normativa. Il PNRR rappresenta ancora un importante motore della domanda, mentre il mercato è atteso in crescita di circa il 5,7% annuo fino al 2026, superando la crescita del PIL italiano. A livello internazionale, l’Africa offre interessanti opportunità per i servizi di consulenza, grazie alla crescita degli investimenti esteri, soprattutto in infrastrutture, energie rinnovabili e servizi, e all’attuazione dell’AfCFTA. Nel 2026 il continente dovrebbe mantenersi tra le aree a più rapida crescita, sostenuto da servizi, infrastrutture e risorse naturali. Permangono tuttavia alcuni rischi, tra cui l'inflazione ancora elevata in alcuni Paesi, le tensioni geopolitiche e soprattutto l'instabilità politica nel Sahel e in alcuni Paesi dell'Africa occidentale. Nel complesso, le prospettive di medio periodo restano positive, grazie alla crescente necessità di digitalizzazione, sostenibilità, trasformazione aziendale e supporto agli investimenti internazionali.
Sensitivity Analysis
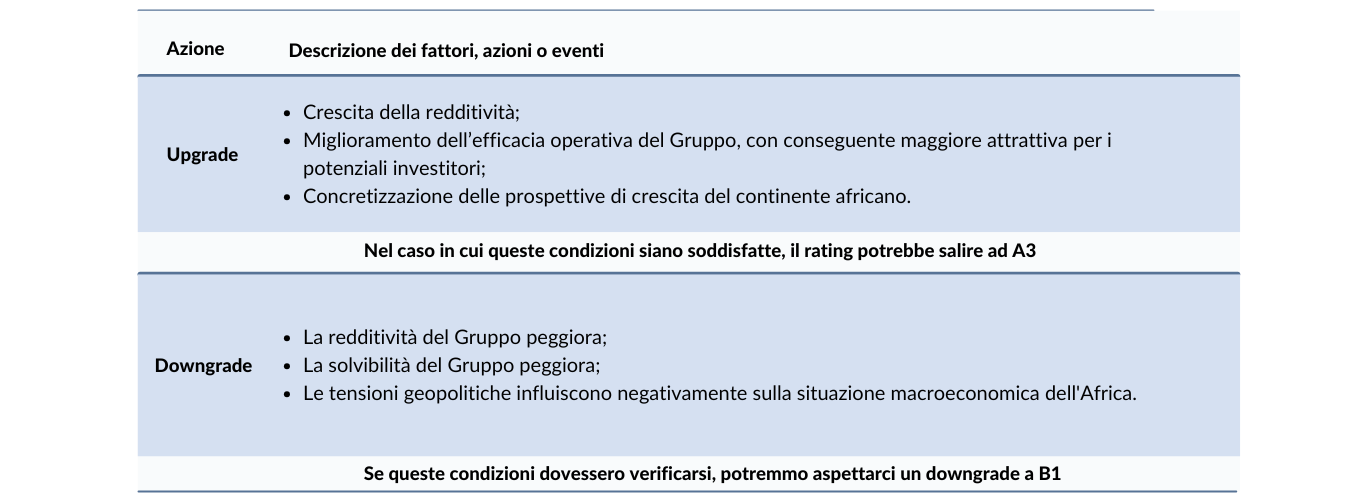
Nella tabella seguente vengono riportati i fattori, le azioni o gli eventi che potrebbero portare il giudizio di rating ad un upgrade o ad un downgrade:
Importante
Il presente Corporate Credit Rating è pubblicato da modefinance secondo il regolamento EU N. 1060/2009 e seguenti emendamenti.
Il presente rating è sollecitato ed è basato su informazioni sia pubbliche che private. La società valutata e/o le parti correlate hanno fornito tutte le informazioni private utilizzate nel presente documento. modefinance ha avuto accesso ad alcuni documenti ed informazioni finanziarie private e riservate della società analizzata e/o di parti correlate. I rating sollecitati e non sollecitati emessi da modefinance sono comparabili in termini di qualità, poiché lo status di sollecitazione non ha alcun effetto sulle metodologie utilizzate. Per avere informazioni più dettagliate si faccia riferimento al seguente link.
Il presente Corporate Credit Rating è stato emesso sulla base della Metodologia MORE 2.0 e Metodologia MORE 1.0.
Per informazioni sui tassi storici di default dei Corporate Credit Rating si faccia riferimento a ESMA Central Repository al seguente link e alla piattaforma europea dell’ESMA.
modefinance adotta la seguente definizione di default: impresa in fallimento, in liquidazione non volontaria, in amministrazione controllata, o che risulta insolvente rispetto a un impegno finanziario scaduto.
La qualità delle informazioni disponibili per la valutazione del rating della società analizzata è stata giudicata da modefinance come soddisfacente.
In conformità al Regolamento sulle agenzie di rating del credito, il presente rating è stato trasmesso alla società oggetto di valutazione prima della sua pubblicazione, in modo tale da poter dar modo alla stessa di identificare eventuali errori materiali contenuti nel report.
I termini per il processo di appello sono scaduti senza comunicazione di errori materiali da parte della Rated Entity.
L'entità valutata è un acquirente di servizi ausiliari forniti da modefinance (credit risk software and sustainability assessment). Modefinance garantisce che tale situazione non implica un conflitto di interessi nell'emissione del presente rating.
Il presente rating è emesso da modefinance in modo indipendente. Gli analisti, membri del rating team coinvolti nel processo, modefinance Srl, i membri del consiglio di amministrazione e i soci non presentano conflitti di interesse, né reali né potenziali, con la società oggetto di valutazione o con terze parti collegate. Qualora nel futuro emergesse un potenziale conflitto di interessi in relazione alle persone riportate sopra, modefinance provvederà a riportare le informazioni necessarie e se necessario, procederà a ritirare il rating.
Il presente rating del credito rappresenta un parere di modefinance sullo stato di salute generale della società oggetto di valutazione ed è opportuno farvi affidamento entro certi limiti. Il rating emesso è soggetto a monitoraggio e revisione fino al suo ritiro.
Contatti
Head Analyst - Elisa Graffi, Rating Analyst
elisa.graffi@modefinance.com
Responsible for Rating Approval - Giada D'Avenia, Rating Process Manager
giada.davenia@modefinance.com