Solicited Corporate Credit Rating per GP HOLDING S.R.L.: B1 (Affirm)
modefinance ha pubblicato sul sito il Corporate Credit Rating (Solicited) di GP HOLDING S.R.L. assegnando il giudizio di B1 (Affirm). L’analisi evidenzia come il soggetto presenti una situazione economico-finanziaria adeguata e risulti in grado di fronteggiare avverse condizioni economiche nel medio e nel lungo periodo.
GP HOLDING S.R.L. (di seguito “GPH”), operativa a Monza dal 2018, è una holding finanziaria specializzata nell’investimento e nella gestione di partecipazioni in aziende operative principalmente nel settore energetico. Ad oggi detiene quattro partecipazioni, tra cui la principale è Earth Energy S.r.l., controllata al 100%, attiva nell’importazione e nella vendita all’ingrosso di gas naturale ed energia elettrica sul mercato italiano. Quest’ultima ha registrato un apprezzabile crescita del volume d’affari nel 2025, consolidando ulteriormente la sua posizione all’interno del mercato italiano dell’energia.
Key Rating Assumptions
La GP HOLDING S.R.L. conferma una situazione economico-finanziaria priva di criticità particolari. Il leverage rimane prossimo allo zero, in virtù di un ammontare esiguo di passività. Sono assenti debiti di natura finanziaria, con una conseguente situazione di cassa attiva in continuità con gli anni precedenti. Sul fronte reddituale si evidenzia una perdita di esercizio, a differenza del 2024 e 2023 in cui vi era la presenza di proventi finanziari. Si ricorda che la situazione economico-finanziaria di GPH risulta strettamente correlata all’andamento della controllata Earth Energy, la quale nel 2025 ha incrementato il suo volume d’affari, dimostrato una buona performance di redditività e confermato un’equilibrata struttura patrimoniale e finanziaria, ottenendo il giudizio di rating (B1+). La principale controllata operativa si posiziona tra le realtà di maggiori dimensioni del peer group settoriale, confermando capacità di generare evidenti volumi d’affari e registrando un ulteriore rafforzamento della propria crescita negli ultimi esercizi. Anche sotto il profilo della redditività, evidenzia performance superiori alla media del campione. Con riferimento alla solvibilità, il posizionamento risulta più contenuto rispetto alla mediana del peer group, riflettendo un livello di leverage ancora relativamente elevato. Permane tuttavia un ricorso al debito finanziario complessivamente equilibrato e coerente con la struttura patrimoniale della Società.
La GPH svolge l’attività di holding di partecipazioni e detiene il controllo della Earth Energy (“EE”), dal 2026 della GP Venture, oltre a quote di minoranza in altre due aziende. Il socio unico della GPH svolge anche il ruolo di amministratore unico della stessa, oltre ad essere amministratore delegato della controllata sopracitata. Risultano assenti eventuali organi di controllo.
Il peer group settoriale mostra un progressivo miglioramento degli equilibri finanziari e patrimoniali nel periodo analizzato, con una riduzione della leva finanziaria. La struttura patrimoniale risulta complessivamente equilibrata. Anche gli indicatori di liquidità evidenziano un andamento positivo e si mantengono costantemente su livelli di equilibrio. Sul fronte della redditività, il peer group presenta una performance stabile e soddisfacente lungo tutto il periodo osservato. Il ROE evidenzia una buona continuità nella capacità di remunerare il capitale proprio, mentre il ROCE mostra un graduale rafforzamento della redditività operativa, confermando un complessivo buon livello di profittabilità. Alla fine del 2025 e nel 2026 il mercato energetico globale resta in forte trasformazione, con domanda elettrica in crescita media annua del 3,6% e capacità rinnovabile globale che raggiunge circa 5.149 GW, trainata da fotovoltaico ed eolico. I combustibili fossili continuano a giocare un ruolo centrale, con domanda di petrolio stimata a 740-760 mila barili/giorno e produzione statunitense stabile a 13,6 milioni di barili/giorno. La crisi geopolitica in Iran ha causato restrizioni al transito nello Stretto di Hormuz, principale snodo per circa il 20 % del petrolio e del GNL mondiale, portando il Brent oltre 110 $/barile e aumentando il premio di rischio sui mercati energetici. Le tensioni hanno effetti inflazionistici globali e impattano le politiche monetarie. In Italia, i consumi elettrici nel 2025 sono stati di circa 311 TWh, con il 41% coperto da rinnovabili e circa 83,5 GW di potenza installata, ma la forte dipendenza dal gas mantiene elevati i prezzi dell’energia. Il governo ha posticipato alcune chiusure di impianti a carbone per garantire la sicurezza dell’offerta. Complessivamente, la combinazione di crescita della domanda, espansione delle rinnovabili e volatilità geopolitica, con particolare riferimento all’Iran, definisce un contesto di mercato globale e italiano altamente dinamico e soggetto a rischi di prezzo elevati.
Nei primi mesi del 2026 l’economia italiana ha continuato a crescere a ritmi contenuti, in un contesto internazionale caratterizzato da un marcato aumento dell’incertezza geopolitica. L’attività è stata sostenuta principalmente dai servizi, anche per l’impulso temporaneo dei Giochi olimpici invernali, mentre la manifattura ha mostrato segnali di rallentamento legati al rincaro dei costi energetici e alla debolezza della domanda estera. I consumi delle famiglie sono cresciuti moderatamente, risentendo del peggioramento della fiducia e dell’erosione del potere d’acquisto connessa all’aumento dei prezzi dell’energia; gli investimenti hanno rallentato, con un contributo positivo limitato dalle incertezze sul quadro macroeconomico e dall’attenuarsi degli incentivi nel comparto residenziale. Secondo le più recenti proiezioni della Banca d’Italia, il PIL italiano aumenterebbe dello 0,5% nel 2026 e nel 2027, per poi accelerare allo 0,8% nel 2028. La dinamica dell’attività economica sarebbe sostenuta nel medio termine dalla graduale attenuazione delle pressioni inflazionistiche e dalla ripresa della domanda interna, mentre nel breve periodo rimane esposta a rischi al ribasso legati all’evoluzione del conflitto in Medio Oriente, ai prezzi delle materie prime energetiche e al commercio internazionale.
Sensitivity Analysis
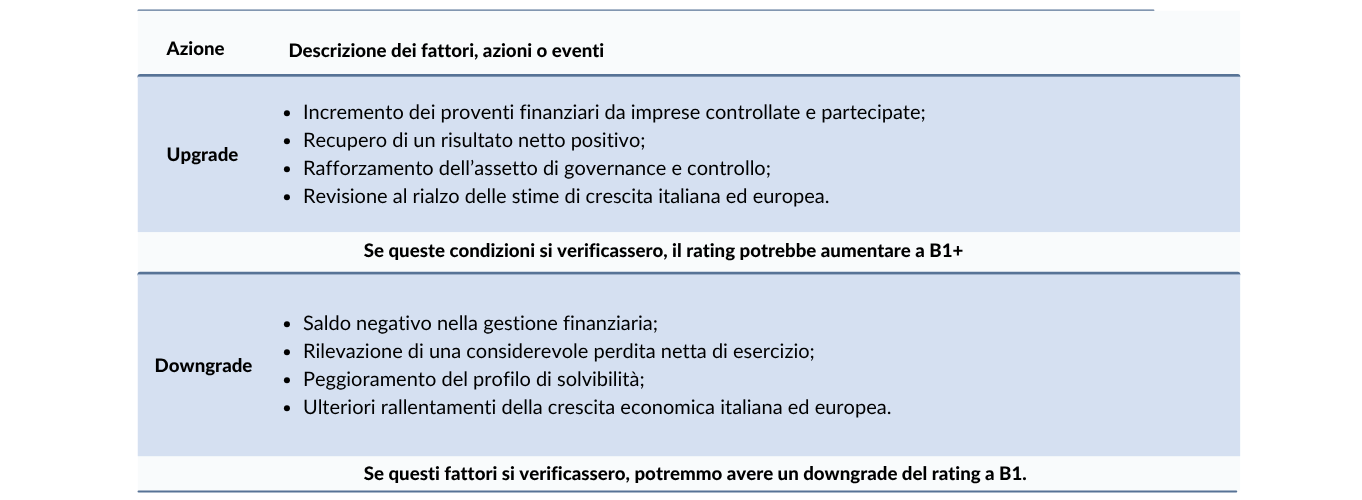
Nella tabella seguente vengono riportati i fattori, le azioni o gli eventi che potrebbero portare il giudizio di rating ad un upgrade o ad un downgrade:
Importante
Il presente Corporate Credit Rating è pubblicato da modefinance secondo il regolamento EU N. 1060/2009 e seguenti emendamenti.
Il presente rating è sollecitato ed è basato su informazioni sia pubbliche che private. La società valutata e/o le parti correlate hanno fornito tutte le informazioni private utilizzate nel presente documento. modefinance ha avuto accesso ad alcuni documenti ed informazioni finanziarie private e riservate della società analizzata e/o di parti correlate. I rating sollecitati e non sollecitati emessi da modefinance sono comparabili in termini di qualità, poiché lo status di sollecitazione non ha alcun effetto sulle metodologie utilizzate. Per avere informazioni più dettagliate si faccia riferimento al seguente link.
Il presente Corporate Credit Rating è stato emesso sulla base della Metodologia MORE 2.0 e Metodologia MORE 1.0.
Per informazioni sui tassi storici di default dei Corporate Credit Rating si faccia riferimento a ESMA Central Repository al seguente link e alla piattaforma europea dell’ESMA.
modefinance adotta la seguente definizione di default: impresa in fallimento, in liquidazione non volontaria, in amministrazione controllata, o che risulta insolvente rispetto a un impegno finanziario scaduto.
La qualità delle informazioni disponibili per la valutazione del rating della società analizzata è stata giudicata da modefinance come soddisfacente.
In conformità al Regolamento sulle agenzie di rating del credito, il presente rating è stato trasmesso alla società oggetto di valutazione prima della sua pubblicazione, in modo tale da poter dar modo alla stessa di identificare eventuali errori materiali contenuti nel report. Non sono state effettuate modifiche in seguito alla conclusione del processo di notifica. Modefinance non ha fornito alla società servizi ausiliari.
Il presente rating è emesso da modefinance in modo indipendente. Gli analisti, membri del rating team coinvolti nel processo, modefinance Srl, i membri del consiglio di amministrazione e i soci non presentano conflitti di interesse, né reali né potenziali, con la società oggetto di valutazione o con terze parti collegate. Qualora nel futuro emergesse un potenziale conflitto di interessi in relazione alle persone riportate sopra, modefinance provvederà a riportare le informazioni necessarie e se necessario, procederà a ritirare il rating.
Il presente rating del credito rappresenta un parere di modefinance sullo stato di salute generale della società oggetto di valutazione ed è opportuno farvi affidamento entro certi limiti. Il rating emesso è soggetto a monitoraggio e revisione fino al suo ritiro.
Contatti
Head Analyst - Elisa Graffi, Rating Analyst
elisa.graffi@modefinance.com
Responsible for Rating Approval - Giada D'Avenia, Rating Process Manager
giada.davenia@modefinance.com