Solicited Corporate Credit Rating per HAIKI+ S.P.A.: B1- (Affirm)
modefinance ha pubblicato sul sito il Corporate Credit Rating (Solicited) di HAIKI+ S.P.A. assegnando il giudizio di B1- (Affirm). L’analisi evidenzia come il soggetto abbia adeguate capacità di onorare le obbligazioni pur mostrando una modesta esposizione ad avverse condizioni economiche nel medio e lungo periodo.
Haiki+ S.P.A. (di seguito anche "la Società" o "il Gruppo") è attiva a livello nazionale nei servizi ambientali integrati, con focus sulla gestione dei rifiuti speciali non pericolosi e nello sviluppo di soluzioni per l’economia circolare e la transizione ecologica. Nata dalla scissione di Innovatec S.P.A. e quotata su Euronext Growth Milan dal 2025, conta circa 620 dipendenti e opera attraverso una rete di 20 impianti industriali distribuiti prevalentemente nel Nord Italia, con cui copre l’intero ciclo dei rifiuti. Il Gruppo è organizzato in cinque divisioni operative: Haiki Mines (discariche per rifiuti speciali e urbani), Haiki Cobat (servizi logistici e di trattamento per consorzi industriali), Haiki Recycling (trasformazione rifiuti in nuove materie prime), Haiki Electrics (riciclo RAEE e pannelli fotovoltaici) e Haiki Metals (produzione piombo e leghe).
Key Rating Assumptions
Il Gruppo HAIKI+ conferma un profilo economico-finanziario complessivamente adeguato. Nel 2025 il Gruppo ha registrato ricavi di vendita per oltre 267 mln di euro (vs 181 mln di euro nel 2024), esprimendo una buona performance in termini di marginalità operativa (16% sui ricavi). Recuperato altresì l’utile netto (378 mila euro) dopo la perdita dello scorso esercizio (-2 mln di euro). Sul fronte della solvibilità si evidenzia un rafforzamento della struttura patrimoniale (49 mln di euro vs 22 mln di euro), mentre l’indebitamento finanziario netto – seppur superiore al 2024 (72 mln di euro vs 43 mln di euro) – appare sostenibile ed equilibrato in rapporto al patrimonio netto (1,45x) e all’EBITDA (1,67x). Richiede ancora attenzione la liquidità, con indicatori ancora inferiori all’equilibrio (current ratio = 0,80x).
La Società adotta un organo amministrativo collegiale, cui si affianca l’operato di un Collegio Sindacale e di una società di revisione legale dei conti. Inoltre, si è dotata di un Organismo di Vigilanza ai sensi del D.Lgs. ex 231/2001. In seguito alla quotazione su Euronext Growth Milan (EGM), la maggioranza delle azioni di Haiki+ è ora rappresentata dal flottante, mentre una quota di minoranza è detenuta da SG Holding S.R.L., riconducibile alla famiglia Colucci. Il Gruppo Haiki+ presenta una struttura articolata, che comprende diverse società controllate, direttamente o indirettamente, dalla Capogruppo.
Il Gruppo HAIKI+ conferma un elevato posizionamento dimensionale tale da annoverarlo tra le aziende italiane del settore più grandi in termini di fatturato. Per quanto concerne la solvibilità e la redditività il posizionamento è inferiore al 50esimo percentile della distribuzione, scontando leverage elevato e deboli indici di redditività. Il peer group settoriale analizzato esprime un adeguato stato di salute per quanto attiene il profilo di solvibilità e liquidità, con indicatori su valori di equilibrio. Sul fronte della redditività si registra una performance adeguata in termini di ROCE e ROE.
Nel 2026, il settore della gestione dei rifiuti è caratterizzato dalla progressiva diffusione dell’economia circolare, dall’evoluzione normativa e dalla necessità di potenziare le infrastrutture di trattamento. Le opportunità di crescita derivano dall’incremento delle attività di recupero e riciclo, dall’integrazione della filiera e dall’ottimizzazione della capacità impiantistica. La redditività degli operatori rimane tuttavia condizionata dall’equilibrio tra costi operativi, prezzi di conferimento, capacità autorizzata e valore dei materiali recuperati.
Sul piano macroeconomico, le proiezioni BCE di marzo indicano per l’area euro una crescita del PIL dello 0,9% nel 2026, in rallentamento rispetto alle precedenti stime, e un’inflazione del 2,6%, sostenuta dal rincaro energetico connesso alle tensioni in Medio Oriente. Per il biennio successivo è attesa una graduale ripresa della crescita, all’1,3% nel 2027 e all’1,4% nel 2028, mentre l’inflazione dovrebbe ridursi al 2,0% e al 2,1%. Il contesto resta caratterizzato da pressioni sui redditi reali, sui consumi e sugli investimenti, a fronte di prospettive sostenute dalla domanda interna, dalla spesa pubblica e dagli investimenti tecnologici. Le tensioni energetiche rafforzano inoltre l’esigenza di accelerare la transizione ecologica e ridurre la dipendenza dai combustibili fossili.
Sensitivity Analysis
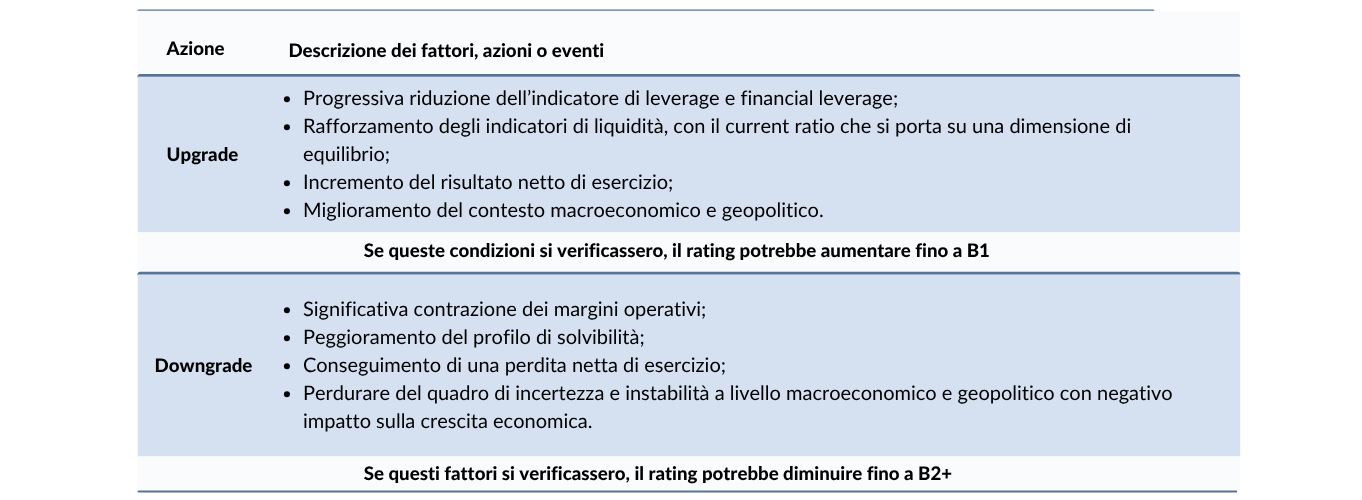
Nella tabella seguente vengono riportati i fattori, le azioni o gli eventi che potrebbero portare il giudizio di rating ad un upgrade o ad un downgrade:
Importante
Il presente Corporate Credit Rating è pubblicato da modefinance secondo il regolamento EU N. 1060/2009 e seguenti emendamenti.
Il presente rating è sollecitato ed è basato su informazioni sia pubbliche che private. La società valutata e/o le parti correlate hanno fornito tutte le informazioni private utilizzate nel presente documento. modefinance ha avuto accesso ad alcuni documenti ed informazioni finanziarie private e riservate della società analizzata e/o di parti correlate. I rating sollecitati e non sollecitati emessi da modefinance sono comparabili in termini di qualità, poiché lo status di sollecitazione non ha alcun effetto sulle metodologie utilizzate. Per avere informazioni più dettagliate si faccia riferimento al seguente link.
Il presente Corporate Credit Rating è stato emesso sulla base della Metodologia MORE 2.0 e Metodologia MORE 1.0.
Per informazioni sui tassi storici di default dei Corporate Credit Rating si faccia riferimento a ESMA Central Repository al seguente link e alla piattaforma europea dell’ESMA.
modefinance adotta la seguente definizione di default: impresa in fallimento, in liquidazione non volontaria, in amministrazione controllata, o che risulta insolvente rispetto a un impegno finanziario scaduto.
La qualità delle informazioni disponibili per la valutazione del rating della società analizzata è stata giudicata da modefinance come soddisfacente.
In conformità al Regolamento sulle agenzie di rating del credito, il presente rating è stato trasmesso alla società oggetto di valutazione prima della sua pubblicazione, in modo tale da poter dar modo alla stessa di identificare eventuali errori materiali contenuti nel report.
Non sono state effettuate modifiche in seguito alla conclusione del processo di notifica. L'entità valutata è acquirente di servizi ausiliari forniti da modefinance (Private Rating Solicited to a related third party of the rated entity). Modefinance assicura che ciò non rappresenta un conflitto di interessi.
Il presente rating è emesso da modefinance in modo indipendente. Gli analisti, membri del rating team coinvolti nel processo, modefinance Srl, i membri del consiglio di amministrazione e i soci non presentano conflitti di interesse, né reali né potenziali, con la società oggetto di valutazione o con terze parti collegate. Qualora nel futuro emergesse un potenziale conflitto di interessi in relazione alle persone riportate sopra, modefinance provvederà a riportare le informazioni necessarie e se necessario, procederà a ritirare il rating.
Il presente rating del credito rappresenta un parere di modefinance sullo stato di salute generale della società oggetto di valutazione ed è opportuno farvi affidamento entro certi limiti. Il rating emesso è soggetto a monitoraggio e revisione fino al suo ritiro.
Contatti
Head Analyst - Elisa Graffi, Rating Analyst
elisa.graffi@modefinance.com
Responsible for Rating Approval - Giada D'Avenia, Rating Process Manager
giada.davenia@modefinance.com