Solicited Corporate Credit Rating per MARE ENGINEERING GROUP S.P.A.: A3- (Affirm)
modefinance ha pubblicato sul sito il Corporate Credit Rating (Solicited) di MARE ENGINEERING GROUP S.P.A. assegnando il giudizio di A3- (Affirm). L’analisi evidenzia come il soggetto disponga di buone capacità nel far fronte alle obbligazioni assunte.
MARE ENGINEERING GROUP S.P.A. (abbreviata anche in “MARE GROUP” o “il Gruppo”) è un polo italiano dell’ingegneria ad alta tecnologia attivo nei settori Aerospace & Defence, Industry & Transportation e Infrastructure & Building, con soluzioni basate su intelligenza artificiale, realtà estesa, IoT e digital twin. Quotata dal 2024 su Euronext Growth Milan, la Società ha avviato l’iter per il passaggio su Euronext Milan e, occorrendone i presupposti, sul segmento Euronext STAR Milan.
Key Rating Assumptions
Il 2025, primo esercizio redatto secondo i principi IFRS, segna per Mare Group un deciso salto dimensionale: grazie a un’intensa attività di M&A i ricavi consolidati salgono a 59,1 milioni di euro (+45,1%) e a 85,0 milioni su base pro forma, mentre l’EBITDA IFRS si attesta a 4,2 milioni, penalizzato da 11,7 milioni di componenti non ricorrenti legate in prevalenza alle operazioni straordinarie, al netto delle quali l’EBITDA adjusted raggiunge 15,9 milioni (26,9% dei ricavi). Il risultato netto, negativo per 8,3 milioni, sconta inoltre svalutazioni per 9,5 milioni. Finanziata in prevalenza con nuove linee a medio-lungo termine, la crescita porta l’indebitamento finanziario netto contabile a 68,9 milioni, a fronte di un patrimonio netto di 45,9 milioni che garantisce un adeguato equilibrio rispetto ai mezzi di terzi, mentre la PFN adjusted indicata dalla Società, pari a 24,2 milioni, esprime un rapporto con l’EBITDA adjusted di circa 1,5x.
Le disponibilità liquide salgono da 2,6 a 52,9 milioni di euro grazie all’attività di finanziamento, sostenuta dai nuovi finanziamenti a medio-lungo termine, tra cui la linea concessa da Generali Asset Management SGR per l’operazione Eles, e da aumenti di capitale per 7,1 milioni, a fronte di un assorbimento di 8,5 milioni da parte della gestione operativa, legato alla crescita di crediti e rimanenze, e di investimenti netti per 27,7 milioni, destinati principalmente all’OPA su Eles, alle acquisizioni societarie e allo sviluppo delle piattaforme tecnologiche.
Le prospettive per il 2026 appaiono positive: la semestrale conferma il rafforzamento operativo, con EBITDA adjusted al 20,9% ed EBIT tornato positivo, e il Gruppo ha acquisito nel periodo ordini per 103,6 milioni, di cui 72,7 in esecuzione nell’esercizio e 30,9 riferiti ad accordi quadro e commesse pluriennali che assicurano visibilità anche sugli anni successivi, oltre a una pipeline commerciale di circa 124 milioni con un contributo crescente dell’Aerospace & Defence. L’aumento di capitale da 10 milioni sottoscritto da Invitalia e DVC2 consolida la struttura patrimoniale e la guidance indica ricavi tra 95 e 100 milioni ed EBITDA tra 21 e 22,5 milioni.
L’assetto di governance e controllo di Mare Group è allineato alle best practice, con organo amministrativo, Collegio Sindacale e Organismo di Vigilanza ex D.Lgs. 231/2001 in forma collegiale e la revisione affidata a Deloitte & Touche. Il percorso verso Euronext Milan e, occorrendone i presupposti, verso il segmento Euronext STAR Milan comporterà l’adozione di standard di governance e trasparenza ancora più stringenti. Nel 2026 la compagine azionaria si è rafforzata con l’aumento di capitale riservato: Invitalia, tramite il Fondo Cresci al Sud, è salita al 9,2% ed è entrata DVC2 con il 7,0%. La struttura del Gruppo resta in continua evoluzione per effetto dell’intensa attività di M&A.
Mare Group conferma un posizionamento dimensionale superiore alla mediana del peer group, grazie alla forte crescita del perimetro, mentre solvibilità e redditività si collocano al di sotto dei valori di settore. Sulla solvibilità pesano l’aumento dell’indebitamento a sostegno delle acquisizioni e l’iscrizione dei debiti per leasing prevista dagli IFRS. Sulla redditività incidono la perdita d’esercizio, legata in larga parte a oneri straordinari e svalutazioni, e il consolidamento solo parziale dei margini delle società acquisite. Il peer group evidenzia invece una solvibilità adeguata, con indicatori di leva in progressivo miglioramento, e livelli di redditività in crescita nel 2025.
Nel primo trimestre del 2026 l’economia italiana ha continuato a crescere a ritmi contenuti, in un contesto di forte incertezza geopolitica. I servizi hanno sostenuto l’attività, mentre la manifattura ha rallentato per il rincaro dell’energia e la debolezza della domanda estera, e consumi e investimenti sono stati frenati dal calo della fiducia e dall’incertezza sul quadro macroeconomico. La Banca d’Italia prevede una crescita del PIL dello 0,5% nel 2026 e nel 2027 e dello 0,8% nel 2028, esposta a rischi al ribasso legati al conflitto in Medio Oriente, ai prezzi energetici e al commercio internazionale.
Sensitivity Analysis
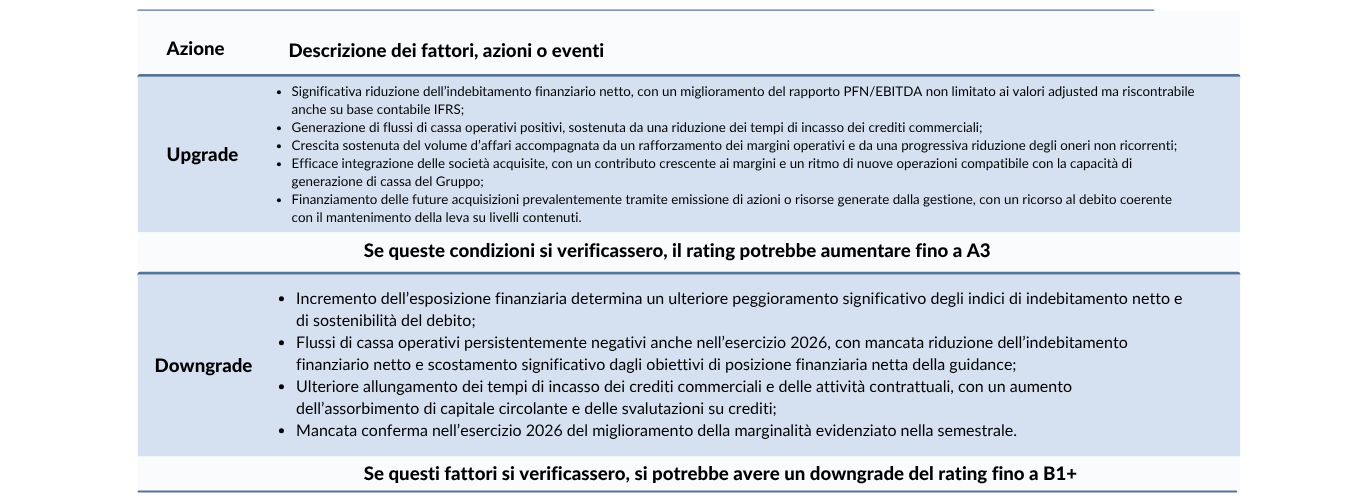
Nella tabella seguente vengono riportati i fattori, le azioni o gli eventi che potrebbero portare il giudizio di rating ad un upgrade o ad un downgrade:
Importante
Il presente Corporate Credit Rating è pubblicato da modefinance secondo il regolamento EU N. 1060/2009 e seguenti emendamenti.
Il presente rating è sollecitato ed è basato su informazioni sia pubbliche che private. La società valutata e/o le parti correlate hanno fornito tutte le informazioni private utilizzate nel presente documento. modefinance ha avuto accesso ad alcuni documenti ed informazioni finanziarie private e riservate della società analizzata e/o di parti correlate. I rating sollecitati e non sollecitati emessi da modefinance sono comparabili in termini di qualità, poiché lo status di sollecitazione non ha alcun effetto sulle metodologie utilizzate. Per avere informazioni più dettagliate si faccia riferimento al seguente link.
Il presente Corporate Credit Rating è stato emesso sulla base della Metodologia MORE 2.0 e Metodologia MORE 1.0.
Per informazioni sui tassi storici di default dei Corporate Credit Rating si faccia riferimento a ESMA Central Repository al seguente link e alla piattaforma europea dell’ESMA.
modefinance adotta la seguente definizione di default: impresa in fallimento, in liquidazione non volontaria, in amministrazione controllata, o che risulta insolvente rispetto a un impegno finanziario scaduto.
La qualità delle informazioni disponibili per la valutazione del rating della società analizzata è stata giudicata da modefinance come soddisfacente.
In conformità al Regolamento sulle agenzie di rating del credito, il presente rating è stato trasmesso alla società oggetto di valutazione prima della sua pubblicazione, in modo tale da poter dar modo alla stessa di identificare eventuali errori materiali contenuti nel report.
Non sono state effettuate modifiche in seguito alla conclusione del processo di notifica. L'entità valutata non è un acquirente di servizi ausiliari forniti da modefinance.
Il presente rating è emesso da modefinance in modo indipendente. Gli analisti, membri del rating team coinvolti nel processo, modefinance Srl, i membri del consiglio di amministrazione e i soci non presentano conflitti di interesse, né reali né potenziali, con la società oggetto di valutazione o con terze parti collegate. Qualora nel futuro emergesse un potenziale conflitto di interessi in relazione alle persone riportate sopra, modefinance provvederà a riportare le informazioni necessarie e se necessario, procederà a ritirare il rating.
Il presente rating del credito rappresenta un parere di modefinance sullo stato di salute generale della società oggetto di valutazione ed è opportuno farvi affidamento entro certi limiti. Il rating emesso è soggetto a monitoraggio e revisione fino al suo ritiro.
Contatti
Head Analyst - Stefano Chirsich, Rating Analyst
stefano.chirsich@modefinance.com
Responsible for Rating Approval - Giada D'Avenia, Rating Process Manager
giada.davenia@modefinance.com