Solicited Corporate Credit Rating per NEWATT S.R.L.: A3+ (Affirm)
modefinance ha pubblicato sul sito il Corporate Credit Rating (Solicited) di NEWATT SRL assegnando il giudizio di A3+ (Affirm). L’analisi evidenzia come il soggetto abbia buone capacità di onorare le obbligazioni assunte.
NEWATT S.R.L. (di seguito anche "la Società"), è stata costituita nel 2015ed è attiva nel comparto energetico, all’interno del quale si propone come partner di filiera dei piccoli operatori reseller. Il management societario persegue un attento percorso di crescita, sfruttando le occasioni offerte dal mercato, che hanno concorso alla costituzione di un robusto Gruppo. La Società punta su un innovativo approccio algoritmico e su software di IA fornendo l’energia direttamente al contatore e garantendo un’efficiente gestione della supply chain. Nel biennio 2025-2026 il Gruppo ha completato un percorso di riorganizzazione, finalizzato a sostenere il prossimo ciclo di crescita, attraverso l’integrazione organizzativa, la definizione di ruoli e responsabilità e la creazione di un Leadership Team. È inoltre in fase di completamento una piattaforma integrata di Gruppo. Lo sviluppo futuro continuerà a concentrarsi sui tre asset strategici: team, sistema IT e risk management.
Key Rating Assumptions
NEWATT S.R.L. conferma anche nel 2025 una situazione economico-finanziaria pienamente adeguata. La performance complessiva si caratterizza per ottimi livelli di profittabilità (ROE = 34,45%), una solida patrimonializzazione (leverage = 1,17x) e un corretto equilibrio finanziario (current ratio = 1,72x). Si conferma altresì il saldo di cassa attiva per ciò che riguarda la posizione finanziaria netta (-14,13 mln di euro). Nel 2025 NEWATT ha registrato un significativo incremento delle disponibilità liquide, sostenuto principalmente dalla positiva generazione di cassa operativa (8,23 mln di euro), favorita dall’autofinanziamento e da un’efficiente gestione del capitale circolante. A ciò si sono aggiunti i proventi da disinvestimenti legati alla cessione di partecipazioni, che hanno contribuito ulteriormente all’ingresso di nuova liquidità (4,24 mln di euro). Il flusso da attività di finanziamento ha infine beneficiato dell’apporto di nuovo debito e dell’aumento di patrimonio netto.
Il sistema di governance e controllo si conferma adeguato, con un organo amministrativo collegiale che include anche i soci di NEWATT, affiancato da un revisore legale unico. A luglio 2024 è avvenuto l’ingresso nel CdA del dott. Massimiliano Carpegna, con esperienza venticinquennale nel settore, nel ruolo di Amministratore Delegato con ampie deleghe gestionali e commerciali. Permane tuttavia l’assenza di un organo di controllo esterno. La struttura societaria è in continua evoluzione, pur risultando i rapporti fra le diverse società chiaramente definiti e facilmente identificabili.
La NEWATT S.R.L. mostra un posizionamento dimensionale elevato e in crescita, sostenuto dall’aumento del volume d’affari che la colloca tra le realtà più rilevanti del settore a livello nazionale. La redditività si conferma su livelli adeguati, così come il posizionamento in termini di solvibilità risulta superiore alla mediana del peer group, grazie a un equilibrato mix di fonti di finanziamento e un indebitamento finanziario sostenibile. Il peer group settoriale evidenzia un miglioramento della solvibilità nel periodo analizzato, con una progressiva riduzione dell'indebitamento e un rafforzamento dell'equilibrio patrimoniale. Anche il rapporto tra debiti finanziari e patrimonio netto mostra un andamento favorevole, indicando un ricorso contenuto al capitale di terzi. Sotto il profilo della liquidità, il campione conferma un corretto equilibrio finanziario. Dal punto di vista della redditività il peer group mostra una sufficiente capacità di generare profitto sia a livello operativo sia a livello netto.
Tra la fine del 2025 e il 2026 il contesto energetico ed economico è caratterizzato da forte incertezza. A livello globale cresce la domanda di elettricità e continua l'espansione delle energie rinnovabili, soprattutto fotovoltaico ed eolico, mentre i combustibili fossili mantengono un ruolo centrale. Le tensioni geopolitiche in Medio Oriente, in particolare legate all'Iran e allo Stretto di Hormuz, hanno alimentato la volatilità dei prezzi del petrolio e del gas, con effetti inflazionistici e ripercussioni sulle politiche monetarie. In Italia, nonostante l'aumento della produzione da fonti rinnovabili, la forte dipendenza dal gas continua a sostenere prezzi elevati dell'energia, inducendo il Governo a rinviare la chiusura di alcuni impianti a carbone per garantire la sicurezza degli approvvigionamenti.
Sul piano economico, nei primi mesi del 2026 la crescita italiana rimane moderata, sostenuta soprattutto dai servizi, mentre la manifattura risente dell'aumento dei costi energetici e della debolezza della domanda estera. Consumi e investimenti crescono lentamente a causa dell'incertezza e dell’erosione del potere d'acquisto. Le previsioni della Banca d'Italia indicano una crescita del PIL dello 0,5% nel 2026 e nel 2027, con un'accelerazione allo 0,8% nel 2028, pur in presenza di significativi rischi legati all'evoluzione del quadro geopolitico e dei mercati energetici.
Sensitivity Analysis
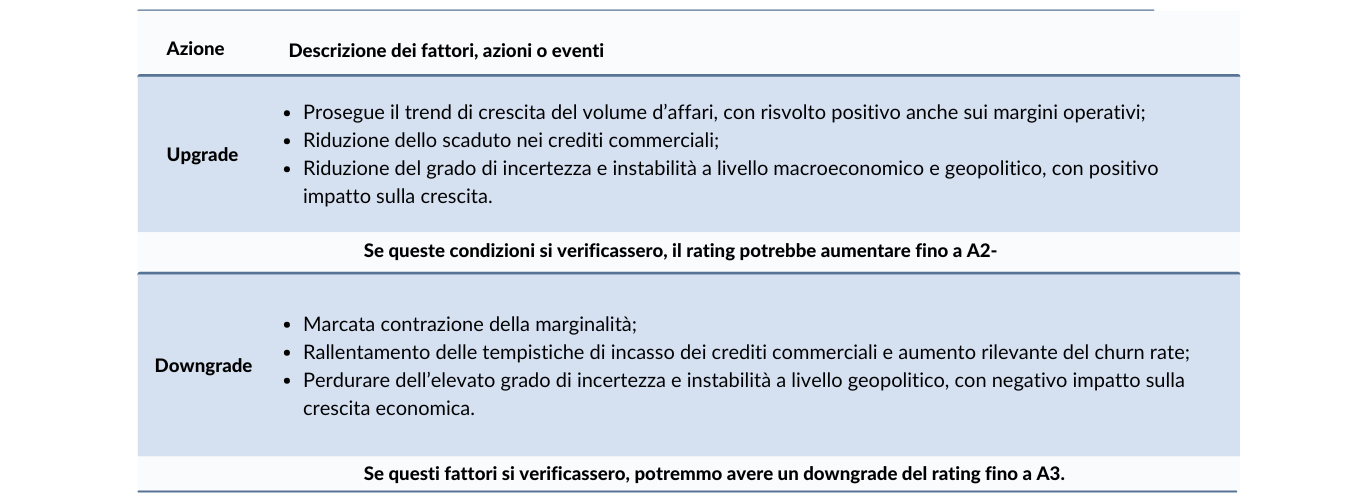
Nella tabella seguente vengono riportati i fattori, le azioni o gli eventi che potrebbero portare il giudizio di rating ad un upgrade o ad un downgrade:
Importante
Il presente Corporate Credit Rating è pubblicato da modefinance secondo il regolamento EU N. 1060/2009 e seguenti emendamenti.
Il presente rating è sollecitato ed è basato su informazioni sia pubbliche che private. La società valutata e/o le parti correlate hanno fornito tutte le informazioni private utilizzate nel presente documento. modefinance ha avuto accesso ad alcuni documenti ed informazioni finanziarie private e riservate della società analizzata e/o di parti correlate. I rating sollecitati e non sollecitati emessi da modefinance sono comparabili in termini di qualità, poiché lo status di sollecitazione non ha alcun effetto sulle metodologie utilizzate. Per avere informazioni più dettagliate si faccia riferimento al seguente link.
Il presente Corporate Credit Rating è stato emesso sulla base della Metodologia MORE 2.0 e Metodologia MORE 1.0.
Per informazioni sui tassi storici di default dei Corporate Credit Rating si faccia riferimento a ESMA Central Repository al seguente link e alla piattaforma europea dell’ESMA.
modefinance adotta la seguente definizione di default: impresa in fallimento, in liquidazione non volontaria, in amministrazione controllata, o che risulta insolvente rispetto a un impegno finanziario scaduto.
La qualità delle informazioni disponibili per la valutazione del rating della società analizzata è stata giudicata da modefinance come soddisfacente.
In conformità al Regolamento sulle agenzie di rating del credito, il presente rating è stato trasmesso alla società oggetto di valutazione prima della sua pubblicazione, in modo tale da poter dar modo alla stessa di identificare eventuali errori materiali contenuti nel report.
Non sono state effettuate modifiche in seguito alla conclusione del processo di notifica. L'entità valutata acquista servizi ausiliari forniti da modefinance (Credit Scores). Modefinance assicura che non sussistano conflitti di interesse.
Il presente rating è emesso da modefinance in modo indipendente. Gli analisti, membri del rating team coinvolti nel processo, modefinance Srl, i membri del consiglio di amministrazione e i soci non presentano conflitti di interesse, né reali né potenziali, con la società oggetto di valutazione o con terze parti collegate. Qualora nel futuro emergesse un potenziale conflitto di interessi in relazione alle persone riportate sopra, modefinance provvederà a riportare le informazioni necessarie e se necessario, procederà a ritirare il rating.
Il presente rating del credito rappresenta un parere di modefinance sullo stato di salute generale della società oggetto di valutazione ed è opportuno farvi affidamento entro certi limiti. Il rating emesso è soggetto a monitoraggio e revisione fino al suo ritiro.
Contatti
Head Analyst - Elisa Graffi, Rating Analyst
elisa.graffi@modefinance.com
Responsible for Rating Approval - Giada D'Avenia, Rating Process Manager
giada.davenia@modefinance.com