Solicited Corporate Credit Rating per OFFICINE DI CARTIGLIANO SPA: B1- (Affirm)
modefinance ha pubblicato sul sito il Corporate Credit Rating (Solicited) di OFFICINE DI CARTIGLIANO S.P.A. assegnando il giudizio di B1- (Affirm). L’analisi evidenzia come il soggetto presenti una situazione adeguata, in grado di fronteggiare avverse condizioni economiche nel medio e nel lungo periodo.
Il core business di OFFICINE DI CARTIGLIANO S.p.A. (di seguito anche “la Società”), fondata nel 1961 a Cartigliano (VI), è rappresentato dall’attività di ricerca, progettazione, produzione e commercializzazione di macchinari per l’essiccazione delle pelli mediante sistemi ad aria calda, sottovuoto e radiofrequenza. A partire dagli anni 2000 ha progressivamente diversificato le proprie attività nei settori alimentare e ambientale, sviluppando anche impianti per l'essiccazione di fanghi civili e industriali finalizzati alla riduzione dei costi di smaltimento. Il posizionamento competitivo è supportato da una continua attività di Ricerca e Sviluppo, svolta presso un centro dedicato di circa 1.500 mq, che ha portato nel 2025 al lancio di un nuovo condizionatore per pelli a bassa temperatura (AirBreeze) e al deposito della relativa domanda di brevetto.
Key Rating Assumptions
OFFICINE DI CARTIGLIANO S.P.A. ha chiuso l’esercizio 2025 con un volume d’affari di 25,4 mln (+19% YoY) sostenuto anche dall’incremento delle commesse ambientali per l’essiccazione di rifiuti, seppur inferiore al track record registrato nel 2023 (27,9 mln di euro). L’incremento dei costi della produzione ha limitato il recupero della marginalità operativa che si è attestata al 7% nel 2025 (11% nel 2023). La capacità di copertura degli interessi risulta ancora contenuta, ma gli oneri finanziari risultano in diminuzione grazie al consolidamento dell'indebitamento bancario attuato dal Management. Nonostante un utile d'esercizio marginale, la Società mostra un adeguato livello di patrimonializzazione, con una dotazione stabile pari a 12,2 mln, mentre la Posizione Finanziaria Netta (PFN) risulta in aumento da 11,4 mln a 12,2 mln a dicembre 2025, per effetto della nuova provvista a medio-lungo termine effettuata nel corso dell’anno. Nonostante il rapporto PFN/MOL risulti ancora elevato nel 2025 (7,2x), il Management prevede un significativo ridimensionamento della leva finanziaria nel prossimo biennio, sostenuto dal rafforzamento della redditività operativa e dalla graduale riduzione dell’indebitamento a breve termine, con valori inferiori a 3x attesi dal 2027. Le disponibilità liquide della Società risultano stabili, attestandosi a 0,4 mln a dicembre 2025. L’iscrizione della partecipazione di 4,9 mln in CARTIGLIANO RICERCHE ha impattato sia i flussi di cassa degli investimenti, sia quelli operativi che hanno beneficiato del conferimento delle privative legate al comparto ambientale e della radiofrequenza alimentare. Sul fronte dell’attività finanziaria, la Società ha razionalizzato l'indebitamento bancario, allungandone la durata e concentrando le posizioni debitorie.
La Società nel 2024 ha adottato il modello monistico, con un Consiglio di Amministrazione affiancato da un Comitato di Controllo sulla Gestione. La proprietà è principalmente riconducibile a Polato Antonio (46,58%) e Corner Antonia (38,42%), i quali ricoprono rispettivamente la carica di Presidente e Vicepresidente del CDA. Nel 2024 la Società ha effettuato un aumento di capitale a pagamento per 2 mln e ha ceduto la partecipazione detenuta in Cartigliano de Méxicola, generando un’importante plusvalenza. Nel 2025 ha completato la riorganizzazione aziendale, acquisendo una quota dell’87,5% del capitale sociale di CARTIGLIANO RICERCHE del valore di 4,9 mln, mediante conferimento nella stessa del ramo d’azienda e delle privative relative al comparto dell’ambiente (essiccazione fanghi) e della radiofrequenza alimentare.
OFFICINE DI CARTIGLIANO S.P.A. presenta un posizionamento dimensionale solido, con un Valore della Produzione (VDP) in ripresa nel 2025 (+19% YoY). Per quanto concerne la solvibilità, il posizionamento rispetto al peer group di riferimento risulta penalizzato da un elevato livello di indebitamento finanziario. La redditività registra un marcato deterioramento rispetto al 2024, che beneficiava di proventi non ricorrenti di ammontare significativo. Gli indicatori di solvibilità del peer group di riferimento si attestano su livelli buoni e in miglioramento nel 2025, con particolare riguardo al financial leverage. Il settore mostra un rapporto tra fonti e impieghi equilibrato e, nonostante il peer group si caratterizzi per un’elevata incidenza delle scorte sul capitale circolante, anche il quick ratio mediano si attesta su valori superiori all’unità lungo tutto il periodo di analisi. Tuttavia, la redditività settoriale permane su livelli contenuti nel 2025, pur interrompendo il trend di flessione osservato tra il 2022 e il 2024.
Il settore delle tecnologie per la pelle, la calzatura e la pelletteria è in recessione dal 2023: l’esercizio 2025 si è chiuso con una produzione in calo a 512 milioni di euro (-11% YoY). La contrazione più accentuata ha riguardato le macchine da conceria (-24,49%), seguite da quelle da pelletteria (-9,8%) e da calzatura (-4,1%), mentre i ricambi e la manutenzione risultano stabili. Se l’export resta il principale motore del comparto, la trasformazione strutturale dei mercati globali sta ridisegnando gli equilibri competitivi: la Cina, supportata da livelli di sostegno pubblico fino a otto volte superiori rispetto alla media dei Paesi OCSE, è cresciuta fino al 49% nell’interscambio mondiale del comparto nel 2025, mentre l’Italia ha registrato una quota del 27% grazie alla leadership nelle macchine per conceria, pelletteria e parti di ricambio. A questa pressione competitiva esterna si affianca il rischio l'assottigliamento della base manifatturiera italiana di prodotto finito, che nel tempo potrebbe ridurre la base di clienti domestici del comparto tecnologico.
Per Assomac, il rilancio del settore richiede una politica industriale che favorisca gli investimenti, una più stretta integrazione di filiera, e un rafforzamento dell'internazionalizzazione grazie al supporto di ICE/SACE/SIMEST/CDP accompagnato da investimenti costanti in innovazione. Le proiezioni macroeconomiche formulate a marzo dalla BCE per l’area euro indicano che l’inflazione complessiva salirà al 2,6% nel 2026, principalmente a causa del rialzo dei prezzi energetici legato alla guerra in Medio Oriente, per poi attestarsi al 2,0% nel 2027 e al 2,1% nel 2028. Le turbative nei mercati delle materie prime gravano sui redditi reali e sul clima di fiducia, impattando negativamente sui consumi e sugli investimenti. In particolare, la crescita annua del PIL reale è attesa allo 0,9%, inferiore di 0,3 punti percentuali rispetto alle precedenti proiezioni di dicembre, mentre per il 2027 e il 2028 è stimata rispettivamente all’1,3% e all’1,4%. Nel medio periodo, la principale determinante della crescita continuerà ad essere la domanda interna, sostenuta da un mercato del lavoro stabile, dalla spesa pubblica programmata per difesa e infrastrutture, nonché dal protrarsi della digitalizzazione e del ciclo degli investimenti trainati dall’IA. Sul versante esterno, le difficoltà strutturali legate alla competitività determineranno una perdurante perdita di quote di mercato per l’area euro. L’attuale crisi energetica rende evidente la necessità di una transizione ecologica che riduca la dipendenza dai combustibili fossili. Per accrescere la competitività e l’integrazione finanziaria in Europa, sarà peraltro fondamentale regolamentare e adottare l’euro digitale.
Sensitivity Analysis
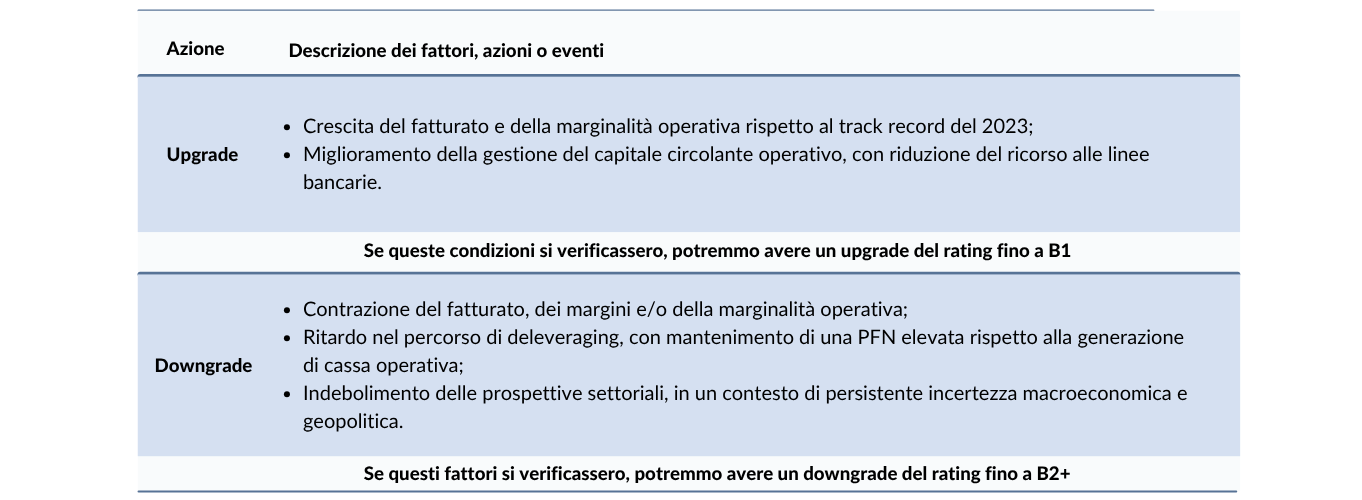
Nella tabella seguente vengono riportati i fattori, le azioni o gli eventi che potrebbero portare il giudizio di rating ad un upgrade o ad un downgrade:
Importante
Il presente Corporate Credit Rating è pubblicato da modefinance secondo il regolamento EU N. 1060/2009 e seguenti emendamenti.
Il presente rating è sollecitato ed è basato su informazioni sia pubbliche che private. La società valutata e/o le parti correlate hanno fornito tutte le informazioni private utilizzate nel presente documento. modefinance ha avuto accesso ad alcuni documenti ed informazioni finanziarie private e riservate della società analizzata e/o di parti correlate. I rating sollecitati e non sollecitati emessi da modefinance sono comparabili in termini di qualità, poiché lo status di sollecitazione non ha alcun effetto sulle metodologie utilizzate. Per avere informazioni più dettagliate si faccia riferimento al seguente link.
Il presente Corporate Credit Rating è stato emesso sulla base della Metodologia MORE 2.0 e Metodologia MORE 1.0.
Per informazioni sui tassi storici di default dei Corporate Credit Rating si faccia riferimento a ESMA Central Repository al seguente link e alla piattaforma europea dell’ESMA.
modefinance adotta la seguente definizione di default: impresa in fallimento, in liquidazione non volontaria, in amministrazione controllata, o che risulta insolvente rispetto a un impegno finanziario scaduto.
La qualità delle informazioni disponibili per la valutazione del rating della società analizzata è stata giudicata da modefinance come soddisfacente.
In conformità al Regolamento sulle agenzie di rating del credito, il presente rating è stato trasmesso alla società oggetto di valutazione prima della sua pubblicazione, in modo tale da poter dar modo alla stessa di identificare eventuali errori materiali contenuti nel report.
Sono state effettuate modifiche ai contenuti dei report sul rating creditizio o dei comunicati stampa in seguito alla conclusione del processo di notifica. L'entità valutata non è un'acquirente dei servizi ausiliari forniti da modefinance.
Modefinance garantisce che tale situazione non implica un conflitto di interessi nell'emissione del presente rating. Il presente rating è emesso da modefinance in modo indipendente. Gli analisti, membri del rating team coinvolti nel processo, modefinance Srl, i membri del Consiglio di amministrazione e i soci non presentano conflitti di interesse, né reali né potenziali, con la società oggetto di valutazione o con terze parti collegate. Qualora nel futuro emergesse un potenziale conflitto di interessi in relazione alle persone riportate sopra, modefinance provvederà a riportare le informazioni necessarie e se necessario, procederà a ritirare il rating.
Il presente rating del credito rappresenta un parere di modefinance sullo stato di salute generale della società oggetto di valutazione ed è opportuno farvi affidamento entro certi limiti. Il rating emesso è soggetto a monitoraggio e revisione fino al suo ritiro.
Contatti
Head Analyst - Carmela Santomarco, Rating Analyst
carmela.santomarco@modefinance.com
Responsible for Rating Approval - Giada D'Avenia, Rating Process Manager
giada.davenia@modefinance.com