Solicited Corporate Credit Rating per OPTIMA ITALIA S.P.A.: B1 (Affirm)
Modefinance ha pubblicato sul sito il Corporate Credit Rating (Solicited) di OPTIMA ITALIA S.P.A. assegnando il giudizio di B1 (Affirm). L’analisi evidenzia come il soggetto abbia adeguate capacità di onorare le obbligazioni assunte, risultando in grado di fronteggiare avverse condizioni economiche nel medio e nel lungo periodo.
OPTIMA ITALIA S.P.A. (per brevità in seguito anche “la Società”) è una multiutility italiana, con sede a Napoli, che offre in modo integrato energia elettrica, gas naturale, servizi di telecomunicazione fissa e mobile e servizi a valore aggiunto. La Società è stata costituita nel 1999 da Danilo Caruso e Alessio Matrone, avviando l’attività nel settore delle telecomunicazioni e dei servizi internet. Nel tempo ha ampliato il proprio perimetro alla vendita di energia elettrica e gas, evolvendo da operatore di telecomunicazioni a multiutility integrata. Oggi si rivolge a clientela consumer, business e pubblica amministrazione, con una rete commerciale proprietaria affiancata da dealer e canali digitali, e opera sul territorio nazionale.
Key Rating Assumptions
OPTIMA ITALIA S.P.A. ha chiuso il 2025 con ricavi pari a 430,7 milioni di euro, in crescita del 16,9% grazie all’ampliamento della base clienti e all’aumento dei volumi di energia elettrica e gas. Il primo margine ha raggiunto 125,2 milioni di euro (+9,3%), mentre l’EBITDA si è attestato a 72,7 milioni, sostanzialmente in linea con l’esercizio precedente. L’utile netto è stato pari a 3,8 milioni di euro. Nel corso dell’anno la fusione inversa con la controllante ha rafforzato la struttura patrimoniale della Società, con il patrimonio netto salito da 20,5 a 45,5 milioni di euro e l’attivo totale da 154,3 a 223,5 milioni. La posizione finanziaria netta (PFN) è aumentata a 38,7 milioni di euro principalmente per l’acquisto di azioni proprie, mentre la struttura del debito è stata riequilibrata attraverso una maggiore incidenza delle passività a medio-lungo termine. Sul fronte della liquidità, OPTIMA ITALIA S.P.A. ha generato flussi di cassa operativi per 72,7 milioni di euro e chiuso l’esercizio con disponibilità liquide pari a 28,6 milioni (+56,9%). Gli investimenti dell’anno, pari a 56,7 milioni di euro, hanno riguardato principalmente attività immateriali e costi di acquisizione della clientela. Il leverage è migliorato da 6,52x a 3,91x, confermando il rafforzamento della struttura finanziaria della Società.
La Società è amministrata da un Consiglio di Amministrazione, affiancato da un Collegio Sindacale e da una società di revisione legale. Il Modello Organizzativo ex D.Lgs. 231/2001 è presidiato da un Organismo di Vigilanza collegiale. Il riassetto proprietario si è completato nel 2025 con la fusione per incorporazione della controllante Optima Holding S.P.A., le cui azioni sono state assegnate ai soci sigg. Danilo Caruso e Alessio Matrone e ai rispettivi trust. La Società ha poi acquistato il 20% del capitale dal fondo Alpha Private Equity, tramite Optiworld S.A.R.L. e lo detiene come azioni proprie. Nel febbraio 2026 i soci e i trust hanno conferito le proprie partecipazioni in LA Holding S.R.L., che alla data del presente report detiene l’80% del capitale sociale.
Nel confronto con il peer group, la Società si conferma tra le realtà di maggiore dimensione, sostenuta dalla crescita dei ricavi e della base clienti. La solvibilità migliora sensibilmente grazie al rafforzamento del patrimonio netto nel 2025, pur restando la leva finanziaria superiore alla mediana del settore. La redditività peggiora rispetto al 2024, con un ROE in calo, effetto dell’aumento del patrimonio netto e della flessione dell’utile. Il peer group presenta mediane di patrimonializzazione e leva ritenute complessivamente adeguate, con una redditività stabile nel biennio 2024-2025.
Nel 2026 il mercato energetico è caratterizzato dalla crescita della domanda elettrica e dalla forte espansione delle rinnovabili, soprattutto fotovoltaico ed eolico. I combustibili fossili mantengono tuttavia un ruolo centrale e le tensioni geopolitiche in Iran, con le restrizioni nello Stretto di Hormuz, accentuano la volatilità dei prezzi energetici e le pressioni inflazionistiche. In Italia, le fonti rinnovabili coprono il 41% dei consumi elettrici, ma la dipendenza dal gas continua a mantenere elevati i prezzi e ha indotto il Governo a rinviare alcune chiusure degli impianti a carbone per tutelare la sicurezza energetica. Sul piano macroeconomico, nel primo trimestre del 2026 l’economia italiana registra una crescita debole, sostenuta prevalentemente dai servizi, mentre manifattura, consumi e investimenti risentono dell’aumento dei costi energetici e dell’incertezza internazionale. La Banca d’Italia prevede una crescita del PIL dello 0,5% nel 2026 e 2027, e dello 0,8% nel 2028.
Sensitivity Analysis
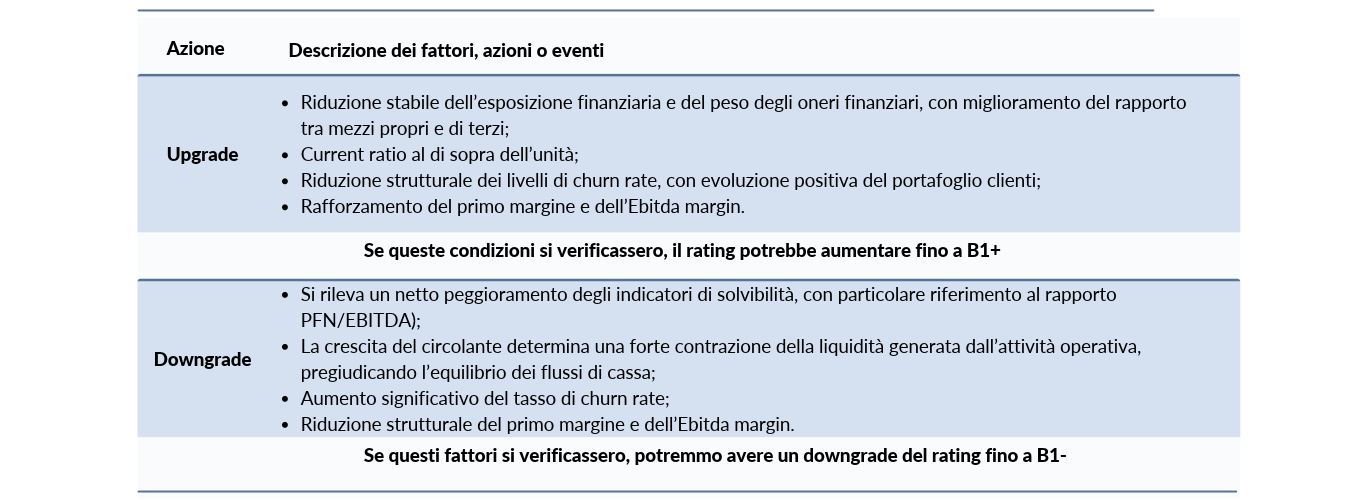
Nella tabella seguente vengono riportati i fattori, le azioni o gli eventi che potrebbero portare il giudizio di rating ad un upgrade o ad un downgrade:
Importante
Il presente Corporate Credit Rating è pubblicato da modefinance secondo il regolamento EU N. 1060/2009 e seguenti emendamenti.
Il presente rating è sollecitato ed è basato su informazioni sia pubbliche che private. La società valutata e/o le parti correlate hanno fornito tutte le informazioni private utilizzate nel presente documento. modefinance ha avuto accesso ad alcuni documenti ed informazioni finanziarie private e riservate della società analizzata e/o di parti correlate. I rating sollecitati e non sollecitati emessi da modefinance sono comparabili in termini di qualità, poiché lo status di sollecitazione non ha alcun effetto sulle metodologie utilizzate. Per avere informazioni più dettagliate si faccia riferimento al seguente link.
Il presente Corporate Credit Rating è stato emesso sulla base della Metodologia MORE 2.0 e Metodologia Rating 1.0.
Per informazioni sui tassi storici di default dei Corporate Credit Rating si faccia riferimento a ESMA Central Repository al seguente link e alla piattaforma europea dell’ESMA.
modefinance adotta la seguente definizione di default: impresa in fallimento, in liquidazione non volontaria, in amministrazione controllata, o che risulta insolvente rispetto a un impegno finanziario scaduto.
La qualità delle informazioni disponibili per la valutazione del rating della società analizzata è stata giudicata da modefinance come soddisfacente.
In conformità al Regolamento sulle agenzie di rating del credito, il presente rating è stato trasmesso alla società oggetto di valutazione prima della sua pubblicazione, in modo tale da poter dar modo alla stessa di identificare eventuali errori materiali contenuti nel report.
Non sono state effettuate modifiche in seguito alla conclusione del processo di notifica.
L'entità valutata non è un acquirente di servizi ausiliari forniti da modefinance.
Il presente rating è emesso da modefinance in modo indipendente. Gli analisti, membri del rating team coinvolti nel processo, modefinance Srl, i membri del consiglio di amministrazione e i soci non presentano conflitti di interesse, né reali né potenziali, con la società oggetto di valutazione o con terze parti collegate. Qualora nel futuro emergesse un potenziale conflitto di interessi in relazione alle persone riportate sopra, modefinance provvederà a riportare le informazioni necessarie e se necessario, procederà a ritirare il rating.
Il presente rating del credito rappresenta un parere di modefinance sullo stato di salute generale della società oggetto di valutazione ed è opportuno farvi affidamento entro certi limiti. Il rating emesso è soggetto a monitoraggio e revisione fino al suo ritiro.
Contatti
Head Analyst - Stefano Chirsich, Rating Analyst
stefano.chirsich@modefinance.com
Responsible for Rating Approval - Andrea Pausa, Rating Process Analyst
a.pausa@teamsystem.com