Solicited Corporate Credit Rating per RONCADIN S.P.A. SB: B1+ (Affirm)
modefinance ha pubblicato sul sito il Corporate Credit Rating (Solicited) di RONCADIN S.P.A. SB assegnando il giudizio di B1+ (Affirm). L’analisi evidenzia come il soggetto presenti una situazione adeguata, risultando in grado di fronteggiare avverse condizioni economiche nel medio e nel lungo periodo.
RONCADIN S.P.A. SB (di seguito anche “la Società”) è un’azienda italiana con sede a Meduno (PN), fondata nel 1992, specializzata nella produzione di pizze surgelate di alta qualità destinate al canale della grande distribuzione, sia a marchio proprio che in private label. Dal 2021 la Società ha assunto lo status di Società Benefit, rafforzando il proprio impegno verso uno sviluppo sostenibile e responsabile, e nel 2024 ha conseguito la prestigiosa certificazione B Corp, riconoscimento che certifica il raggiungimento dei più elevati standard di performance ambientale, sociale e di governance. Roncadin vanta una consolidata dimensione internazionale, con una presenza diffusa sui principali mercati esteri e una quota export che rappresenta la componente predominante del fatturato. Gli investimenti realizzati negli ultimi anni testimoniano la volontà del Gruppo di rafforzare ulteriormente il proprio posizionamento globale e sostenere le prospettive di sviluppo future.
Key Rating Assumptions
Roncadin ha chiuso il 2025 con risultati in crescita, confermando la validità del proprio percorso di sviluppo. I ricavi consolidati hanno raggiunto 250,6 milioni di euro (+25,1% rispetto al 2024), mentre l’EBITDA è salito a 21,6 milioni di euro, a conferma della capacità del Gruppo di coniugare espansione del business e mantenimento di adeguati livelli di redditività. Il Gruppo conferma una solida struttura patrimoniale e finanziaria, supportata da una buona capacità di generazione di cassa. La Posizione Finanziaria Netta è aumentata nel corso dell’esercizio in ragione del significativo piano di investimenti realizzato per sostenere la crescita e il rafforzamento della capacità produttiva; tuttavia, il livello di indebitamento rimane equilibrato e coerente con la dimensione e la capacità di generazione operativa del Gruppo. Gli investimenti strategici avviati negli ultimi anni sono finalizzati a consolidare il posizionamento competitivo della Società e a supportarne le prospettive di sviluppo nel lungo periodo. Nonostante l’impatto negativo delle dinamiche valutarie sul risultato finale, il Gruppo ha chiuso l’esercizio con un utile netto consolidato pari a 4,3 milioni di euro, confermando la resilienza del proprio modello di business e la capacità di generare risultati positivi anche in un contesto valutario sfavorevole.
La Società è dotata di un solido assetto di governance e controllo: la gestione è affidata a un Consiglio di Amministrazione adeguatamente composto, mentre le funzioni di controllo e di revisione legale dei bilanci sono state demandate rispettivamente a un Collegio Sindacale e a una primaria società di revisione. Dal 2011 la Società adotta inoltre il Modello di Organizzazione, Gestione e Controllo ai sensi del D.Lgs 231/2001. Roncadin S.p.A. SB, La Società, controllata dalla holding Kanada S.p.A., è a capo di un gruppo che comprende, oltre a Ronca Lab S.r.l. e alla controllata Antica Pizzeria S.r.l., anche il polo statunitense facente capo a Roncadin USA Holding Corp., attraverso il quale vengono presidiate le attività produttive e immobiliari del Gruppo negli Stati Uniti.
Nel confronto con il peer group settoriale, il Gruppo Roncadin presenta un posizionamento dimensionale solido, posizionandosi tra gli operatori di maggiori dimensioni in termini di volume d’affari. La solvibilità risulta coerente con i benchmark settoriali, mentre la redditività risulta ancora inferiore ai livelli mediani. Nel quadriennio 2022–2025, il peer group di riferimento ha registrato una condizione economico-finanziaria complessivamente equilibrata. Gli indicatori di solvibilità si mantengono su livelli adeguati, mentre la redditività, dopo il significativo miglioramento registrato nel 2023, si è successivamente stabilizzata su valori positivi e sostenibili.
Nel 2026 lo scenario macroeconomico internazionale si presenta nel complesso favorevole, pur con andamenti differenziati tra le principali aree geografiche. L’Europa continua a registrare una crescita contenuta, mentre gli Stati Uniti evidenziano una maggiore vivacità economica. Restano tuttavia fattori di rischio connessi alle tensioni geopolitiche e all’evoluzione del quadro economico e finanziario globale.
Sensitivity Analysis
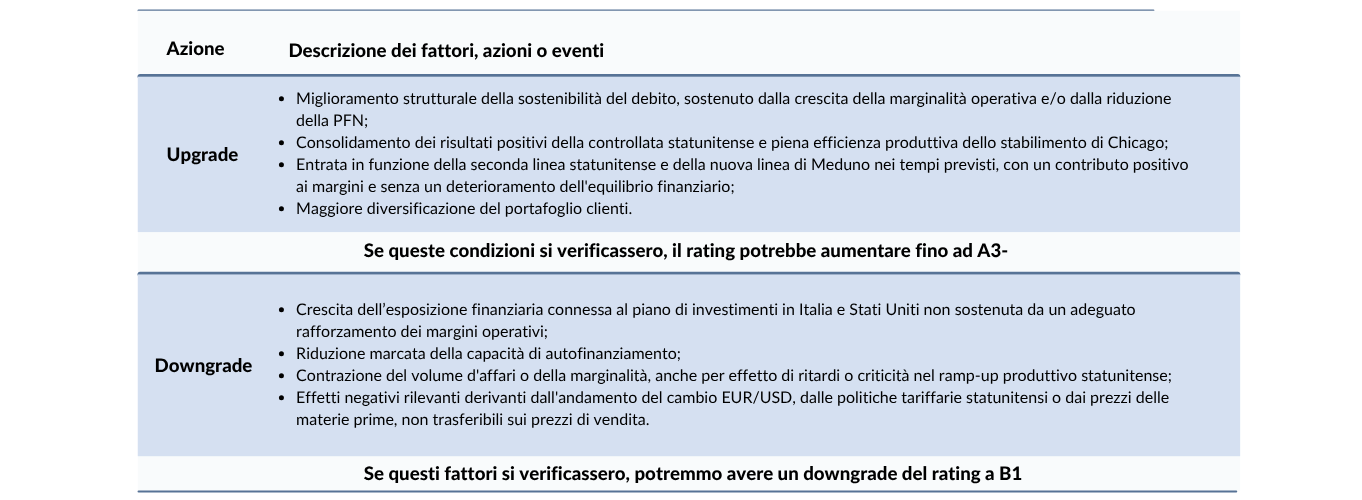
Nella tabella seguente vengono riportati i fattori, le azioni o gli eventi che potrebbero portare il giudizio di rating ad un upgrade o ad un downgrade:
Importante
Il presente Corporate Credit Rating è pubblicato da modefinance secondo il regolamento EU N. 1060/2009 e seguenti emendamenti.
Il presente rating è sollecitato ed è basato su informazioni sia pubbliche che private. La società valutata e/o le parti correlate hanno fornito tutte le informazioni private utilizzate nel presente documento. modefinance ha avuto accesso ad alcuni documenti ed informazioni finanziarie private e riservate della società analizzata e/o di parti correlate. I rating sollecitati e non sollecitati emessi da modefinance sono comparabili in termini di qualità, poiché lo status di sollecitazione non ha alcun effetto sulle metodologie utilizzate. Per avere informazioni più dettagliate si faccia riferimento al seguente link.
Il presente Corporate Credit Rating è stato emesso sulla base della Metodologia MORE 2.0 e Metodologia MORE 1.0.
Per informazioni sui tassi storici di default dei Corporate Credit Rating si faccia riferimento a ESMA Central Repository al seguente link e alla piattaforma europea dell’ESMA.
modefinance adotta la seguente definizione di default: impresa in fallimento, in liquidazione non volontaria, in amministrazione controllata, o che risulta insolvente rispetto a un impegno finanziario scaduto.
La qualità delle informazioni disponibili per la valutazione del rating della società analizzata è stata giudicata da modefinance come soddisfacente.
In conformità al Regolamento sulle agenzie di rating del credito, il presente rating è stato trasmesso alla società oggetto di valutazione prima della sua pubblicazione, in modo tale da poter dar modo alla stessa di identificare eventuali errori materiali contenuti nel report. Non sono state effettuate modifiche in seguito alla conclusione del processo di notifica. La società valutata non ha acquistato servizi ausiliari da modefinance.
Il presente rating è emesso da modefinance in modo indipendente. Gli analisti, membri del rating team coinvolti nel processo, modefinance Srl, i membri del consiglio di amministrazione e i soci non presentano conflitti di interesse, né reali né potenziali, con la società oggetto di valutazione o con terze parti collegate. Qualora nel futuro emergesse un potenziale conflitto di interessi in relazione alle persone riportate sopra, modefinance provvederà a riportare le informazioni necessarie e se necessario, procederà a ritirare il rating.
Il presente rating del credito rappresenta un parere di modefinance sullo stato di salute generale della società oggetto di valutazione ed è opportuno farvi affidamento entro certi limiti. Il rating emesso è soggetto a monitoraggio e revisione fino al suo ritiro.
Contatti
Head Analyst - Stefano Chirsich, Rating Analyst
stefano.chirsich@modefinance.com
Responsible for Rating Approval - Giada D'Avenia, Rating Process Manager
giada.davenia@modefinance.com