Solicited Corporate Credit Rating per STAR7 S.P.A.: B1+ (Affirm)
Modefinance ha pubblicato sul sito il Corporate Credit Rating (Solicited) di STAR7 S.P.A. assegnando il giudizio di B1+ (Affirm). L’analisi evidenzia come il soggetto presenti una situazione economico-finanziaria adeguata e risulti in grado di fronteggiare avverse condizioni economiche nel medio e nel lungo periodo.
Fondata nei primi anni 2000 ad Alessandria su iniziativa di Lorenzo Mondo, STAR7 S.P.A. (di seguito anche "il Gruppo") si è progressivamente evoluta da operatore attivo nei servizi di traduzione e stampa a fornitore integrato di soluzioni per la gestione dell’informazione di prodotto. L’offerta del Gruppo copre attività di supporto all’ingegneria di prodotto e di processo, sviluppo e gestione di contenuti tecnici e marketing, traduzione e stampa, oltre a soluzioni 3D immersive per la formazione e la comunicazione. A novembre 2025 la controllata STAR7 LLC ha acquisito una partecipazione del 20% in Almon Inc., società statunitense operante nei settori dei veicoli speciali, delle macchine agricole, dell’aerospazio e della difesa, con opzioni che potrebbero consentire il progressivo incremento della quota fino al controllo totalitario. L’acquisizione del controllo da parte del fondo di private equity Argos, perfezionata nel luglio 2026, ha comportato il rifinanziamento della struttura finanziaria del Gruppo mediante l’estinzione dell’indebitamento obbligazionario e bancario preesistente e la contestuale sottoscrizione di due nuove linee di finanziamento a medio-lungo termine per complessivi €54 milioni.
Key Rating Assumptions
Nel 2025 i ricavi consolidati del Gruppo si sono attestati a €116,1 mln (-3,1% YoY), mentre il MOL è risultato pari a 18,5 mln (+0,5 mln YoY), facendo registrare un miglioramento della marginalità al 16% (+1 p.p.). Tali risultati riflettono, da un lato, il deprezzamento delle valute estere, in particolare del Real brasiliano e del dollaro statunitense rispetto all’euro e, dall’altro, la riorganizzazione delle linee Engineering e Global Content, con l’abbandono di commesse a ridotta redditività. Nonostante i significativi ammortamenti, riconducibili principalmente agli avviamenti relativi a Localeyes e STAR7 Engenharia e derivanti dall’applicazione dei principi contabili OIC, il Gruppo chiude il 2025 con un utile netto di €3,2 mln e un livello adeguato di redditività del capitale proprio. Sul fronte finanziario, il Gruppo evidenzia un miglioramento degli indicatori di solvibilità e sostenibilità del debito, con un rapporto PFN/MOL pari a 1,15x a fine esercizio, confermando un'adeguata capacità di far fronte agli impegni finanziari. A seguito del delisting e del conseguente passaggio sotto il controllo del fondo Argos, il Management non ha fornito indicazioni previsionali per il 2026, ritenendo tali informazioni riservate. Le strategie di sviluppo rimangono orientate alla prosecuzione della crescita dimensionale del Gruppo, anche attraverso operazioni di M&A in mercati e segmenti caratterizzati da favorevoli prospettive di sviluppo.
Nel 2025 il Gruppo ha mantenuto un elevato livello di liquidità, pari a 24,4 mln (25,5 mln a fine 2024), sostenuto da una solida generazione di cassa operativa (15,4 mln) derivante dai risultati conseguiti e dall’efficiente gestione del capitale circolante. I flussi di cassa generati hanno consentito di finanziare integralmente gli investimenti del periodo, principalmente riconducibili all’acquisizione del ramo Engineering della società brasiliana C.A.A.R. DO BRASIL, e di rimborsare i prestiti in scadenza (12,6 mln), determinando una contenuta riduzione delle disponibilità liquide rispetto all’esercizio precedente (-0,9 mln YoY).
A luglio 2026 il fondo di private equity Argos ha acquisito il controllo di STAR7 tramite 7BidCo S.P.A. L'operazione ha comportato l'assunzione di nuovo debito in capo a STAR7 per finanziare un dividendo straordinario di 20 milioni, in parte reinvestito dagli ex azionisti nel veicolo STARGALAXY 7 S.A., controllante indiretta di 7BidCo. A seguito del perfezionamento dell'acquisizione, le azioni della Società sono state revocate dalle negoziazioni su Euronext Growth Milan il 12 agosto 2026. Tra le partecipazioni detenute dal Gruppo, le più significative sono rappresentate da Localeyes, acquisita nel 2021 e attiva nelle linee di business Global Content e Product Knowledge, nonché dalle controllate brasiliane Star7 Engenharia e Consultoria Tecnica Ltda (ex CAAR do Brasil, acquisita nel 2025) e Star Comunicação e Serviços Ltda, operanti rispettivamente nei segmenti Engineering e Printing/Product Knowledge. Il Gruppo presenta un assetto di governance e controllo strutturato e articolato su più livelli di supervisione con un Consiglio di Amministrazione affiancato da un Collegio Sindacale, una società di revisione esterna incaricata della certificazione legale del bilancio e un Organismo di Vigilanza collegiale istituito ai sensi del D.Lgs. 231/2001. Il nuovo CDA ha riconfermato Lorenzo Mondo nel ruolo di Amministratore Delegato, assicurando continuità gestionale nell'attuazione della strategia di crescita focalizzata sugli investimenti in innovazione tecnologica e sull'integrazione dell'intelligenza artificiale nei servizi e nei processi del Gruppo.
STAR7 si conferma tra i principali operatori del settore all’interno di un peer group con fatturato compreso tra 50 e 500 mln di euro. Nel 2025 il profilo di solvibilità si rafforza ulteriormente, allineandosi alla mediana settoriale. Liquidità e redditività si attestano su livelli superiori a quelli del campione di riferimento, pur risentendo quest’ultima dei significativi ammortamenti d’avviamento connessi alle acquisizioni realizzate negli anni precedenti. Al netto di tali componenti, la redditività raggiungerebbe livelli particolarmente elevati. Il peer group analizzato presenta un profilo economico-finanziario complessivamente sufficiente, come confermato dalla prevalenza delle imprese nella classe 6 del MORE Score. Sebbene la redditività settoriale evidenzi un deterioramento attestandosi su livelli non soddisfacenti, la struttura finanziaria permane equilibrata e gli indicatori di solvibilità del settore mostrano un miglioramento rispetto all’esercizio precedente, mantenendosi su valori sufficienti.
Nel primo trimestre del 2026 l'economia italiana ha continuato a crescere a ritmi contenuti, in un contesto internazionale caratterizzato da un marcato aumento dell'incertezza geopolitica. L'attività è stata sostenuta principalmente dai servizi, anche per l'impulso temporaneo dei Giochi olimpici invernali, mentre la manifattura ha mostrato segnali di rallentamento legati al rincaro dei costi energetici e alla debolezza della domanda estera. I consumi delle famiglie sono cresciuti moderatamente, risentendo del peggioramento della fiducia e dell'erosione del potere d'acquisto connessa all'aumento dei prezzi dell'energia; gli investimenti hanno rallentato, con un contributo positivo limitato dalle incertezze sul quadro macroeconomico e dall'attenuarsi degli incentivi nel comparto residenziale. Secondo le più recenti proiezioni della Banca d'Italia, il PIL italiano aumenterebbe dello 0,5% nel 2026 e nel 2027, per poi accelerare allo 0,8% nel 2028. La dinamica dell'attività economica sarebbe sostenuta nel medio termine dalla graduale attenuazione delle pressioni inflazionistiche e dalla ripresa della domanda interna, mentre nel breve periodo rimane esposta a rischi al ribasso legati all'evoluzione del conflitto in Medio Oriente, ai prezzi delle materie prime energetiche e al commercio internazionale. Gli Stati Uniti confermano invece una maggiore dinamicità economica, con una crescita prevista superiore al 2%, favorita dalla solidità del mercato del lavoro, dall’elevata capacità di innovazione e dalla tenuta degli investimenti privati. Permangono tuttavia elementi di rischio comuni alle due aree, riconducibili principalmente alle tensioni geopolitiche internazionali, alle prospettive dell’inflazione e all’evoluzione delle politiche monetarie.
Sensitivity Analysis
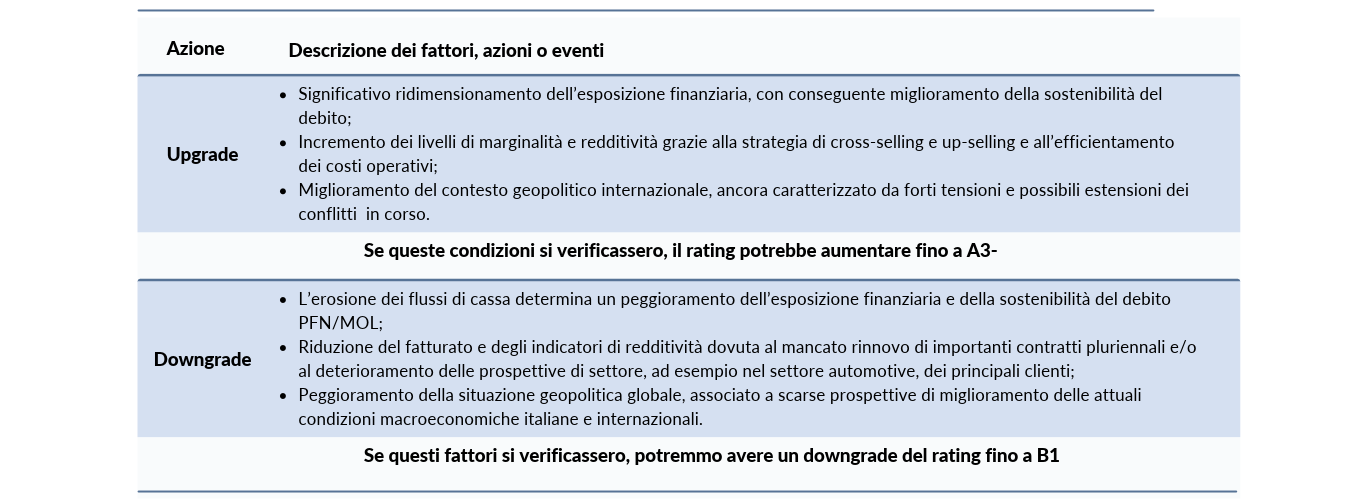
Nella tabella seguente vengono riportati i fattori, le azioni o gli eventi che potrebbero portare il giudizio di rating ad un upgrade o ad un downgrade:
Importante
Il presente Corporate Credit Rating è pubblicato da modefinance secondo il regolamento EU N. 1060/2009 e seguenti emendamenti.
Il presente rating è sollecitato ed è basato su informazioni sia pubbliche che private. La società valutata e/o le parti correlate hanno fornito tutte le informazioni private utilizzate nel presente documento. modefinance ha avuto accesso ad alcuni documenti ed informazioni finanziarie private e riservate della società analizzata e/o di parti correlate. I rating sollecitati e non sollecitati emessi da modefinance sono comparabili in termini di qualità, poiché lo status di sollecitazione non ha alcun effetto sulle metodologie utilizzate. Per avere informazioni più dettagliate si faccia riferimento al seguente link.
Il presente Corporate Credit Rating è stato emesso sulla base della Metodologia MORE 2.0 e Metodologia MORE 1.0.
Per informazioni sui tassi storici di default dei Corporate Credit Rating si faccia riferimento a ESMA Central Repository al seguente link e alla piattaforma europea dell’ESMA.
modefinance adotta la seguente definizione di default: impresa in fallimento, in liquidazione non volontaria, in amministrazione controllata, o che risulta insolvente rispetto a un impegno finanziario scaduto.
La qualità delle informazioni disponibili per la valutazione del rating della società analizzata è stata giudicata da modefinance come soddisfacente.
In conformità al Regolamento sulle agenzie di rating del credito, il presente rating è stato trasmesso alla società oggetto di valutazione prima della sua pubblicazione, in modo tale da poter dar modo alla stessa di identificare eventuali errori materiali contenuti nel report. Non sono state effettuate modifiche in seguito alla conclusione del processo di notifica. L'entità valutata non è un acquirente di servizi ausiliari forniti da modefinance.
Il presente rating è emesso da modefinance in modo indipendente. Gli analisti, membri del rating team coinvolti nel processo, modefinance Srl, i membri del consiglio di amministrazione e i soci non presentano conflitti di interesse, né reali né potenziali, con la società oggetto di valutazione o con terze parti collegate. Qualora nel futuro emergesse un potenziale conflitto di interessi in relazione alle persone riportate sopra, modefinance provvederà a riportare le informazioni necessarie e se necessario, procederà a ritirare il rating.
Il presente rating del credito rappresenta un parere di modefinance sullo stato di salute generale della società oggetto di valutazione ed è opportuno farvi affidamento entro certi limiti. Il rating emesso è soggetto a monitoraggio e revisione fino al suo ritiro.
Contatti
Head Analyst - Carmela Santomarco, Rating Analyst
carmela.santomarco@modefinance.com
Responsible for Rating Approval - Giada D'Avenia, Rating Process Manager
giada.davenia@modefinance.com