Solicited Corporate Credit Rating per START S.R.L. SB: B1 (Affirm)
modefinance ha pubblicato sul sito il Corporate Credit Rating (Solicited) di START SRL - SB assegnando il giudizio di B1 (Affirm). L’analisi evidenzia come il soggetto presenti una situazione adeguata, risultando in grado di fronteggiare avverse condizioni economiche nel medio e nel lungo periodo.
START S.r.l. – Società Benefit (di seguito anche "la Società") è una utility attiva nella vendita di energia elettrica e gas, fondata nel 2012 e trasformata nel 2021 da agenzia commerciale a fornitore diretto attraverso il lancio del marchio Rec Energy. La crescita degli ultimi anni è stata sostenuta da una strategia basata su offerte semplici, processi snelli e acquisizione di clientela qualificata. Nel 2023 la Società ha assunto lo status di Società Benefit, integrando obiettivi ESG nella propria governance e promuovendo un utilizzo più sostenibile dell’energia. Tra il 2024 e il 2025 ha rafforzato il proprio modello operativo puntando maggiormente sull’approvvigionamento diretto di energia, con benefici in termini di marginalità e competitività. Parallelamente è stata avviata una strategia multibrand con lo sviluppo dei marchi CAE Energia, Plug Energy e CAF Energia. Nel 2025 è iniziata la strutturazione di un gruppo societario articolato per canali commerciali e segmenti di clientela, dove Start assumerà il ruolo di centrale d’acquisto per tutte le controllate -non appena queste diventeranno effettivamente operative- al fine di generare economie di scala, ottimizzare la gestione finanziaria e uniformare processi e governance. Nel 2026 il progetto ha visto anche l’ingresso di nuove società e la costituzione di Servix Hub S.r.l., shared service center incaricato delle attività amministrative, contabili e finanziarie del Gruppo, a supporto della crescita futura e della scalabilità del modello organizzativo.
Key Rating Assumptions
START S.R.L. - SB conferma una situazione economico-finanziaria adeguata. Nel 2025 la Società ha registrato un significativo incremento dei ricavi di vendita (da 23,9 mln di euro a 66,9 mln di euro), tradottosi in un rafforzamento dei margini operativi (EBITDA = 10,23 mln di euro vs 2,28 mln di euro) e dell’utile netto (6,77 mln di euro vs 1,42 mln di euro). La gestione del rapporto tra attivo e passivo corrente (current ratio = 1,24x) e la struttura patrimoniale (leverage ratio = 1,77x) appaiono equilibrate, altresì sostenibile risulta il debito finanziario contratto (PFN cash positive, -10,99 mln di euro). La società ha registrato un incremento delle disponibilità liquide grazie alla capacità di generare cassa attraverso la gestione operativa, sostenuta dalla crescita della redditività e dal contributo positivo del capitale circolante. Le risorse prodotte dall’attività caratteristica hanno consentito di finanziare integralmente gli investimenti effettuati nel periodo, principalmente destinati all’acquisizione di partecipazioni in società controllate. All’aumento della liquidità ha inoltre contribuito il flusso derivante dall’attività di finanziamento, influenzato sia dal ricorso a nuove fonti di debito sia da un’operazione di riorganizzazione societaria che ha comportato il conferimento di un ramo d’azienda in una società dedicata ai servizi amministrativi, contabili, finanziari e di supporto gestionale. Tale operazione ha determinato un rafforzamento patrimoniale attraverso l’iscrizione della partecipazione tra le immobilizzazioni finanziarie e la rilevazione di una specifica riserva nel patrimonio netto. Da monitorare l’andamento dei crediti commerciali e la gestione dello scaduto al fine di garantirne l’incasso.
La Società presenta una struttura societaria snella, dove la proprietà è riconducibile al sig. Andrea Diffido, che esercita il controllo tramite una S.r.l. detentrice del 90% delle quote di START. Il restante 10% è in mano al sig. Aldo Broegg, attraverso una S.r.l. di sua proprietà. Il sig. Diffido è anche Amministratore Unico della START. Nel 2026 è stata nominata una società di revisione. Nell’ultimo anno il Gruppo si è ampliato con l’ingresso di quattro nuove controllate.
START S.R.L. - SB presenta un buon posizionamento dimensionale, sostenuto dal significativo trend di crescita del fatturato. Si conferma inoltre una adeguata redditività, supportata da robusti rendimenti sul capitale investito e sull’equity. Sul fronte della solvibilità, il rafforzamento patrimoniale ha consentito un miglioramento del posizionamento, con una progressiva riduzione del leverage ratio verso livelli di equilibrio. Il peer group evidenzia un progressivo rafforzamento della struttura finanziaria, con una riduzione della leva complessiva e finanziaria, coerente con una minore dipendenza dal capitale di terzi. Gli indicatori di liquidità si mantengono su livelli soddisfacenti, confermando un’adeguata capacità di far fronte alle obbligazioni correnti. La redditività risulta complessivamente stabile, con ROE e ROCE su livelli positivi e indicativi di una buona capacità di generazione di rendimento.
Tra la fine del 2025 e il 2026 il contesto energetico ed economico è caratterizzato da forte incertezza. A livello globale cresce la domanda di elettricità e continua l'espansione delle energie rinnovabili, soprattutto fotovoltaico ed eolico, mentre i combustibili fossili mantengono un ruolo centrale. Le tensioni geopolitiche in Medio Oriente, in particolare legate all'Iran e allo Stretto di Hormuz, hanno alimentato la volatilità dei prezzi del petrolio e del gas, con effetti inflazionistici e ripercussioni sulle politiche monetarie. In Italia, nonostante l'aumento della produzione da fonti rinnovabili, la forte dipendenza dal gas continua a sostenere prezzi elevati dell'energia, inducendo il Governo a rinviare la chiusura di alcuni impianti a carbone per garantire la sicurezza degli approvvigionamenti.
Sul piano economico, nei primi mesi del 2026 la crescita italiana rimane moderata, sostenuta soprattutto dai servizi, mentre la manifattura risente dell'aumento dei costi energetici e della debolezza della domanda estera. Consumi e investimenti crescono lentamente a causa dell'incertezza e dell’erosione del potere d'acquisto. Le previsioni della Banca d'Italia indicano una crescita del PIL dello 0,5% nel 2026 e nel 2027, con un'accelerazione allo 0,8% nel 2028, pur in presenza di significativi rischi legati all'evoluzione del quadro geopolitico e dei mercati energetici.
Sensitivity Analysis
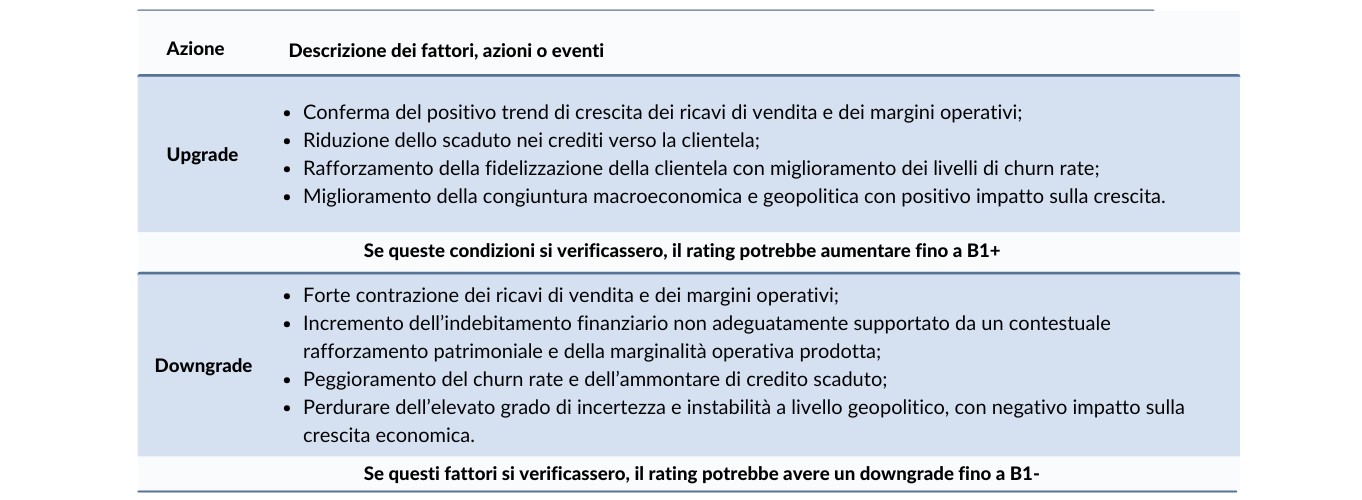
Nella tabella seguente vengono riportati i fattori, le azioni o gli eventi che potrebbero portare il giudizio di rating ad un upgrade o ad un downgrade:
Importante
Il presente Corporate Credit Rating è pubblicato da modefinance secondo il regolamento EU N. 1060/2009 e seguenti emendamenti.
Il presente rating è sollecitato ed è basato su informazioni sia pubbliche che private. La società valutata e/o le parti correlate hanno fornito tutte le informazioni private utilizzate nel presente documento. modefinance ha avuto accesso ad alcuni documenti ed informazioni finanziarie private e riservate della società analizzata e/o di parti correlate. I rating sollecitati e non sollecitati emessi da modefinance sono comparabili in termini di qualità, poiché lo status di sollecitazione non ha alcun effetto sulle metodologie utilizzate. Per avere informazioni più dettagliate si faccia riferimento al seguente link.
Il presente Corporate Credit Rating è stato emesso sulla base della Metodologia MORE 2.0 e Metodologia MORE 1.0.
Per informazioni sui tassi storici di default dei Corporate Credit Rating si faccia riferimento a ESMA Central Repository al seguente link e alla piattaforma europea dell’ESMA.
modefinance adotta la seguente definizione di default: impresa in fallimento, in liquidazione non volontaria, in amministrazione controllata, o che risulta insolvente rispetto a un impegno finanziario scaduto.
La qualità delle informazioni disponibili per la valutazione del rating della società analizzata è stata giudicata da modefinance come soddisfacente.
In conformità al Regolamento sulle agenzie di rating del credito, il presente rating è stato trasmesso alla società oggetto di valutazione prima della sua pubblicazione, in modo tale da poter dar modo alla stessa di identificare eventuali errori materiali contenuti nel report.
Non sono state effettuate modifiche in seguito alla conclusione del processo di notifica. La società valutata non ha acquistato servizi ausiliari da modefinance.
Il presente rating è emesso da modefinance in modo indipendente. Gli analisti, membri del rating team coinvolti nel processo, modefinance Srl, i membri del consiglio di amministrazione e i soci non presentano conflitti di interesse, né reali né potenziali, con la società oggetto di valutazione o con terze parti collegate. Qualora nel futuro emergesse un potenziale conflitto di interessi in relazione alle persone riportate sopra, modefinance provvederà a riportare le informazioni necessarie e se necessario, procederà a ritirare il rating. Il presente rating del credito rappresenta un parere di modefinance sullo stato di salute generale della società oggetto di valutazione ed è opportuno farvi affidamento entro certi limiti. Il rating emesso è soggetto a monitoraggio e revisione fino al suo ritiro.
Contatti
Head Analyst - Elisa Graffi, Rating Analyst
elisa.graffi@modefinance.com
Responsible for Rating Approval - Giada D'Avenia, Rating Process Manager
giada.davenia@modefinance.com