Solicited Corporate Credit Rating per TASK S.R.L.: B1+ (Affirm)
modefinance ha pubblicato sul sito il Corporate Credit Rating (Solicited) di TASK SRL assegnando il giudizio di B1+ (Affirm). L’analisi evidenzia come il soggetto presenti un profilo adeguato, dimostrando la capacità di far fronte ad avverse condizioni economiche sia nel medio che nel lungo periodo.
TASK SRL (di seguito anche "la Società"), nata come distributore di componenti industriali, è oggi un operatore evoluto che integra competenze tecniche, consulenza applicativa avanzata e capacità di progettazione, superando il modello della semplice distribuzione. Nel settore dell’automazione industriale si distingue per un posizionamento unico, grazie a un’offerta tecnologica ampia, dagli inverter ai sistemi di visione, e a competenze interfunzionali che permettono di definire soluzioni precise e ad alto valore. Il team tecnico interno supporta con efficacia la forza commerciale, mentre le partnership con produttori internazionali rafforza il ruolo consulenziale della Società. TASK opera come partner strategico trasversale, offrendo sia prodotti generalisti sia soluzioni avanzate di automazione e identificazione. Negli ultimi anni ha affrontato dinamiche di mercato eccezionali e l’influenza del suo cliente principale, ma il portafoglio gestito dal team commerciale è tornato a crescere nel 2025, compensando quasi interamente la contrazione riconducibile al suddetto cliente. Il portafoglio gestito dal team commerciale a giugno 2026 è cresciuto ancora, raggiungendo il massimo degli ultimi tre esercizi e confermando il rafforzamento della componente commerciale interna. Il 2026 si configura pertanto come un anno di consolidamento e crescita sostenibile, con fatturato atteso in linea o lievemente superiore al 2025. Di recente, l’iscrizione al MEPA ha aperto nuove opportunità nel mercato della Pubblica Amministrazione. L’azienda è certificata ISO 9001:2015 (IQNET e CSQ-IMQ), e redige e pubblica il Bilancio di Sostenibilità, a conferma di una strutturata attenzione alle tematiche ESG.
Key Rating Assumptions
TASK S.R.L. conferma anche nel 2025 un adeguato profilo economico-finanziario, privo di criticità rilevanti. La Società si caratterizza per un’equilibrata struttura patrimoniale e un indebitamento finanziario contenuto e sostenibile. La Centrale Rischi priva di anomalie e la regolare capacità di rimborso hanno consentito di mantenere un elevato grado di affidabilità presso gli istituti finanziatori. Tale posizione si riflette in un agevole accesso al credito e in condizioni di finanziamento favorevoli, garantendo adeguata disponibilità di risorse a supporto dell’operatività e degli investimenti. Corretta anche la gestione del rapporto tra attivo e passivo corrente. Nel 2025 la società ha ulteriormente rafforzato la propria liquidità. L’incremento è riconducibile al positivo flusso della gestione operativa, che ha generato risorse sufficienti a sostenere gli investimenti e a ridurre parte dell’indebitamento finanziario. Il risultato operativo è stato favorito sia dall’autofinanziamento sia da una più efficiente gestione del capitale circolante netto. Nel complesso, la dinamica della cassa risulta migliorata e più solida rispetto all’esercizio precedente, evidenziando un equilibrio e un’efficiente gestione delle risorse finanziarie. Nel 2025 la performance economica si conferma complessivamente stabile (7,4 mln di euro di ricavi; +2% YoY), collocandosi su una dimensione di piena sufficienza in termini di marginalità operativa e netta. Nel 2026 è attesa una più marcata ripresa dei ricavi di vendita e un rafforzamento dei margini.
TASK presenta una struttura societaria snella, con il controllo riconducibile al sig. Donato Crisostomo, Presidente del Consiglio di Amministrazione e Direttore Generale, nonché responsabile dell’area commerciale. Accanto a lui figurano due soci di minoranza, tra cui il sig. Remo Uberti, membro del CdA e responsabile dell’area amministrativa. La Società non detiene partecipazioni in altre imprese. Assente il Collegio Sindacale stante l’assenza di obbligo, mentre è stato nominato un revisore unico. La società presenta una struttura organizzativa articolata e funzionale, con presidio diretto delle principali aree operative e di governance da parte della Direzione Generale. Nel corso dell’ultimo esercizio, l’organizzazione è stata ulteriormente rafforzata mediante nuovi ingressi nell’area IT, finalizzati a sostenere la digitalizzazione e il presidio della cybersecurity. È stato inoltre inserito Alberto Crisostomo nell’area Strategia e Analisi, grazie alla sua esperienza nel settore finanziario. La nuova risorsa contribuirà anche al presidio e sviluppo delle tematiche ESG, rafforzando la pianificazione strategica della società.
Task S.r.l. conferma un posizionamento adeguato all’interno del peer group settoriale in termini di dimensione e solvibilità. La redditività risulta inferiore al 50° percentile del campione, pur risultando sufficiente se analizzata in un’ottica stand-alone. Il campione settoriale analizzato mostra un miglioramento nella solvibilità tra il 2022 e il 2025, con il leverage che si mantiene su una dimensione equilibrata e la leva finanziaria molto contenuta. La liquidità del campione è buona per tutto il periodo, con indicatori superiori all’unità e in crescita. Gli indici di redditività si confermano adeguati e mantengono valori stabili.
Il settore dell’automazione industriale ha mostrato nel 2025 una moderata ripresa (+4%) dopo il forte calo del 2024 (-27%). La domanda è trainata soprattutto da costruttori di macchine, system integrator e aziende manifatturiere. La distribuzione mantiene un ruolo rilevante e punta sempre più su servizi a valore aggiunto. I principali fattori di crescita sono digitalizzazione, Industrial IoT, robotica, visione artificiale e AI industriale, sostenuti anche da incentivi pubblici e dal Chips Act europeo. Nel complesso, il mercato è in fase di recupero, con prospettive di crescita moderata e sostanziale continuità nel 2026.
Nei primi mesi del 2026 l’economia italiana ha continuato a crescere a ritmi contenuti, in un contesto internazionale caratterizzato da un marcato aumento dell’incertezza geopolitica. L’attività è stata sostenuta principalmente dai servizi, anche per l’impulso temporaneo dei Giochi olimpici invernali, mentre la manifattura ha mostrato segnali di rallentamento legati al rincaro dei costi energetici e alla debolezza della domanda estera. I consumi delle famiglie sono cresciuti moderatamente, risentendo del peggioramento della fiducia e dell’erosione del potere d’acquisto connessa all’aumento dei prezzi dell’energia; gli investimenti hanno rallentato, con un contributo positivo limitato dalle incertezze sul quadro macroeconomico e dall’attenuarsi degli incentivi nel comparto residenziale. Secondo le più recenti proiezioni della Banca d’Italia, il PIL italiano aumenterebbe dello 0,5% nel 2026 e nel 2027, per poi accelerare allo 0,8% nel 2028. La dinamica dell’attività economica sarebbe sostenuta nel medio termine dalla graduale attenuazione delle pressioni inflazionistiche e dalla ripresa della domanda interna, mentre nel breve periodo rimane esposta a rischi al ribasso legati all’evoluzione del conflitto in Medio Oriente, ai prezzi delle materie prime energetiche e al commercio internazionale.
Sensitivity Analysis
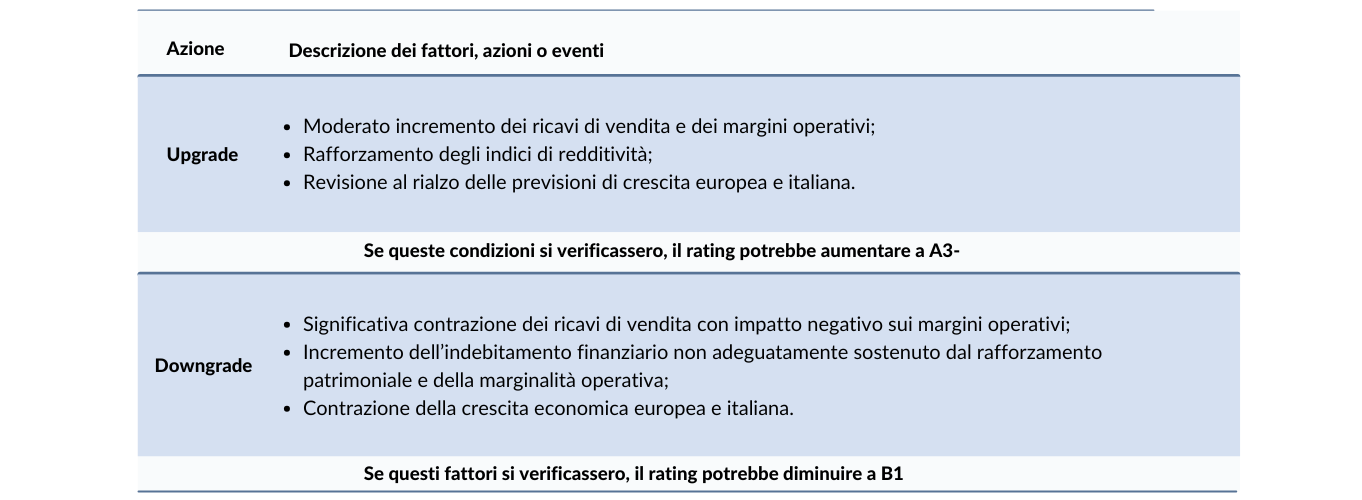
Nella tabella seguente vengono riportati i fattori, le azioni o gli eventi che potrebbero portare il giudizio di rating ad un upgrade o ad un downgrade:
Importante
Il presente Corporate Credit Rating è pubblicato da modefinance secondo il regolamento EU N. 1060/2009 e seguenti emendamenti.
Il presente rating è sollecitato ed è basato su informazioni sia pubbliche che private. La società valutata e/o le parti correlate hanno fornito tutte le informazioni private utilizzate nel presente documento. modefinance ha avuto accesso ad alcuni documenti ed informazioni finanziarie private e riservate della società analizzata e/o di parti correlate. I rating sollecitati e non sollecitati emessi da modefinance sono comparabili in termini di qualità, poiché lo status di sollecitazione non ha alcun effetto sulle metodologie utilizzate. Per avere informazioni più dettagliate si faccia riferimento al seguente link.
Il presente Corporate Credit Rating è stato emesso sulla base della Metodologia MORE 2.0 e Metodologia MORE 1.0.
Per informazioni sui tassi storici di default dei Corporate Credit Rating si faccia riferimento a ESMA Central Repository al seguente link e alla piattaforma europea dell’ESMA.
modefinance adotta la seguente definizione di default: impresa in fallimento, in liquidazione non volontaria, in amministrazione controllata, o che risulta insolvente rispetto a un impegno finanziario scaduto.
La qualità delle informazioni disponibili per la valutazione del rating della società analizzata è stata giudicata da modefinance come soddisfacente.
In conformità al Regolamento sulle agenzie di rating del credito, il presente rating è stato trasmesso alla società oggetto di valutazione prima della sua pubblicazione, in modo tale da poter dar modo alla stessa di identificare eventuali errori materiali contenuti nel report. Non sono state effettuate modifiche in seguito alla conclusione del processo di notifica. La società valutata ha acquistato servizi ausiliari da modefinance (rating preliminare). Modefinance garantisce che il presente acquisto di attività ausiliarie non costituisce alcun conflitto di interesse.
Il presente rating è emesso da modefinance in modo indipendente. Gli analisti, membri del rating team coinvolti nel processo, modefinance Srl, i membri del consiglio di amministrazione e i soci non presentano conflitti di interesse, né reali né potenziali, con la società oggetto di valutazione o con terze parti collegate. Qualora nel futuro emergesse un potenziale conflitto di interessi in relazione alle persone riportate sopra, modefinance provvederà a riportare le informazioni necessarie e se necessario, procederà a ritirare il rating.
Il presente rating del credito rappresenta un parere di modefinance sullo stato di salute generale della società oggetto di valutazione ed è opportuno farvi affidamento entro certi limiti. Il rating emesso è soggetto a monitoraggio e revisione fino al suo ritiro.
Contatti
Head Analyst - Elisa Graffi, Rating Analyst
elisa.graffi@modefinance.com
Responsible for Rating Approval - Giada D'Avenia, Rating Process Manager
giada.davenia@modefinance.com